Comment se déroule une arnaque au faux remboursement
L’arnaque commence par une bonne nouvelle ou par un petit problème à régler. Voici les situations les plus courantes :
- Un faux remboursement d’impôt : chaque année, au moment des vrais remboursements, des SMS, des e-mails ou des appels annoncent un « trop-perçu » et vous invitent à cliquer sur un lien. Cybermalveillance.gouv.fr rappelle qu’en 2026, les versements ont eu lieu les 24 et 31 juillet et que ces messages sont fréquents à cette période.
- Un abonnement que vous n’avez pas pris : un e-mail confirme le renouvellement d’un antivirus ou d’un service pour plusieurs centaines d’euros et donne un numéro à appeler pour demander un remboursement. Cybermalveillance.gouv.fr décrit cette méthode sur sa page consacrée au faux numéro d’opposition.
- Un faux service client : après une commande ou un vrai problème, quelqu’un vous rappelle pour vous « rembourser ».
Les entreprises et les administrations dont le nom est utilisé n’ont pas envoyé ces messages. Les escrocs se font passer pour elles.
Pour « traiter le remboursement », on vous demande ensuite de saisir vos coordonnées bancaires sur un faux site ou d’installer un programme qui permet à la personne de vous aider à distance. Une somme bien plus élevée que prévu apparaît alors sur votre écran. Votre interlocuteur explique, d’un ton paniqué ou désolé, qu’il a fait une erreur et qu’il risque de perdre son emploi, puis vous demande de lui renvoyer la différence.
Pourquoi l’accès à distance change la situation
Le programme qu’on vous demande d’installer est souvent un vrai outil de contrôle à distance. Cybermalveillance.gouv.fr cite par exemple AnyDesk, TeamViewer et ConnectWise. Une fois le programme installé, l’escroc peut voir votre écran et parfois utiliser votre appareil.
Il peut ainsi rendre le faux trop-perçu très crédible. Si votre banque en ligne est ouverte pendant qu’il contrôle votre ordinateur, l’escroc peut :
- modifier ce qui s’affiche sur la page pour montrer un montant qui n’a jamais été versé ;
- transférer de l’argent entre vos comptes, par exemple de votre compte d’épargne vers votre compte courant, afin de faire croire que le solde a augmenté ;
- vous faire valider une opération pendant qu’il vous parle d’autre chose.
Dans ces trois cas, aucun argent n’est arrivé de l’extérieur. La somme que l’on vous demande de « renvoyer » vous appartient déjà.
Cybermalveillance.gouv.fr recommande de ne pas donner accès à votre ordinateur après une demande que vous n’avez pas faite vous-même. Personne n’a besoin de voir votre écran pour vous rembourser.
Si quelqu’un voit ou contrôle votre écran en ce moment
Ne cherchez pas à terminer la conversation poliment. Faites ceci dans l’ordre :
- Raccrochez. Vous n’avez pas besoin de vous expliquer.
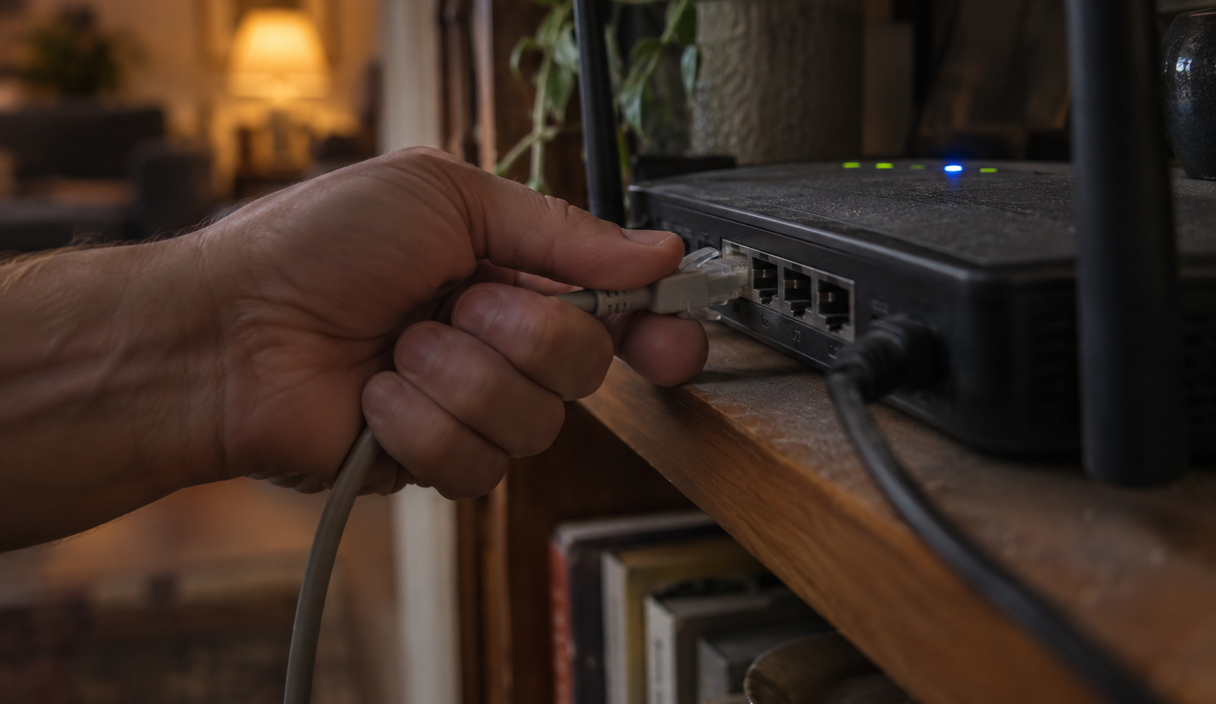
- Coupez la connexion internet : débranchez le câble de la box ou désactivez le wifi de l’ordinateur ou du téléphone. La personne ne pourra plus contrôler l’appareil à distance.
- Désinstallez le programme de contrôle à distance que l’on vous a demandé d’installer.
- Appelez votre banque depuis un autre téléphone, en utilisant le numéro qui figure sur votre carte ou dans votre application. Expliquez qu’une autre personne a eu accès à votre écran pendant que votre banque en ligne était ouverte. Demandez à la banque de vérifier les opérations récentes et de bloquer celles qui peuvent encore l’être. Faites opposition si les données de votre carte ont pu être vues.
- Changez vos mots de passe depuis un autre appareil de confiance. Commencez par votre messagerie et votre banque, puis activez la double authentification.
- Faites analyser l’appareil avec votre antivirus. Si nécessaire, demandez l’aide d’un professionnel avant de vous reconnecter à vos comptes sur cet appareil.
Faites ces démarches même si aucun paiement n’a été fait. La personne qui a vu votre écran a peut-être aussi vu des identifiants, des numéros de compte ou des documents.
Comment les escrocs demandent la « différence »
Une fois le faux montant affiché, l’escroc demande que l’excédent lui soit envoyé par un moyen qui laisse peu de chances de récupérer l’argent :
- un virement vers un compte qu’il vous indique, souvent au nom d’un particulier ou d’une société sans lien avec l’entreprise imitée ;
- des coupons prépayés ou des cartes cadeaux, achetés en magasin, dont il vous demande de lire les codes. Cette méthode est expliquée dans l’arnaque aux cartes cadeaux et aux coupons ;
- de la cryptomonnaie, plus rarement, envoyée depuis un distributeur ou une application.
Pour un virement, la vérification du nom du bénéficiaire peut vous aider. Depuis le 9 octobre 2025, votre banque compare gratuitement le nom saisi avec celui du titulaire de l’IBAN et vous indique le résultat, comme l’explique service-public.gouv.fr. Vous pouvez toujours valider le virement, mais ne le faites pas si le nom ne correspond pas à l’entreprise ou à l’administration mentionnée. Méfiez-vous également si votre interlocuteur vous demande d’ignorer l’alerte ou saisit lui-même les informations à votre place.
Une vraie entreprise qui a commis une erreur ne vous demande pas de renvoyer de l’argent sous forme de coupons ni vers le compte d’un particulier. Elle annule elle-même l’opération ou vous envoie une demande écrite que vous pouvez vérifier dans votre espace client.
Pourquoi cette arnaque peut tromper des personnes prudentes
Cette histoire va à l’encontre des situations habituelles : vous n’avez rien à payer, puisque quelqu’un affirme vouloir vous rendre de l’argent. On se méfie souvent moins quand on pense recevoir une somme que lorsqu’on doit en donner une.
L’escroc compte aussi sur votre honnêteté. Il vous montre une somme que vous n’auriez pas dû recevoir et vous demande de la rendre. Beaucoup de personnes veulent rendre ce qui ne leur appartient pas, surtout si leur interlocuteur affirme qu’il risque de perdre son emploi.
Ce qui apparaît à l’écran semble confirmer l’histoire, car vous voyez le montant dans votre propre banque en ligne. Pourtant, si quelqu’un contrôle votre ordinateur, il a pu modifier ou préparer ce que vous voyez.
Ces arnaques sont répétées chaque jour par des personnes qui savent quoi dire et quand le dire. La faute revient toujours à l’escroc, jamais à la personne qui a voulu bien faire.
Un exemple
Un homme reçoit un e-mail qui confirme un abonnement de 399 euros qu’il n’a jamais pris. Il appelle le numéro indiqué pour l’annuler. La personne lui demande d’installer un programme pour « traiter le remboursement », puis s’écrie qu’elle a versé 3 990 euros par erreur. L’homme voit le montant sur son compte et commence à préparer un virement. Avant de le valider, il lit le nom du bénéficiaire, qui ne correspond à rien. Il raccroche, débranche sa box et appelle sa banque. Celle-ci constate que l’argent avait simplement été transféré depuis son livret.
Si vous avez déjà envoyé de l’argent
- Appelez immédiatement votre banque. S’il s’agit d’un virement, demandez s’il peut encore être bloqué ou si la banque peut demander le retour de l’argent à la banque du bénéficiaire. La Banque de France précise que votre banque essaiera de récupérer la somme, mais que cela ne réussit pas toujours, surtout si la demande arrive tard. En cas d’échec, elle doit vous donner, si vous le demandez, les informations nécessaires pour agir. Vous trouverez la suite des démarches dans l’arnaque au virement instantané.
- Expliquez ce que vous avez fait et ce que l’escroc a fait sans votre accord. Une opération faite par l’escroc grâce à l’accès à distance n’est pas traitée comme un virement que vous avez vous-même validé. La banque doit rembourser un paiement non autorisé au plus tard à la fin du premier jour ouvrable suivant votre contestation, dans la limite de 13 mois, selon service-public.gouv.fr. Décrivez précisément ce qui s’est passé. La banque peut refuser le remboursement en cas de négligence grave, mais c’est à elle de la prouver, comme le rappelle la Banque de France.
- Si vous avez payé avec des coupons, contactez tout de suite l’émetteur en lui donnant le numéro du coupon et le ticket.
- Portez plainte et joignez les e-mails, les numéros, les relevés et le nom du programme utilisé. La Banque de France précise que la banque ne peut pas exiger un dépôt de plainte avant d’étudier votre demande de remboursement. La plainte peut toutefois aider l’enquête.
- Signalez l’e-mail à Signal Spam, le SMS ou le numéro au 33700, puis décrivez votre situation sur 17Cyber.
Si la banque refuse de rembourser une opération que vous n’avez pas autorisée, envoyez-lui une réclamation écrite, puis contactez le médiateur bancaire. Info Escroqueries vous conseille gratuitement au 0 805 805 817, du lundi au vendredi de 9 h à 18 h 30. Toutes les démarches sont expliquées dans porter plainte pour une arnaque.
Le faux remboursement après une première arnaque
Une autre version de cette arnaque vise les personnes qui ont déjà perdu de l’argent. Quelques semaines plus tard, quelqu’un les contacte en se présentant comme un avocat, un enquêteur, un service de recouvrement ou une autorité. Cette personne promet de récupérer la somme perdue, mais demande d’abord de payer des frais de dossier, des honoraires ou une taxe.
L’Autorité des marchés financiers décrit cette méthode : de faux avocats contactent des personnes qui ont déjà subi une arnaque et promettent de récupérer leur argent contre des honoraires. Leur seul objectif est de leur prendre encore de l’argent. L’Autorité précise qu’elle ne propose aucun service pour récupérer les sommes perdues.
Ne payez jamais pour obtenir un remboursement. Si quelqu’un vous contacte parce que vous avez perdu de l’argent, raccrochez et adressez-vous directement à votre banque, à l’enquêteur qui a reçu votre plainte ou à France Victimes au 116 006.
Repérer le message dès le début
Cette arnaque commence souvent par un message. Voici les signes à connaître :
- Un vrai remboursement d’impôt est versé automatiquement. Cybermalveillance.gouv.fr rappelle que l’argent arrive sur le compte enregistré auprès de l’administration fiscale, sans frais à payer ni validation par carte. Pour vérifier, saisissez vous-même l’adresse officielle et connectez-vous à votre espace particulier.
- L’Assurance Maladie ne demande jamais vos identifiants ameli, vos informations médicales, vos coordonnées bancaires complètes ni votre numéro de carte, comme l’indique ameli.fr.
- Vérifiez un abonnement inconnu dans votre compte, sur le site ou dans l’application du service. N’appelez pas le numéro indiqué dans le message.
- Si un lien promet un remboursement, vérifiez où il mène avant de cliquer. Les étapes à suivre sont expliquées dans vérifier si un lien est sûr.
- Personne n’a besoin de voir votre écran pour vous rembourser.
La même méthode est utilisée dans d’autres histoires, par exemple lorsqu’un faux technicien annonce la présence d’un virus. Consultez l’arnaque au faux support technique.
Questions fréquentes sur le faux remboursement
On m’a trop remboursé et on me demande de rendre la différence. Est-ce vrai ?
C’est presque toujours une arnaque. Une entreprise qui a commis une erreur annule elle-même l’opération ou vous écrit. Si la demande arrive par téléphone après un accès à votre écran et que l’on vous réclame un virement ou des coupons, le montant affiché a été modifié ou transféré depuis vos propres comptes.
Que dois-je faire en premier si quelqu’un a accès à mon ordinateur ?
Raccrochez et coupez la connexion internet en débranchant la box ou en désactivant le wifi. Désinstallez ensuite le programme de contrôle à distance, appelez votre banque depuis un autre téléphone et changez vos mots de passe depuis un appareil de confiance.
Une vraie entreprise peut-elle demander l’accès à mon ordinateur pour me rembourser ?
Non. Pour effectuer un remboursement, un agent n’a jamais besoin de voir ou de contrôler votre écran. Cybermalveillance.gouv.fr conseille de ne pas donner accès à votre appareil après une demande que vous n’avez pas faite vous-même.
J’ai donné des codes de coupons. Que puis-je faire ?
Contactez tout de suite l’émetteur indiqué sur le coupon. Donnez-lui le numéro et le ticket, puis demandez si le solde peut encore être bloqué. Conservez les preuves et portez plainte. Si les codes ont déjà été utilisés, les chances de récupérer l’argent sont faibles.
La banque rembourse-t-elle une arnaque au remboursement ?
La banque doit rembourser les opérations que l’escroc a faites sans votre accord, par exemple grâce à l’accès à distance. Elle doit le faire au plus tard à la fin du premier jour ouvrable suivant votre contestation, sauf si elle prouve une négligence grave. Un virement que vous avez vous-même validé est en principe considéré comme autorisé. Demandez alors immédiatement à la banque d’essayer de récupérer l’argent envoyé.
Le message « Paiement validé avec succès » est-il une arnaque ?
Oui, si vous n’avez rien acheté. En novembre 2025, RMC Conso a décrit un faux e-mail annonçant un paiement « validé avec succès » que la personne n’avait pas fait. Le message lui demandait d’appeler rapidement un numéro. Au téléphone, un faux service de sécurité proposait d’annuler l’opération pour obtenir ses données bancaires. Vérifiez vos opérations dans l’application de votre banque et n’appelez jamais le numéro indiqué dans le message.
Où signaler une arnaque au faux remboursement ?
Portez plainte au commissariat, à la gendarmerie ou par courrier au procureur. Signalez l’e-mail à Signal Spam, le SMS ou le numéro au 33700, puis décrivez votre situation sur 17Cyber. Vous pouvez aussi appeler Info Escroqueries au 0 805 805 817.
Je n’ai rien envoyé, mais ils ont vu mon écran. Dois-je quand même agir ?
Oui. Désinstallez le programme, changez vos mots de passe depuis un autre appareil, prévenez votre banque et surveillez vos relevés. La personne qui a vu votre écran a peut-être aussi vu des identifiants ou des documents.
Continuer la lecture
Arnaque au faux support technique : fausse alerte virus, écran bloqué et faux technicien
La fenêtre qui hurle, le numéro à appeler, la prise en main à distance : comment sortir de l’écran bloqué et quoi faire si le faux technicien est déjà entré.
10 min de lectureLire
Arnaque au coupon Transcash, PCS ou Paysafecard : reconnaître la demande et quoi faire si vous avez payé
Pourquoi aucun organisme sérieux ne se fait payer en codes de coupon, les histoires qui mènent au bureau de tabac, et l’appel à passer tout de suite après.
10 min de lectureLire

Arnaque au virement instantané : que faire, et peut-on se faire rembourser ?
L’appel à passer dans la première heure, ce que les règles couvrent vraiment, et pourquoi personne ne peut promettre un remboursement.
15 min de lectureLire