17 arnaques qui touchent la France en 2026 et comment reconnaître chacune
Les arnaques de cette liste ont des histoires très différentes, mais presque toutes finissent de la même façon : un paiement fait dans l’urgence, un code transmis ou un document envoyé à quelqu’un qui n’est pas qui il prétend être. Pour chacune, vous voyez comment elle arrive en général et quel détail montre que c’est une arnaque avant de payer.
Ce que disent les chiffres les plus récents
Cybermalveillance.gouv.fr, le service public d’assistance aux victimes, a publié le 26 mars 2026 son rapport d’activité 2025. Le dispositif y compte plus de 500 000 victimes assistées, 20 % de plus qu’en 2024. Chez les particuliers, l’hameçonnage, c’est-à-dire le faux message qui cherche à obtenir vos données ou votre argent, représente près d’un tiers des demandes d’assistance, et les recherches d’aide à ce sujet ont augmenté de 71 % en un an, selon le classement des menaces visant les particuliers en 2025.
La liste ci-dessous part de ces chiffres et des alertes publiées en 2025 et en 2026 par Cybermalveillance.gouv.fr, l’Autorité des marchés financiers, l’Assurance Maladie, France Travail et la gendarmerie. Chaque arnaque est accompagnée de sa source. Pour chacune, vous voyez comment l’histoire arrive en général et le détail qui permet souvent de la reconnaître avant de payer.
Les chiffres cités portent sur des demandes d’assistance et des signalements. Ils montrent ce qui arrive le plus souvent aux personnes qui cherchent de l’aide, pas le nombre total d’arnaques commises en France.
Arnaques à l’achat et à la vente
1. La fausse boutique en ligne
Le rapport de Cybermalveillance.gouv.fr relève une hausse de 170 % des escroqueries commerciales en 2025, notamment à cause de sites frauduleux qui se sont multipliés. L’annonce apparaît sur un réseau social ou dans un résultat de recherche, avec un prix bien plus bas qu’ailleurs et peu de temps pour se décider. Le site a l’air complet, avec de belles photos et des avis. Le paiement passe, et la commande n’arrive jamais.
Comment la reconnaître : un prix très en dessous du marché est le premier signal. La DGCCRF conseille de vérifier les mentions légales pour trouver le nom officiel et l’adresse du vendeur, de se méfier des descriptions traduites automatiquement et des photos trop génériques, et de ne pas se fier uniquement aux avis. Cherchez aussi le nom de la boutique en dehors de l’annonce. Si on vous demande un virement vers le compte d’un particulier pour un achat dans une boutique, ne payez pas. Notre article pour reconnaître un faux site détaille ces vérifications.
2. Le faux acheteur sur un site de petites annonces
En janvier 2026, le Journal du Net a relayé une alerte de la gendarmerie de la Côte-d’Or destinée aux vendeurs particuliers. Un acheteur sérieux en apparence accepte le prix, dit avoir payé par le système sécurisé du site et annonce une notification. Le vendeur reçoit alors un e-mail qui a l’air officiel, avec son nom, le prix, la description de l’objet et l’adresse d’expédition. Mais la vraie notification aurait dû arriver dans la messagerie du site. Des vendeurs ont expédié l’objet de cette façon sans jamais recevoir l’argent.
Comment la reconnaître : la confirmation de paiement arrive par e-mail au lieu d’apparaître dans la messagerie du site. La gendarmerie et la plateforme conseillent de rester dans la messagerie du site et de n’utiliser que le paiement intégré. Pour savoir si l’argent est vraiment là, ouvrez vous-même l’application ou le site, sans passer par le lien reçu.
3. Le QR code piégé
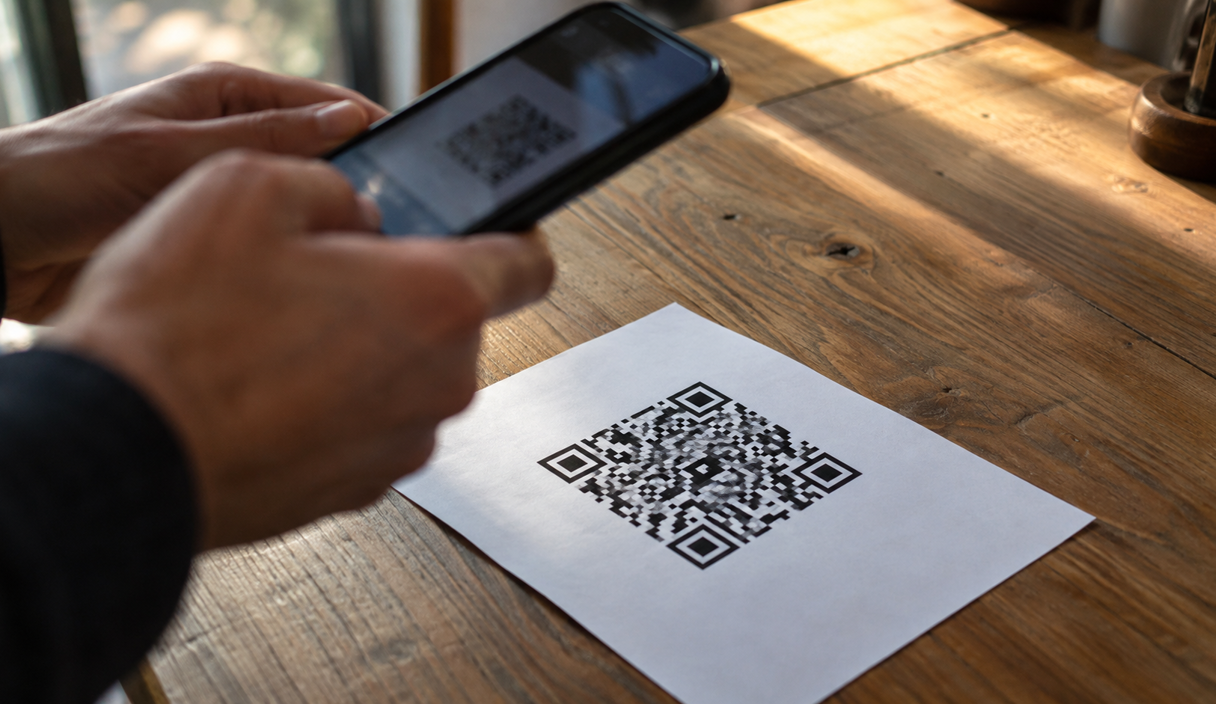
Cybermalveillance.gouv.fr décrit, dans sa page sur l’hameçonnage par QR code mise à jour en août 2026, de faux avis de contravention reçus à domicile ou laissés sur le pare-brise, de faux avis de passage de livraison déposés dans les boîtes aux lettres et de faux QR codes collés sur des parcmètres ou des bornes de recharge. Le QR code mène à un faux site ou fait télécharger un programme malveillant.
Comment le reconnaître : un QR code ne montre pas son adresse avant d’être scanné. Après le scan, lisez l’adresse qui s’affiche avant de taper quoi que ce soit, et abandonnez au moindre doute. Un autocollant posé par-dessus le QR code d’un parcmètre est un signal clair. Pour payer un stationnement ou une amende, passez par l’application ou le site officiel que vous cherchez vous-même.
4. Le faux RIB sur une facture
Les fraudes au virement, qui comprennent le détournement de RIB, ont augmenté de 196 % en 2025 et représentent 13 000 assistances par an, selon Cybermalveillance.gouv.fr. L’escroc se fait passer pour quelqu’un à qui vous devez de l’argent, par exemple un artisan, un notaire, un avocat ou un propriétaire, et envoie une facture avec un RIB falsifié. Cela arrive souvent après le piratage d’une boîte mail, la sienne ou la vôtre, ce qui explique que le message tombe au bon moment et avec le bon montant.
Comment le reconnaître : tout changement de RIB annoncé par message se confirme par téléphone, au numéro que vous utilisez d’habitude avec cette personne, jamais à celui écrit dans le message. Depuis le 9 octobre 2025, les banques de la zone euro doivent proposer gratuitement la vérification du bénéficiaire, qui compare le nom saisi avec le titulaire de l’IBAN avant le virement. Si votre banque signale que le nom ne correspond pas, n’envoyez pas l’argent avant d’avoir confirmé par un autre moyen.
Quand on se fait passer pour votre banque, une entreprise ou une administration
5. Le faux conseiller bancaire
C’est l’une des arnaques qui ont le plus progressé en 2025 : +159 %, avec 15 000 recherches d’assistance sur l’année selon Cybermalveillance.gouv.fr. L’appel annonce une opération suspecte sur votre compte. La personne connaît déjà votre nom, votre adresse, parfois une partie de votre carte, et le numéro affiché peut imiter celui de votre banque. Elle vous demande de lui lire un code reçu par SMS ou de valider une opération dans l’application, en disant que c’est pour l’annuler. En réalité, vous validez un paiement ou l’ajout d’un bénéficiaire. Les demandes d’assistance pour usurpation de numéro de téléphone ont d’ailleurs augmenté de 517 % en 2025.
Comment le reconnaître : un vrai conseiller ne vous demande ni code de confirmation ni validation d’une opération que vous n’avez pas faite. Raccrochez et rappelez votre banque par vos moyens habituels : l’agence, le numéro au dos de votre carte ou la messagerie de votre application. Un numéro qui s’affiche correctement ne prouve rien. Notre article sur les appels frauduleux explique comment ces appels sont construits.
6. Le faux coursier qui vient chercher votre carte
C’est la suite du faux conseiller. Après l’appel, on vous demande le code de votre carte, parfois de la couper en deux, et on annonce qu’un coursier va passer la récupérer pour la sécuriser ou la détruire. Les escrocs s’en servent ensuite pour des retraits et des achats. Le 7 septembre 2026, la gendarmerie de Haute-Savoie a signalé trois cas dans le Chablais, rapportés par Le Messager : l’appel affichait un nom de gendarmerie sur l’écran du téléphone, alors que la gendarmerie n’utilise pas d’identifiant nominatif quand elle appelle.
Comment le reconnaître : aucune banque, ni la police, ni la gendarmerie n’envoie quelqu’un chercher votre carte à domicile. Cybermalveillance.gouv.fr précise de ne pas la confier, même si on vous a demandé de la découper avant. Ne donnez jamais le code de votre carte. En cas de doute, raccrochez, faites opposition et appelez votre banque au numéro que vous connaissez.
7. Le faux support technique
Les demandes d’assistance pour cette arnaque sont reparties à la hausse en 2025, avec +39 %. Une fenêtre bloque l’écran, parfois avec une sirène, annonce un virus et donne un numéro à appeler. Le faux technicien demande à prendre la main à distance sur l’appareil, puis facture un dépannage inutile. Dans de plus en plus de cas, il demande aussi à accéder aux comptes bancaires pour les « sécuriser », et prend l’argent.
Comment le reconnaître : une vraie alerte de sécurité ne vous demande pas d’appeler un numéro. N’installez aucun logiciel de prise en main à distance à la demande de quelqu’un qui vous a contacté ou dont le numéro vient d’une fenêtre qui s’est ouverte toute seule. Si l’écran bouge sans que vous le touchiez, coupez internet et appelez votre banque depuis un autre appareil.
8. Le SMS de colis ou de livraison
C’est l’un des faux messages les plus observés en 2025 dans le bilan de l’hameçonnage de Cybermalveillance.gouv.fr : un problème de livraison, et un réacheminement à payer, de l’ordre de 1 à 2 euros. Le lien mène à un faux site qui récupère vos coordonnées de carte. Ces données servent ensuite, le plus souvent, à préparer un appel de faux conseiller bancaire. D’autres campagnes du même genre utilisent le nom d’administrations ou de grandes entreprises, avec une promotion, un remboursement ou une commande à annuler.
Comment le reconnaître : un petit montant demandé par lien pour débloquer un colis doit vous alerter. Vérifiez la commande dans le compte du vendeur ou du transporteur, que vous ouvrez vous-même. Vous pouvez transférer le SMS au 33700, le service gratuit de signalement des SMS indésirables. Si le doute vient d’un message qui parle de votre banque, lisez notre article sur les faux SMS de la banque.
9. La fausse convocation de la police ou de la gendarmerie
Depuis l’été 2020, Cybermalveillance.gouv.fr observe des campagnes de messages qui usurpent l’identité de la police nationale, de la gendarmerie, d’Europol ou d’Interpol. Son bilan 2025 dit que cette arnaque reste omniprésente. Le message, présenté comme une convocation officielle, accuse la personne d’infractions graves liées à des mineurs et menace de poursuites et de publicité si elle ne répond pas vite. La réponse mène à une demande d’argent. Les services imités n’y sont pour rien : leur nom est utilisé par les escrocs.
Comment la reconnaître : une vraie procédure ne se règle pas en répondant à un e-mail ni en payant une somme pour « classer » le dossier. Ne répondez pas et ne payez rien. En cas de doute, appelez vous-même le commissariat ou la brigade la plus proche, à partir d’un numéro que vous avez trouvé par vos propres moyens.
Quand on se fait passer pour un proche
10. « Coucou maman » : le faux enfant au nouveau numéro
Un SMS arrive d’un numéro inconnu : l’enfant a perdu, cassé ou fait tomber son téléphone et donne un nouveau numéro, puis demande de continuer sur une application de messagerie. La conversation ressemble à celle d’un fils ou d’une fille, et arrive vite une demande d’argent urgente, par virement ou par codes de coupons prépayés. Cybermalveillance.gouv.fr décrit cette escroquerie à l’enfant qui a un problème avec son téléphone, avec des extraits de messages reçus.
Comment la reconnaître : appelez l’enfant au numéro que vous aviez déjà enregistré. S’il ne répond pas, contactez un proche qui peut être avec lui. Tant que ce n’est pas fait, n’envoyez rien, même si le ton et les détails ont l’air justes. Notre article pour protéger ses parents des arnaques propose une règle simple à fixer en famille.
11. Le compte de messagerie piraté qui écrit à vos contacts
Le piratage de compte arrive en deuxième position des demandes d’assistance des particuliers en 2025, avec plus de 11 %. Une fois un compte de messagerie ou de réseau social pris, l’escroc écrit aux contacts avec le vrai nom et la vraie photo, et demande de l’argent ou un code. Le code de vérification reçu par SMS est souvent ce qui permet de voler le compte suivant.
Comment le reconnaître : une demande d’argent ou de code, même venue du vrai compte d’un ami, se confirme par un appel. Ne transmettez jamais un code reçu par SMS, même à quelqu’un que vous connaissez. Si c’est votre compte qui a été pris, notre article sur le compte de messagerie piraté donne les étapes pour le récupérer.
12. La voix d’un proche imitée
Le ministère de l’Intérieur explique, dans sa fiche sur les arnaques qui utilisent l’intelligence artificielle, mise à jour le 11 février 2026, que des escrocs récupèrent des enregistrements de voix sur les réseaux sociaux pour fabriquer des messages qui semblent venir d’un proche. Un point à connaître : l’idée qu’un simple « allô » au téléphone suffirait à copier votre voix a circulé au printemps 2026, mais franceinfo rapporte que la police a retiré sa vidéo et qu’aucun cas de ce type n’avait été signalé aux autorités.
Comment la reconnaître : une voix familière ne suffit plus à confirmer qui parle. Raccrochez et rappelez la personne au numéro que vous connaissez. Convenir en famille d’une question à laquelle seuls vous pouvez répondre aide aussi, et limiter les vidéos publiques où l’on entend votre voix réduit le matériel disponible.
Quand on vous promet de l’argent
13. Le faux placement présenté dans un faux article de presse
Le 19 août 2026, l’Autorité des marchés financiers a alerté sur la multiplication de faux sites d’information qui copient l’apparence de médias français connus et prêtent à des personnalités de fausses déclarations sur une plateforme de trading qui ferait gagner beaucoup, très vite. Les médias et les personnalités imités n’ont rien à voir avec ces articles. Selon une responsable de l’AMF interrogée par franceinfo, la personne remplit un formulaire, puis un faux conseiller la rappelle pour obtenir un premier versement.
Comment le reconnaître : un rendement élevé présenté comme sûr et rapide doit vous alerter. Avant de verser quoi que ce soit, cherchez le nom de la plateforme sur les listes noires de l’AMF. Un gain qui s’affiche à l’écran ne prouve pas que l’argent existe, et des frais demandés pour retirer votre propre argent sont un signal d’arnaque.
14. La promesse de récupérer l’argent déjà perdu
Cette arnaque vise les personnes qui ont déjà perdu de l’argent dans un faux placement. Quelqu’un se présente comme un avocat, une agence de recouvrement, une banque ou même l’AMF, et promet de récupérer les fonds contre de nouveaux paiements. Les organismes dont le nom est utilisé n’y sont pour rien. En 2025, l’AMF a reçu environ 2 000 signalements de ce type, soit 14 % des signalements reçus, d’après un article de Capital du 22 septembre 2026.
Comment la reconnaître : l’AMF rappelle qu’elle ne peut pas récupérer des fonds perdus et ne demande jamais d’argent aux épargnants. Quelqu’un qui vous contacte de lui-même en sachant ce que vous avez perdu, et qui demande à être payé d’avance, suit le schéma de cette arnaque. Si vous voulez l’aide d’un avocat, cherchez-en un vous-même.
Quand on veut vos documents ou vos données
15. Le faux message sur la carte Vitale
L’Assurance Maladie est ici imitée par les escrocs, comme ses assurés. Elle signale que, depuis janvier 2026, des e-mails qui reprennent les couleurs de sa lettre d’information invitent à commander une nouvelle carte Vitale et à payer des frais de livraison. Sur sa page consacrée aux messages frauduleux, elle rappelle que la création et l’envoi d’une nouvelle carte Vitale sont gratuits, et qu’elle ne demande jamais votre mot de passe, des informations médicales ni vos coordonnées bancaires complètes.
Comment le reconnaître : des frais de livraison pour une carte Vitale suffisent à savoir que le message est faux. Pour voir si une démarche vous concerne, tapez vous-même l’adresse de votre compte ameli ou ouvrez l’application officielle, sans passer par le lien du message.
16. La fausse offre d’emploi
Le poste semble crédible, parfois au nom d’une vraie entreprise, avec un salaire cohérent. Après un entretien rapide, on vous demande votre pièce d’identité, votre IBAN et un justificatif de domicile pour « préparer le contrat », et ces documents servent ensuite à usurper votre identité, comme le décrit 20 Minutes en juillet 2026. D’autres versions demandent de payer un kit de démarrage ou une formation.
Comment la reconnaître : France Travail liste les signaux d’alerte : une offre reçue sans avoir postulé, une adresse d’expéditeur qui ne correspond pas à l’entreprise, une demande de paiement ou de coordonnées bancaires, un recrutement sans aucun entretien et une réponse exigée tout de suite. Vérifiez que l’offre existe sur le site de l’entreprise et n’envoyez pas de document sensible avant d’avoir signé un vrai contrat.
17. Le crédit ou le compte ouvert à votre nom
Les demandes d’assistance liées aux fuites de données ont doublé en 2025 (+107 %), selon Cybermalveillance.gouv.fr. Ces données, comme les documents envoyés à de fausses annonces d’emploi ou de location, permettent à un escroc d’ouvrir un compte ou souscrire un crédit à votre nom.
Comment le reconnaître : un courrier d’un organisme de crédit que vous ne connaissez pas, ou un prélèvement que vous ne reconnaissez pas, mérite une vérification rapide. Service-public.gouv.fr indique que l’on peut vérifier auprès du fichier Ficoba si des comptes ont été ouverts à son nom, et auprès de la Banque de France si l’on est inscrit au FCC ou au FICP. Pour envoyer une copie de votre carte d’identité, l’application France Identité permet de créer un justificatif à usage unique.
Ce que presque toutes ont en commun
Ces dix-sept arnaques commencent de façon très différente, mais la plupart reposent sur les mêmes éléments : une histoire pressée, un contact qui vient vers vous sans que vous l’ayez cherché, et une demande d’argent, de code ou de document.
- La pression du temps. Compte bloqué, colis renvoyé, offre qui se termine ce soir : l’urgence sert à vous empêcher de vérifier.
- Le contact fourni dans le message. Le lien, le numéro, le QR code et le RIB viennent de l’escroc. Quand vous passez par le site, l’application ou le numéro que vous trouvez vous-même, une bonne partie de ces histoires ne tient plus.
- Le nom de la personne qui reçoit l’argent. Avant un virement, la vérification du bénéficiaire compare le nom et l’IBAN. Un particulier à la place d’une entreprise, ou une société sans lien avec votre achat, est une raison de ne pas payer.
- Le code reçu par SMS. Il sert à prouver que c’est bien vous. Le transmettre revient à ouvrir votre compte à quelqu’un d’autre, même quand la demande semble venir d’un proche ou de votre banque.
Pour voir ces situations plus en détail, notre article sur les arnaques en ligne les plus courantes reprend cinq d’entre elles, et comment éviter les arnaques réunit les vérifications à faire avant de cliquer ou de payer.
Si le paiement a déjà été fait
Appelez votre banque tout de suite, au numéro que vous connaissez ou par l’application, jamais à un numéro venu du message. Si une carte est en jeu, faites opposition ; le serveur interbancaire d’opposition répond au 0 892 705 705, 24 heures sur 24.
Ce que vous pouvez obtenir dépend du type d’opération. Pour une opération que vous n’avez pas autorisée, service-public.gouv.fr rappelle que la banque doit rembourser immédiatement, au plus tard à la fin du premier jour ouvrable après votre contestation, et que vous avez 13 mois pour contester. Pour un virement que vous avez validé vous-même, même trompé, il n’y a pas de remboursement automatique. Cybermalveillance.gouv.fr conseille d’alerter la banque immédiatement pour tenter de suspendre le virement s’il n’est pas encore parti, et sinon de demander le retour des fonds. Notre article sur l’arnaque au virement instantané explique ces démarches pas à pas.
Gardez les messages, les adresses des pages et les justificatifs. Vous pouvez porter plainte en ligne sur THESEE pour les faux sites de vente, les arnaques aux petites annonces et le piratage de messagerie, et trouver une aide adaptée à votre situation sur 17Cyber. Pour des conseils par téléphone, Info Escroqueries répond gratuitement au 0 805 805 817, du lundi au vendredi de 9 h à 18 h 30.
Une dernière chose, valable pour toute cette liste : la responsabilité d’une arnaque revient toujours à la personne qui la commet. Ces histoires sont construites pour fonctionner, et elles trompent aussi des gens très attentifs.
Sources consultées
Les arnaques, les chiffres et les alertes cités ont été vérifiés le 24 septembre 2026 sur ces pages :
- Cybermalveillance.gouv.fr : rapport d’activité et état de la menace 2025, publié le 26 mars 2026
- Cybermalveillance.gouv.fr : les principales cybermalveillances qui ont affecté les particuliers en 2025
- Cybermalveillance.gouv.fr : l’hameçonnage en 2025
- Cybermalveillance.gouv.fr : le quishing, l’hameçonnage par QR code, mis à jour le 10 août 2026
- Cybermalveillance.gouv.fr : que faire en cas de fraude au virement ou au faux RIB
- Cybermalveillance.gouv.fr : que faire en cas de fraude au faux conseiller bancaire
- Cybermalveillance.gouv.fr : l’arnaque au faux support technique
- Cybermalveillance.gouv.fr : escroquerie à l’enfant qui a un problème avec son téléphone
- Cybermalveillance.gouv.fr : piratage de compte, que faire
- Cybermalveillance.gouv.fr : escroquerie à l’infraction pédopornographique
- Ministère de l’Économie : comment vérifier la fiabilité d’un site internet
- Journal du Net : l’alerte de la gendarmerie de la Côte-d’Or sur les faux acheteurs, 19 janvier 2026
- Le Messager : des faux coursiers en Haute-Savoie, la gendarmerie lance l’alerte, 7 septembre 2026
- Service-public.gouv.fr : la vérification du bénéficiaire des virements, obligatoire depuis le 9 octobre 2025
- Ministère de l’Intérieur : les arnaques utilisant l’intelligence artificielle, mise à jour le 11 février 2026
- Franceinfo : clonage de voix par téléphone, faut-il craindre une arnaque au simple allô
- AMF : multiplication des arnaques sous forme de faux articles de presse, 19 août 2026
- Franceinfo : l’AMF alerte sur les faux articles de presse, 20 août 2026
- AMF : listes noires des sociétés et sites non autorisés
- Capital : les faux agents de l’AMF qui promettent de récupérer votre argent, 22 septembre 2026
- AMF : alerte contre des usurpateurs qui prétendent aider à récupérer des fonds
- Assurance Maladie : se protéger des courriers, appels, e-mails et SMS frauduleux, 19 janvier 2026
- France Travail : reconnaître les fausses offres d’emploi
- 20 Minutes : les fausses annonces d’emploi piègent les candidats, 29 juillet 2026
- Service-public.gouv.fr : usurpation d’identité
- Service-public.gouv.fr : fraude à la carte bancaire
- Ministère de l’Intérieur : la plainte en ligne pour les arnaques sur internet (THESEE)
Questions fréquentes sur les arnaques en 2026
Quelle est l’arnaque la plus fréquente en France aujourd’hui ?
Selon le rapport d’activité 2025 de Cybermalveillance.gouv.fr, l’hameçonnage, c’est-à-dire le faux message par SMS, e-mail ou appel, représente près d’un tiers des demandes d’assistance des particuliers. Viennent ensuite le piratage de compte, avec plus de 11 %, puis les suites de fuites de données. Parmi les arnaques qui progressent le plus, le faux conseiller bancaire a augmenté de 159 % et la fraude au virement ou au faux RIB de 196 %.
Les arnaques ont-elles augmenté en 2026 ?
Les chiffres complets de 2026 ne sont pas encore publiés. Le dernier bilan disponible, celui de 2025 publié en mars 2026 par Cybermalveillance.gouv.fr, compte plus de 500 000 victimes assistées, 20 % de plus qu’en 2024. Ce chiffre mesure les personnes qui ont demandé de l’aide, pas le nombre total d’arnaques commises.
La vérification du bénéficiaire suffit-elle à éviter une arnaque au virement ?
Elle aide beaucoup, mais ne règle pas tout. Depuis le 9 octobre 2025, votre banque compare le nom saisi avec le titulaire de l’IBAN et vous prévient s’ils ne correspondent pas. Si l’escroc a ouvert un compte à son propre nom, le nom peut correspondre. Regardez donc aussi qui reçoit l’argent et si ce nom a un rapport avec ce que vous payez.
Comment savoir si un appel de ma banque est vrai ?
Ne cherchez pas à le deviner pendant l’appel. Raccrochez, puis appelez votre banque au numéro au dos de votre carte ou passez par la messagerie de votre application. Le numéro affiché peut être imité. Une banque ne vous demande ni code reçu par SMS, ni validation d’une opération pour l’annuler, ni de remettre votre carte à un coursier.
J’ai reçu un message vocal avec la voix d’un proche qui demande de l’argent. Que faire ?
Ne payez pas tout de suite et appelez cette personne au numéro que vous aviez déjà enregistré. Le ministère de l’Intérieur signale que des escrocs utilisent des enregistrements trouvés sur les réseaux sociaux pour imiter la voix d’un proche. Une question convenue à l’avance en famille permet aussi de vérifier.
Faut-il porter plainte même pour un petit montant ?
Oui, c’est utile. La plainte garde une trace des faits, elle est souvent demandée par la banque pour traiter une contestation, et elle aide les enquêteurs à relier des affaires entre elles. Pour les faux sites de vente, les petites annonces et le piratage de messagerie, elle peut se faire en ligne sur THESEE. Pour une fraude à la carte bancaire, le signalement se fait sur Perceval.
Continuer la lecture

Les arnaques en ligne les plus courantes : cinq situations et quoi faire
Fausse banque, faux proche, faux frais de livraison, faux support, faux gain. Cinq histoires, une même demande en dessous.
13 min de lectureLire

Arnaque au virement instantané : que faire quand l’argent est déjà parti
L’appel à passer dans la première heure, ce que les règles couvrent vraiment, et pourquoi personne ne peut promettre un remboursement.
15 min de lectureLire
Protéger ses parents des arnaques sans décider à leur place
Une phrase qui fait gagner du temps, deux contacts de confiance, et un plan pour après, décidés ensemble plutôt qu’imposés.
13 min de lectureLire