Assicurazione per lo smartphone: che cosa copre, quanto costa davvero e quando conviene
Un’assicurazione per lo smartphone può pagare la riparazione o la sostituzione dopo un danno accidentale, un furto o, a volte, uno smarrimento. Prima di comprarla conviene sapere che cosa ti copre già la garanzia legale.
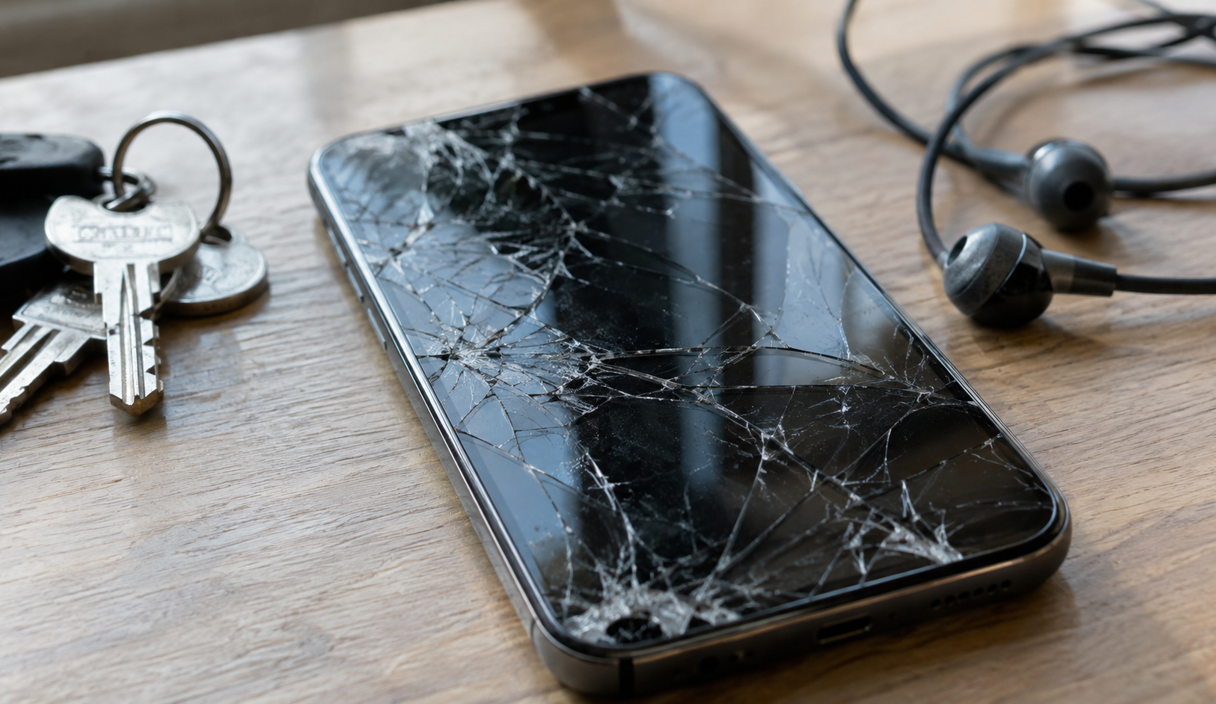
Che cos’è un’assicurazione per lo smartphone
È una polizza che copre alcuni rischi del telefono, entro limiti e condizioni scritti nel contratto. A seconda del prodotto, può comprendere:
- il danno accidentale, come lo schermo rotto dopo una caduta o il telefono finito in acqua;
- il furto e la rapina, spesso con condizioni precise su come è avvenuto;
- lo smarrimento, che molte polizze escludono o offrono solo come opzione;
- i guasti dopo la fine della garanzia legale, cioè un’estensione a pagamento.
Il nome commerciale non dice quali di queste coperture ci sono. Lo dice il set informativo, il pacchetto di documenti che deve esserti consegnato prima della firma. La guida dell’IVASS, l’autorità che vigila sulle assicurazioni, spiega che nel documento informativo precontrattuale aggiuntivo trovi le garanzie opzionali, le esclusioni, i limiti, i costi e come fare reclamo.
Le polizze per telefono si comprano in modi diversi: insieme al telefono nel negozio o sul sito dove lo compri, con l’abbonamento dell’operatore, oppure da sole presso un’impresa di assicurazione. Il modo in cui la compri non cambia le domande da fare.
Che cosa ti copre già la garanzia legale
Prima di pagare una polizza, guarda che cosa ti spetta per legge. Il Ministero delle Imprese e del Made in Italy spiega la garanzia legale di conformità in modo chiaro.
- Dura due anni dalla consegna per i beni nuovi. Per quelli usati il venditore può accordarsi per un periodo più breve, ma mai sotto un anno.
- Ne risponde il venditore, cioè il negozio o il sito dove hai comprato il telefono, che è l’unico con cui hai un contratto. Non devi rivolgerti al produttore, salvo che sia stato lui a venderti il telefono.
- Copre i difetti che esistevano alla consegna e che si manifestano entro i due anni: un telefono che non si accende, una batteria che non tiene la carica dopo poche settimane, un difetto di fabbrica.
- Non copre i difetti nati dopo, per esempio dall’uso, da una cattiva manutenzione o da pezzi di ricambio non originali. Una caduta o un bagno nel lavandino non sono difetti di conformità.
- Ti dà diritto prima di tutto alla riparazione o alla sostituzione senza spese. Solo se non sono possibili puoi chiedere una riduzione del prezzo o la risoluzione del contratto.
- Hai 26 mesi dalla consegna per far valere i tuoi diritti per i difetti non nascosti di proposito dal venditore.
Questo vuol dire che una polizza che si limita a coprire i guasti nei primi due anni ti fa pagare qualcosa che hai già. Il valore di una polizza sta in quello che la garanzia legale non copre: il danno accidentale, il furto, a volte lo smarrimento, e i guasti dopo i due anni.
Premio, franchigia e limiti: quanto ti costa davvero
Il premio è solo una parte del costo. Quando succede qualcosa, entrano in gioco altre cifre, che l’IVASS spiega con esempi nella sua guida su infortuni e malattia, e che valgono allo stesso modo per una polizza sul telefono.
- Franchigia. È un importo fisso che resta a tuo carico a ogni sinistro. Se è assoluta, viene sempre tolta da quello che ricevi: con una franchigia di 250 euro e un danno di 400 euro, l’impresa paga 150 euro. Per uno schermo rotto, una franchigia alta può mangiarsi quasi tutto il rimborso.
- Scoperto. È una percentuale del danno che resta a tuo carico. Con uno scoperto del 25%, su una riparazione di 400 euro ne ricevi 300.
- Massimale. È il massimo che l’impresa paga. Nelle polizze per telefono è spesso legato al valore del telefono.
Altre cose da cercare nel contratto:
- quanti sinistri puoi denunciare in un anno o per tutta la durata;
- che cosa ti danno in caso di sostituzione: un telefono nuovo uguale, un modello equivalente, un telefono ricondizionato o un rimborso in denaro;
- se il valore riconosciuto scende con il tempo, per esempio in base all’età del telefono;
- se il premio si paga una volta o ogni mese, e per quanto tempo. Sommare le rate per tutta la durata aiuta a confrontare il costo con il prezzo di una riparazione.
Le esclusioni e i limiti da cercare
Le esclusioni sono la parte che decide se la polizza ti paga, e non stanno nella pubblicità. Nelle polizze per telefono cerca con attenzione queste voci:
- Le condizioni del furto. Alcuni contratti coprono solo il furto con violenza o con scasso, e non quello da una borsa lasciata su una sedia o da un’auto. Leggi la definizione esatta.
- Lo smarrimento, spesso escluso o coperto solo con un’opzione.
- I danni estetici come graffi e ammaccature che non impediscono di usare il telefono.
- L’usura e la batteria che invecchia.
- I danni volontari o da uso improprio, e quelli causati da riparazioni fatte fuori dai centri indicati dall’impresa.
- Il telefono usato o già danneggiato al momento della firma, che alcune polizze non accettano.
- Gli accessori, come cuffie, cover e caricabatterie, spesso esclusi.
Fai attenzione anche ai tempi: alcuni contratti prevedono che la polizza vada comprata entro pochi giorni dall’acquisto del telefono, o che il danno vada denunciato entro un termine breve.
Che cosa fare se il telefono viene rubato o si perde
- Blocca la SIM chiamando subito il tuo operatore da un altro telefono. Così nessuno può usare il tuo numero per ricevere i codici della banca.
- Localizza, blocca e cancella il telefono a distanza con le funzioni del sistema operativo, se le avevi attivate, accedendo da un altro dispositivo.
- Cambia le password di email, banca e app più importanti, a partire dall’email, e avvisa la banca se sul telefono c’erano app di pagamento.
- Fai denuncia o segnalazione. Quasi tutte le polizze chiedono la copia della denuncia per pagare un furto. Per lo smarrimento del cellulare, il portale Denunce online della Polizia di Stato permette di fare la segnalazione da casa con SPID o CIE e di scaricare il verbale protocollato entro 96 ore. Per un furto si va in un ufficio di polizia o dai Carabinieri.
- Avvisa l’impresa entro i termini. L’articolo 1913 del codice civile fissa tre giorni da quando il sinistro si è verificato o da quando ne hai avuto conoscenza, salvo un termine diverso scritto nel contratto.
- Tieni pronti i documenti: scontrino o fattura del telefono, codice IMEI, denuncia, numero della polizza.
Dopo un furto o uno smarrimento possono arrivare messaggi che dicono che il telefono è stato ritrovato e ti chiedono di inserire i tuoi dati di accesso per vederlo. Non farlo: entra tu nell’account dal sito ufficiale. La guida su come capire se un link è sicuro spiega che cosa guardare.
La polizza proposta alla cassa
Spesso la polizza ti viene offerta mentre stai pagando il telefono, con poco tempo per leggere. Non è un’offerta da prendere o lasciare in quel momento.
- Chiedi i documenti informativi e leggi almeno le esclusioni e la franchigia prima di dire sì.
- Controlla chi ti vende la polizza. Il negozio che propone polizze insieme ai suoi prodotti è un intermediario a titolo accessorio. Il Registro unico degli intermediari dell’IVASS comprende anche questi intermediari, nella sezione F, e indica i siti internet usati per vendere polizze.
- Chiedi del ripensamento. L’IVASS ricorda che in alcuni casi puoi recedere da una polizza appena firmata, senza penali e senza dare spiegazioni, con raccomandata o PEC. Controlla nel documento informativo se il tuo contratto lo prevede e entro quanto.
- Guarda se paghi una volta o ogni mese e come si disdice.
Non c’è niente di sbagliato nel comprare la polizza in negozio. Va solo scelta con lo stesso criterio di una polizza comprata altrove.
Come capire se ti conviene
Fai un conto semplice. Prendi il prezzo di una riparazione dello schermo per il tuo modello e il valore del telefono. Poi confrontali con il costo totale della polizza per tutta la durata, sommato alla franchigia che pagheresti a ogni sinistro.
- Può avere senso se il telefono è costoso, se una spesa improvvisa per sostituirlo sarebbe un problema per il tuo bilancio, se lo usi molto fuori casa e se la polizza copre il furto senza condizioni troppo strette.
- Ha meno senso se il telefono vale poco, se la franchigia è vicina al costo di una riparazione, se il furto è coperto solo in casi rari o se la polizza copre soprattutto guasti già coperti dalla garanzia legale.
- Controlla se sei già coperto da altre polizze o servizi che hai, leggendo le loro condizioni prima di comprarne una nuova.
Un’abitudine aiuta qualunque sia la scelta: una cover robusta e una pellicola sullo schermo evitano molte riparazioni, e un backup automatico dei dati rende un furto meno grave.
Se l’impresa non paga
Chiedi per iscritto la clausola su cui l’impresa basa il rifiuto o la riduzione. Molte contestazioni nascono da una definizione di furto o di danno accidentale letta in modo diverso, e avere la clausola davanti aiuta a capire se hai ragione.
Poi la strada è quella di tutte le assicurazioni in Italia. Primo, reclamo scritto all’ufficio reclami dell’impresa o dell’intermediario, che secondo la pagina dell’IVASS sui reclami deve rispondere entro 45 giorni. Secondo, se la risposta non arriva o non ti convince, reclamo all’IVASS, che ha anche un numero verde, 800 486661, dal lunedì al venerdì dalle 8:30 alle 14:30. Terzo, l’Arbitro Assicurativo, attivo dal 15 gennaio 2026, al quale puoi ricorrere entro 12 mesi dal reclamo.
Ricorda la prescrizione: l’articolo 2952 del codice civile stabilisce che i diritti che nascono da un contratto di assicurazione, esclusa la vita, si prescrivono in due anni dal giorno del fatto.
Se invece il problema è un difetto del telefono entro i due anni, la richiesta va fatta al venditore, non all’assicurazione. Questa pagina non contiene raccomandazioni su imprese o prodotti e non contiene link commerciali.
Domande frequenti sull’assicurazione per lo smartphone
L’assicurazione copre lo schermo rotto?
Se comprende il danno accidentale, di solito sì, con la franchigia prevista dal contratto. La garanzia legale invece non lo copre, perché copre solo i difetti che esistevano alla consegna, non i danni da una caduta.
L’assicurazione copre lo smarrimento del telefono?
Spesso no, oppure solo con un’opzione a pagamento. Anche il furto può essere coperto solo in certe condizioni, per esempio con violenza o con scasso. Leggi le definizioni nel contratto.
Mi danno un telefono nuovo?
Dipende dal contratto: può essere un modello uguale, uno equivalente, un ricondizionato o un rimborso in denaro, a volte calcolato su un valore che scende con l’età del telefono. Controllalo prima di firmare.
Ho già la garanzia: mi serve l’assicurazione?
La garanzia legale dura due anni, ne risponde il venditore e copre i difetti di conformità. Non copre danni accidentali, furto o smarrimento. Una polizza ha senso solo per questi rischi o per i guasti dopo i due anni.
Posso annullare la polizza comprata in negozio?
In alcuni casi esiste il diritto di ripensamento, che permette di recedere da una polizza appena firmata senza penali. Controlla nel documento informativo se è previsto e in quali termini, e come si disdice una polizza a rate.
Continua a leggere

Assicurazione casa: che cosa copre davvero, che cosa esclude e come si legge prima di firmare
Le garanzie che compongono una polizza casa, la regola che taglia l’indennizzo se assicuri troppo poco, le esclusioni più frequenti e che cosa fare dopo un danno.
11 min di letturaLeggi

Assicurazione viaggio: che cosa copre, che cosa no e quando serve davvero
Le quattro garanzie di una polizza viaggio, quello che la tessera sanitaria europea già ti dà, le esclusioni più frequenti e come si chiede il rimborso.
11 min di letturaLeggi