A tempestade na rua de Patrícia
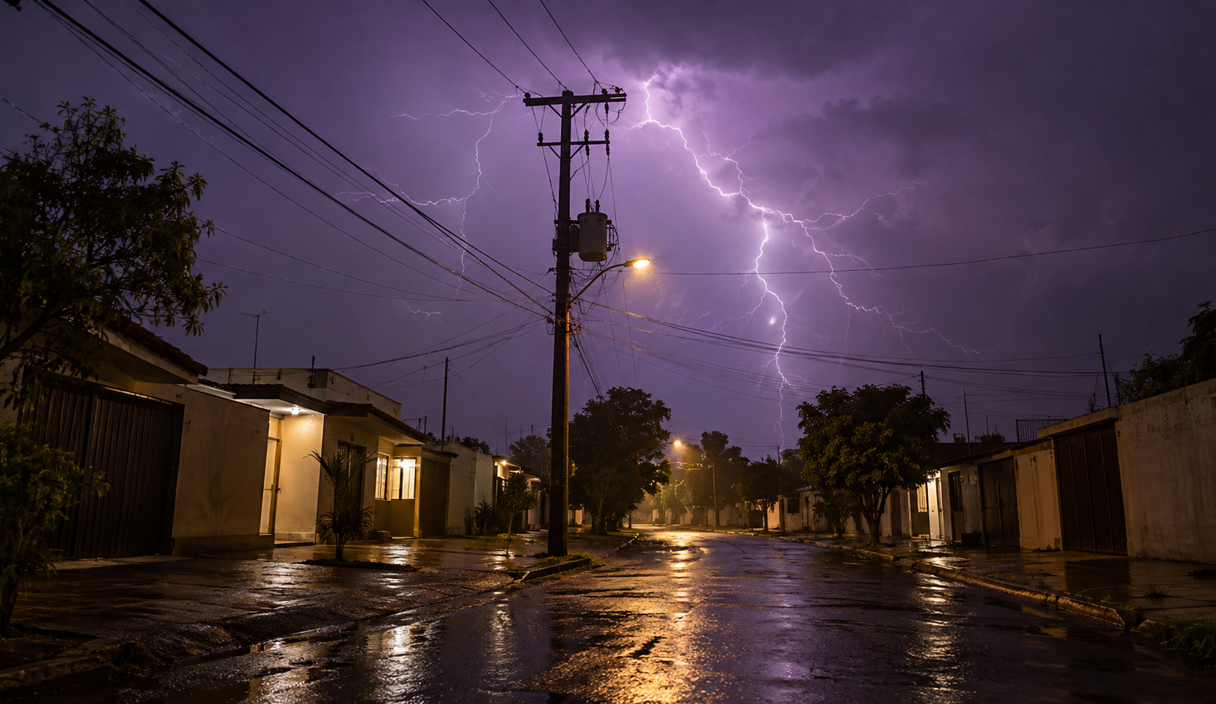
Patrícia tem 41 anos, é contadora e mora numa casa térrea no bairro Tiradentes, em Campo Grande. Naquela terça de janeiro, a chuva começou no fim da tarde e virou tempestade depois do jantar. Ela estava no sofá vendo um filme quando um clarão entrou pela janela e o estrondo veio quase junto.
A TV desligou sozinha, a luz piscou e a rua inteira apagou. Pela janela, ela viu uma fumaça saindo do poste em frente de casa, onde fica o transformador. Mandou mensagem para o vizinho da frente, que também estava no escuro.
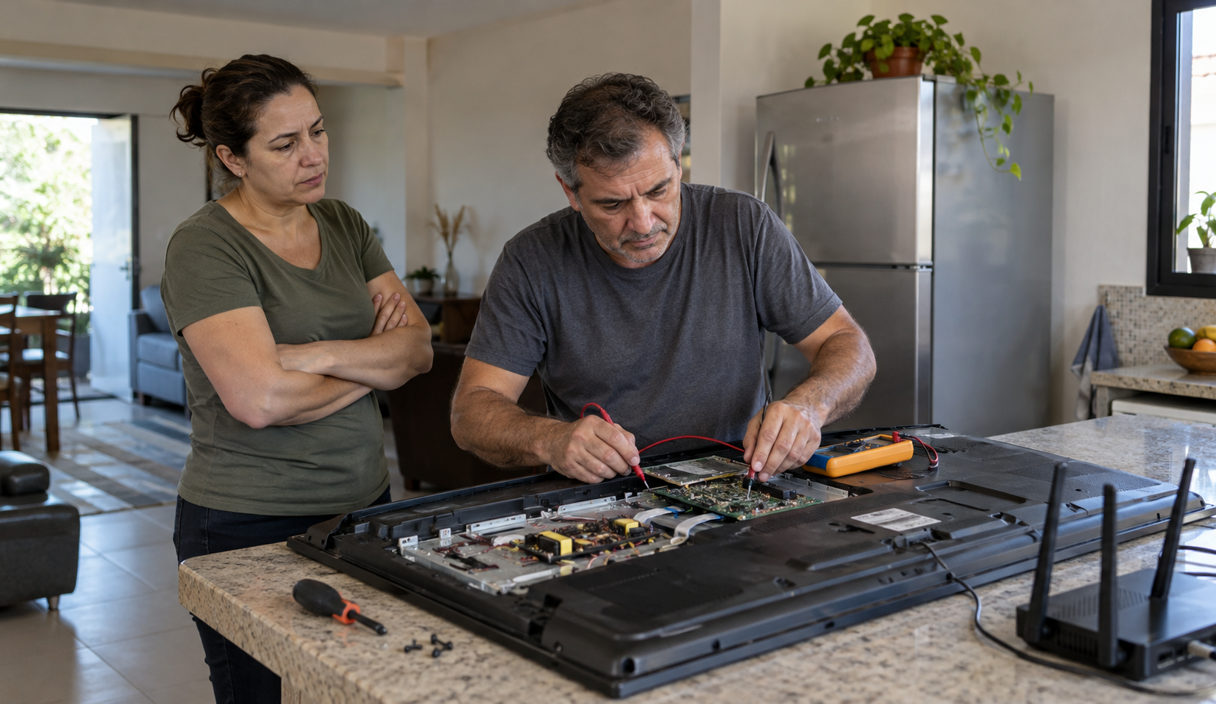
A energia voltou perto da meia-noite. Na manhã seguinte, a TV não ligava, a geladeira estava em silêncio e com o interior morno, e a luz do roteador continuava apagada. O vizinho tinha perdido o micro-ondas.
Patrícia fez a conta de cabeça e abriu o site de uma loja. Colocou uma geladeira e uma TV no carrinho e pensou em deixar os aparelhos velhos na calçada para a coleta de sexta-feira.
Foi procurando a nota fiscal da geladeira, numa pasta de documentos, que ela achou a apólice do seguro residencial que renovava todo ano. Na lista de coberturas, entre incêndio e roubo, havia uma linha que ela nunca tinha lido com atenção: danos elétricos.
O seguro residencial cobre aparelho queimado por raio?
Cobre quando a apólice tem a cobertura certa. Quando o raio atinge a rede da rua e o estrago chega à casa pela fiação, a cobertura que responde pelo aparelho queimado é a de danos elétricos, e ela precisa estar contratada.
A Susep explica que dano elétrico não é incêndio, mesmo quando há calor, fumaça ou chamas pequenas dentro do aparelho. Por isso ele fica fora da cobertura de incêndio e só é pago quando existe uma cobertura específica, como a de danos elétricos, que precisa estar mencionada na apólice.
E o raio em si? Em algumas apólices, a cobertura básica reúne incêndio, queda de raio e explosão, e a definição de cada um está nas condições gerais. Em outra norma, a do seguro de condomínio, a Susep descreve a cobertura básica simples como a que inclui queda de raio dentro do terreno segurado. Se a sua apólice usar uma definição parecida, o raio que cai no poste da rua não entra aí. O que queimou os aparelhos de Patrícia foi a descarga que entrou pela rede, e é para isso que existe a cobertura de danos elétricos.
O que procurar na apólice
Se danos elétricos está na lista de coberturas; qual o limite máximo de indenização dessa cobertura; qual a franquia; e se a indenização é calculada pelo valor de novo ou pelo valor atual do aparelho.
A franquia merece atenção. Pela definição da Susep, ela é a parte do prejuízo que o segurado paga por sinistro, e, se o prejuízo não passar desse valor, a seguradora não indeniza. Um roteador sozinho pode ficar abaixo da franquia, mas três aparelhos queimados na mesma noite mudam a conta.
O que fazer antes de acionar o seguro de danos elétricos?
Guarde os aparelhos queimados e avise a seguradora antes de consertar ou jogar fora qualquer coisa. O aparelho é a prova do dano.
- Não descarte e não mande consertar ainda. Pergunte primeiro à seguradora se ela quer examinar o aparelho ou indicar uma assistência.
- Fotografe tudo. Os aparelhos, a etiqueta com modelo e número de série e, se der, o poste ou a rede atingida. Anote a data e a hora aproximadas da queda de energia.
- Avise a seguradora pelo canal oficial e anote o protocolo. A Lei 15.040, a nova lei de seguros, diz no artigo 66 que o segurado deve avisar a seguradora prontamente e prestar as informações que tiver sobre o sinistro.
- Peça a lista de documentos por escrito. Pela mesma lei (artigo 86, parágrafo 1º), os documentos necessários para decidir sobre a cobertura precisam estar listados nos documentos do seguro. Pergunte se ela exige laudo técnico, orçamento de conserto e nota fiscal.
- Reúna notas fiscais ou comprovantes de compra. Fatura de cartão e e-mail de confirmação de pedido ajudam quando a nota se perdeu.
Depois que a documentação estiver completa, a lei dá à seguradora até 30 dias para dizer se o caso tem cobertura (artigo 86) e mais 30 dias para pagar, depois de reconhecida a cobertura (artigo 87). Se ela pedir documento complementar, esses prazos podem ser suspensos, dentro dos limites da própria lei.
Patrícia desistiu da coleta de sexta. Deixou a TV na mesa da sala, o roteador numa caixa e a geladeira desligada no lugar, e ligou para a seguradora.
Quem não tem seguro pode pedir ressarcimento à distribuidora de energia?
Pode. Pela Resolução 1.000 da Aneel, quem teve aparelho danificado por falha no fornecimento de energia tem até 5 anos para pedir o ressarcimento à distribuidora. Se o pedido for feito em até 90 dias, o procedimento é mais simples: nesses casos, a resolução proíbe a distribuidora de exigir a nota fiscal do aparelho (artigo 602). A Aneel também diz que o consumidor pode consertar o equipamento por conta e risco, sem autorização, antes do fim do prazo que a distribuidora tem para fazer a verificação. Quem escolher esse caminho precisa guardar laudo, orçamentos e as peças trocadas.

Os prazos que a distribuidora precisa cumprir estão na própria resolução, transcrita em artigo da revista Brasil Energia:
- Verificação do aparelho: em até 10 dias do pedido, ou em até 1 dia útil para geladeira, freezer ou outro equipamento que guarda alimentos perecíveis ou remédios (artigo 613). A verificação no local não pode ser cobrada.
- Resposta: em até 15 dias depois da verificação, se o pedido foi feito em até 90 dias do dano, ou em até 30 dias nos pedidos feitos depois disso (artigo 617).
- Ressarcimento: em até 20 dias depois da resposta, em dinheiro, com o conserto ou com a troca do aparelho (artigo 618).
O pedido segue estes passos:
- Registre o pedido na distribuidora por telefone, pelo site, pelo aplicativo ou num posto de atendimento, informando data e hora aproximadas e os aparelhos danificados. Anote o protocolo.
- Deixe os aparelhos disponíveis. Impedir o acesso ao equipamento é motivo para a distribuidora negar o pedido (artigo 612).
- Separe laudo e orçamento, se forem pedidos. Segundo o Procon de Jundiaí, a distribuidora pode pedir até dois laudos e orçamentos de oficinas não credenciadas ou um de oficina credenciada pelo fabricante.
- Se o pedido for negado, procure a ouvidoria da distribuidora, o consumidor.gov.br ou o Procon da sua cidade, levando laudos, notas e fotos.
Foi esse o caminho do vizinho de Patrícia, que não tinha seguro e registrou o pedido pelo micro-ondas na mesma semana.
O que Patrícia recebeu da seguradora
Patrícia avisou a seguradora na mesma manhã. A atendente pediu fotos, notas fiscais e um laudo técnico para cada aparelho, e informou a franquia da cobertura de danos elétricos da apólice dela: R$ 300 por sinistro.
Um técnico do bairro abriu a TV e encontrou a fonte queimada; na geladeira, a placa eletrônica. O roteador não tinha conserto. O laudo dizia que o dano nos três tinha origem elétrica. Como os três queimaram na mesma noite, a seguradora tratou o caso como um sinistro só.
A indenização saiu 18 dias depois da entrega dos documentos: o conserto da TV e da geladeira e o valor de um roteador equivalente, com os R$ 300 da franquia descontados. A comida que estragou na geladeira ficou de fora, porque a apólice dela não tinha cobertura para isso.
O vizinho ainda esperava a resposta da distribuidora quando Patrícia recebeu. Os dois caminhos têm prazos próprios, e nos dois foi o aparelho guardado, junto com as fotos e os documentos, que permitiu analisar o pedido.
Fontes consultadas
A história de Patrícia é um exemplo criado pela Prudents, com nomes e detalhes inventados. A situação é real, e as regras e os caminhos descritos aqui têm fonte, listada abaixo.
Consulta feita em 28/09/2026.
- Susep, seguro residencial: dano elétrico não é incêndio e depende de cobertura específica na apólice.
- Susep, guia de orientações: cobertura básica simples do seguro de condomínio.
- Susep, perguntas frequentes: definição de franquia.
- Lei 15.040/2024: aviso de sinistro (art. 66) e prazos de 30 dias (arts. 86 e 87).
- Aneel: prazo de 5 anos e procedimento simplificado em 90 dias.
- Brasil Energia: texto dos artigos 612 a 618 da Resolução 1.000.
- Procon de Jundiaí: canais do pedido, laudos e o que fazer se for negado.
Perguntas frequentes
O seguro residencial cobre aparelho queimado por queda de energia?
Cobre se a apólice tiver a cobertura de danos elétricos. A Susep explica que dano elétrico não é incêndio, então quem tem só a cobertura de incêndio não recebe por aparelho queimado. Veja na apólice o limite e a franquia dessa cobertura.
Preciso guardar o aparelho queimado?
Sim. A seguradora pode querer examinar o aparelho, e a distribuidora pode negar o pedido de ressarcimento se não tiver acesso a ele. Só descarte depois que o caso estiver resolvido.
Qual o prazo para pedir ressarcimento à distribuidora de energia?
Até 5 anos, pela Resolução 1.000 da Aneel. Pedidos feitos em até 90 dias têm um procedimento mais simples e resposta mais rápida, então vale registrar logo.
Posso consertar o aparelho antes da vistoria da distribuidora?
A Aneel diz que o consumidor pode consertar por conta e risco, sem autorização, antes do fim do prazo de verificação. Nesse caso, guarde laudo, orçamentos e as peças trocadas, porque a distribuidora vai analisar o pedido com base nesses documentos.
A franquia é descontada de cada aparelho?
Pela definição da Susep, a franquia é a parte do prejuízo que o segurado paga por sinistro. Quando vários aparelhos queimam no mesmo evento, pergunte à seguradora se o caso é tratado como um sinistro só, porque isso define quantas franquias entram na conta.
Continue lendo
Seguro residencial: o que cobre, o que não cobre e quanto custa
Incêndio, roubo, vendaval e dano elétrico entram. Uma parte do que as pessoas esperam, não.
11 min de leituraLer
Seguro residencial para quem mora de aluguel: o que cobre
O seguro do proprietário não cobre o que é seu. E o seguro fiança não é seguro para você.
11 min de leituraLer
Responsabilidade civil familiar: a cobertura que paga o prejuízo que você causa
Custa pouco e costuma vir embutida em outra apólice. O que ela cobre e onde procurar na sua.
11 min de leituraLer