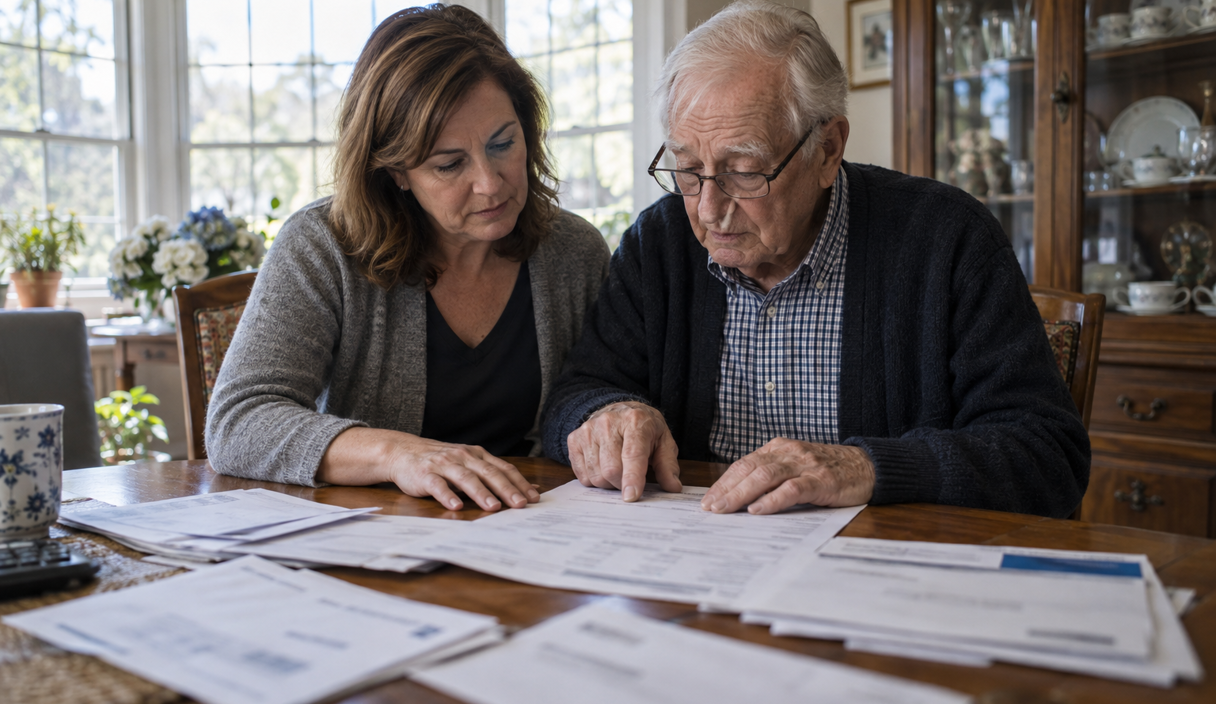
Di che cosa parliamo quando diciamo abuso finanziario
In Italia non esiste un reato che si chiami abuso finanziario sugli anziani. L’espressione descrive situazioni diverse che hanno una cosa in comune: il denaro, la casa o i beni di una persona anziana vengono usati da qualcun altro a suo danno, senza un consenso libero e informato.
Può essere un familiare che preleva dal conto della madre con il bancomat che gli ha dato per fare la spesa. Una persona che assiste a domicilio e si fa intestare un’auto. Un vicino premuroso che ottiene una procura e poi vende un immobile. Un nuovo amico che convince un uomo solo a cambiare il testamento. Ci sono anche le truffe di sconosciuti, come quella del finto nipote, ma questa pagina si occupa soprattutto di chi sta vicino alla persona, perché è il caso più difficile da vedere e da affrontare.
A seconda di come è andata, il codice penale può parlare di furto, di appropriazione indebita, di truffa o di circonvenzione di persone incapaci, l’articolo 643: chi, approfittando dello stato di infermità o deficienza psichica di una persona, anche se non interdetta, la induce a compiere un atto dannoso per lei. La pena è la reclusione da due a sei anni. La giurisprudenza richiede però una reale riduzione delle capacità della persona: l’età da sola, o una fragilità emotiva legata all’età, non basta.
I segnali che una famiglia nota per primi
Raramente c’è un episodio chiaro. Più spesso si accumulano piccole cose che, viste insieme, non tornano:
- prelievi o bonifici che non corrispondono alla vita della persona, come prelievi notturni, importi tondi ripetuti, pagamenti a persone che nessuno conosce;
- bollette, affitto o spese di casa che restano non pagate mentre il conto si svuota;
- una persona nuova molto presente, che risponde al telefono al posto suo, filtra le visite o è sempre lì quando si parla di soldi;
- cambiamenti improvvisi nella procura, nella delega sul conto, nel testamento o nell’intestazione di beni;
- estratti conto che spariscono, posta della banca deviata a un altro indirizzo, password cambiate da qualcun altro;
- la persona sembra preoccupata o imbarazzata quando si parla di soldi, dice di aver prestato denaro e non sa a chi, o ripete frasi che non sono sue;
- oggetti di valore che mancano, gioielli, contanti tenuti in casa, documenti.
Nessuno di questi segnali prova un abuso. A volte c’è una spiegazione semplice, come un regalo fatto volentieri o una spesa che la persona ha deciso da sola. Il punto è non lasciarli passare senza una domanda.
Quando chi prende i soldi è un familiare
Qui la legge italiana ha una regola che molti non conoscono. L’articolo 649 del codice penale stabilisce che non è punibile chi commette un reato contro il patrimonio a danno del coniuge non legalmente separato, della parte di un’unione civile, di un ascendente o discendente, di un affine in linea retta, dell’adottante o dell’adottato, o di un fratello o una sorella conviventi. Per altri parenti, come il fratello non convivente o lo zio e il nipote conviventi, si procede solo a querela. La regola non vale per i reati commessi con violenza alle persone, e non vale per rapina ed estorsione.
In pratica, se un figlio preleva di nascosto dal conto del padre o lo convince con l’inganno a dargli dei soldi, la strada penale può essere chiusa. Questo non vuol dire che non si possa fare niente. Vuol dire che diventano centrali altri strumenti:
- la banca, che può bloccare deleghe, carte e accessi su richiesta dell’intestatario;
- la revoca di procure e deleghe, che l’intestatario può fare in qualunque momento finché è in grado di decidere;
- l’amministrazione di sostegno, se la persona non riesce più a proteggere da sola i propri interessi;
- la causa civile per la restituzione, con l’aiuto di un avvocato.
Quando invece chi prende i soldi non è un familiare stretto, come una badante, un vicino, un nuovo compagno, valgono le regole ordinarie, e la denuncia ha senso. Nei casi dubbi, chiedi un parere a un avvocato o a un’associazione di consumatori prima di concludere che non si può fare niente.
Che cosa fare per prima cosa
- Se c’è un pericolo immediato, per la persona o per i suoi beni, chiama il 112.
- Parla con la persona, da sola, in un momento tranquillo. Chiedi che cosa sta succedendo, senza accusare nessuno e senza decidere al posto suo. Spesso vuole proteggere chi la sta danneggiando.
- Guardate insieme i movimenti del conto, se lei è d’accordo. L’app o gli estratti conto mostrano prelievi, bonifici e addebiti.
- Andate insieme in banca per chiedere il blocco di carte, deleghe o accessi che non vuole più, la revoca di una procura, un limite più basso per i prelievi. Sono decisioni dell’intestatario, e la banca deve sentirle da lui.
- Contesta subito le operazioni non autorizzate. La Banca d’Italia spiega che le operazioni di pagamento non autorizzate vanno contestate appena se ne ha notizia e comunque entro 13 mesi dall’addebito.
- Conserva le prove: estratti conto, messaggi, documenti firmati, date e nomi.
Non serve avere già la certezza di un reato per muoversi. Il blocco di una carta o la revoca di una delega proteggono la persona anche mentre i fatti si chiariscono.
A chi rivolgersi in Italia
In Italia non c’è un unico servizio pubblico dedicato agli abusi economici sugli anziani. Le porte a cui bussare sono diverse, a seconda di che cosa serve:
- I servizi sociali del Comune, se la persona vive sola, non riesce più a gestire le sue cose o è in una situazione di dipendenza da chi la sta danneggiando. Possono valutare la situazione e, se serve, attivarsi per una misura di protezione.
- Il medico di famiglia, se ci sono dubbi sulla capacità della persona di capire e decidere. Una valutazione medica è spesso il primo documento che serve.
- I Carabinieri o la Polizia di Stato, per la denuncia, quando i fatti possono essere un reato perseguibile. Come prepararla è in come denunciare una truffa.
- Il giudice tutelare del tribunale, per chiedere un amministratore di sostegno, come spiegato nella sezione successiva.
- Il pubblico ministero, che tra le altre cose può proporre il ricorso per l’amministrazione di sostegno quando nessun familiare è in grado o disposto a farlo.
Se non sai da dove cominciare, i servizi sociali del Comune di residenza della persona sono di solito il punto di partenza più semplice.
L’amministratore di sostegno
Il Ministero della Giustizia spiega nella scheda sull’amministrazione di sostegno che è una figura pensata per chi, per un’infermità o una menomazione fisica o psichica, non riesce, anche solo in parte o per un periodo, a provvedere ai propri interessi. Gli anziani rientrano espressamente tra le persone che possono averne bisogno.
Gli aspetti pratici, secondo la scheda:
- chi può chiederlo: la persona stessa, il coniuge, chi convive stabilmente con lei, i parenti entro il quarto grado, gli affini entro il secondo grado, il tutore o curatore e il pubblico ministero. I responsabili dei servizi sanitari e sociali che seguono la persona, se vengono a conoscenza di fatti che lo rendono opportuno, sono tenuti a proporre il ricorso o a informare il pubblico ministero;
- come: con un ricorso al giudice tutelare, e non serve l’assistenza di un avvocato;
- che cosa decide il giudice: nel decreto di nomina indica quali atti l’amministratore può fare al posto della persona, quali la persona può fare solo con la sua assistenza, i limiti di spesa e ogni quanto l’amministratore deve riferire al giudice;
- chi viene scelto: il giudice preferisce, se possibile, il coniuge, il convivente, i genitori, i figli, i fratelli o altri parenti, ma sceglie sempre guardando all’interesse della persona.
Una cosa importante: la persona può anche indicare in anticipo, in previsione di una futura incapacità, chi vorrebbe come amministratore. È uno strumento che protegge senza togliere tutto, e che si può modellare su ciò che la persona riesce ancora a fare da sola.
Che cosa può fare la banca e che cosa no
La banca conosce i movimenti del conto meglio di chiunque, ma ha anche un obbligo di riservatezza verso il suo cliente. Un figlio o un nipote che non ha deleghe non può avere informazioni sul conto del genitore solo perché è preoccupato.
Quello che la banca può fare, su richiesta dell’intestatario o di chi lo rappresenta legalmente:
- bloccare e sostituire carte, revocare deleghe e procure depositate, cambiare le credenziali dell’home banking;
- impostare limiti più bassi per prelievi e bonifici: per il bonifico istantaneo la Banca d’Italia ricorda che si possono fissare limiti personalizzati, giornalieri o per singola operazione;
- attivare le notifiche dei movimenti, con le opzioni che quella banca offre;
- gestire la contestazione delle operazioni non autorizzate.
Se la banca non risponde o la risposta non convince, l’intestatario o il suo amministratore possono presentare un reclamo e poi rivolgersi all’Arbitro Bancario Finanziario.
Come parlarne senza rompere il rapporto
La persona anziana spesso vuole bene a chi la sta danneggiando, o ne dipende per mangiare, uscire, curarsi. Mettere in discussione quella persona può sembrarle un attacco alla sua vita quotidiana.
- Parla di fatti, non di colpe: ho visto questi prelievi, ti ricordi a che cosa servivano?
- Chiedi che cosa vuole lei. Un adulto ha il diritto di fare regali e di aiutare chi vuole, anche se non sei d’accordo. L’abuso comincia quando non c’è più una scelta libera.
- Offri aiuto pratico, come accompagnarla in banca, prima di proporre misure che le tolgono decisioni.
- Non sparire se rifiuta. Resta presente, così sarai la persona a cui tornare quando sarà pronta.
Per un piano condiviso con un genitore, fatto di contatti fidati e controlli concordati, c’è come proteggere i genitori dalle truffe.
Che cosa si può preparare prima che ci sia un problema
- Una conversazione sui soldi fatta per tempo, quando la persona è in grado di decidere: chi può aiutarla con le pratiche, dove sono i documenti, che cosa vuole che succeda se un giorno non potrà più occuparsene.
- Deleghe chiare e limitate: meglio una delega su un conto con limiti precisi che una procura generale, e meglio due persone di fiducia che una sola.
- Notifiche dei movimenti attive, e un controllo periodico degli estratti conto fatto insieme.
- L’indicazione anticipata dell’amministratore di sostegno, che la scheda del Ministero della Giustizia prevede proprio in vista di una futura incapacità.
- Contatti utili a portata di mano: la banca, il medico, due familiari o amici, il 112.
Niente di tutto questo elimina il rischio. Rende più facile accorgersene presto e intervenire con strumenti che la persona ha scelto da sola.
Domande frequenti sull’abuso finanziario sugli anziani
Chi devo chiamare per primo se penso che un parente anziano venga sfruttato economicamente?
Se c’è un pericolo immediato, il 112. Altrimenti parla prima con la persona e, se è d’accordo, andate insieme in banca per bloccare carte e deleghe. Se vive sola o non riesce più a gestire le sue cose, i servizi sociali del Comune sono un buon punto di partenza.
Se è un figlio a prendere i soldi del genitore, è reato?
L’articolo 649 del codice penale rende non punibili i reati contro il patrimonio commessi senza violenza a danno del coniuge non separato, di un genitore o di un figlio, e di alcuni altri parenti stretti. Restano però la banca, la revoca delle deleghe, l’amministrazione di sostegno e la causa civile.
Chi ha una procura può usare i soldi come vuole?
No. Chi ha una procura o una delega agisce per conto della persona e nel suo interesse. L’intestatario, finché è in grado di decidere, può revocarla in qualunque momento, anche andando direttamente in banca.
Che cos’è l’amministratore di sostegno e serve un avvocato?
È una persona nominata dal giudice tutelare per aiutare chi non riesce a provvedere ai propri interessi. Il decreto stabilisce che cosa può fare e con quali limiti. Il Ministero della Giustizia spiega che per presentare il ricorso non serve l’assistenza di un avvocato.
Mio padre non vuole che nessuno lo sappia. Posso fare qualcosa lo stesso?
Puoi restare presente, offrire aiuto pratico e tenere aperta la conversazione. Se ci sono un pericolo o un reato, puoi chiamare il 112 o rivolgerti ai servizi sociali. Se tuo padre non è più in grado di proteggere i suoi interessi, i parenti stretti possono chiedere un amministratore di sostegno.
Si possono recuperare i soldi?
Dipende dal caso. Le operazioni non autorizzate si contestano alla banca entro 13 mesi, ma vanno segnalate appena te ne accorgi. Per somme date di propria volontà o prese da un familiare, la strada di solito è civile, e serve il parere di un avvocato.
Continua a leggere
Come proteggere i genitori dalle truffe senza decidere al posto loro
Una frase che fa guadagnare tempo, due contatti fidati e un piano per il dopo, concordati insieme invece che imposti.
12 min di letturaLeggi