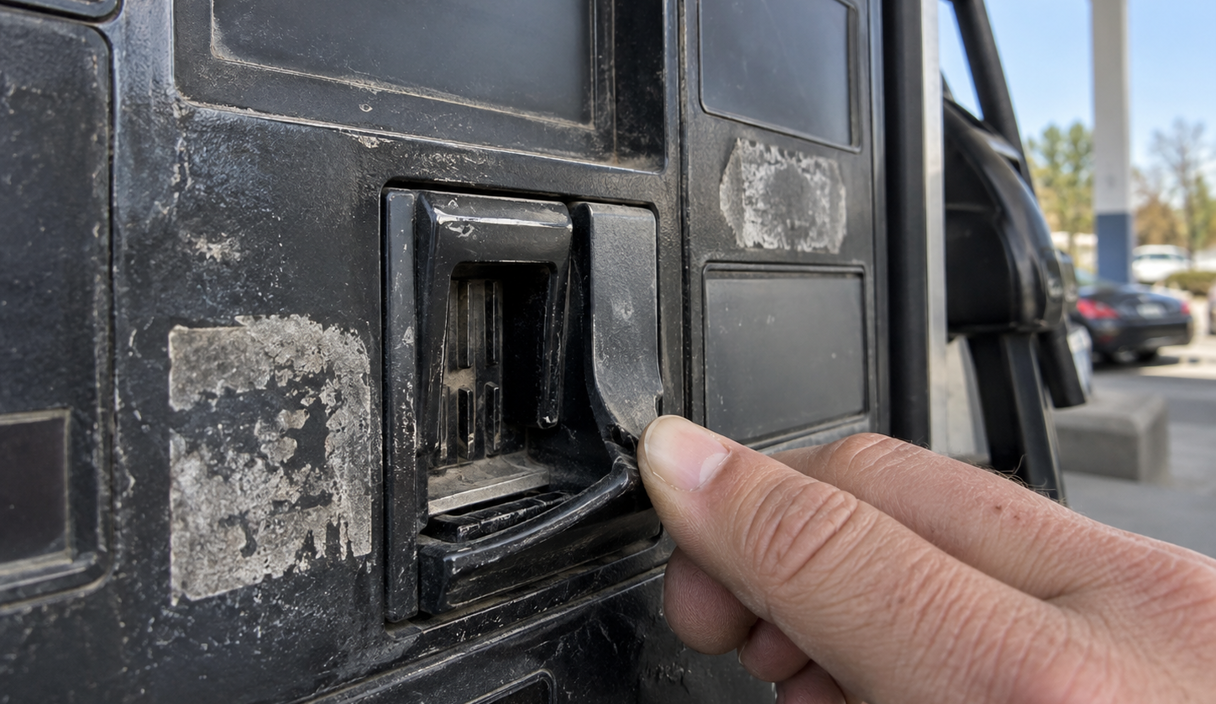
Qué es la clonación de tarjetas
Clonar una tarjeta es copiar sus datos sin que su titular lo sepa, para usarlos después en compras o retiradas de dinero. En inglés se llama skimming, y es la palabra que verás en muchas noticias. El Banco de España lo explica en sus consejos para el uso seguro de los cajeros: los delincuentes pueden instalar dispositivos en el lector de tarjetas del cajero para copiar los datos, y suelen colocar cámaras ocultas para grabar el PIN mientras lo escribes.
Casi siempre hay dos piezas. Una lee la tarjeta: una carcasa encima de la ranura o un lector escondido dentro de ella. La otra consigue el número secreto: una cámara diminuta apuntando al teclado o un teclado falso pegado encima del verdadero. El cajero sigue funcionando, te da el dinero y tú te vas sin notar nada.
El propio Banco de España dice en otra de sus páginas, sobre los pagos con tarjeta que no has autorizado, que la clonación es cada vez menos frecuente, y que hoy pesan más el robo de datos por internet y los engaños por mensaje o por teléfono. Que sea menos habitual no quiere decir que haya desaparecido, y los pasos para actuar son los mismos en todos los casos.
Un cajero o un lector en la calle es una máquina que tú no puedes abrir ni revisar por dentro. No ver un aparato escondido no dice nada de la persona que usó la máquina. Las comprobaciones de esta página merecen la pena porque son rápidas y gratis, no porque saltárselas convierta a nadie en responsable de un delito.
Qué mirar en un cajero antes de meter la tarjeta
La comprobación lleva unos segundos: elegir bien el cajero, mirar la ranura y el teclado, y tapar el PIN. El Banco de España recomienda en sus consejos usar cajeros situados dentro de la oficina, en interiores o en zonas iluminadas, y buscar otro si no te sientes cómodo con lo que hay alrededor.
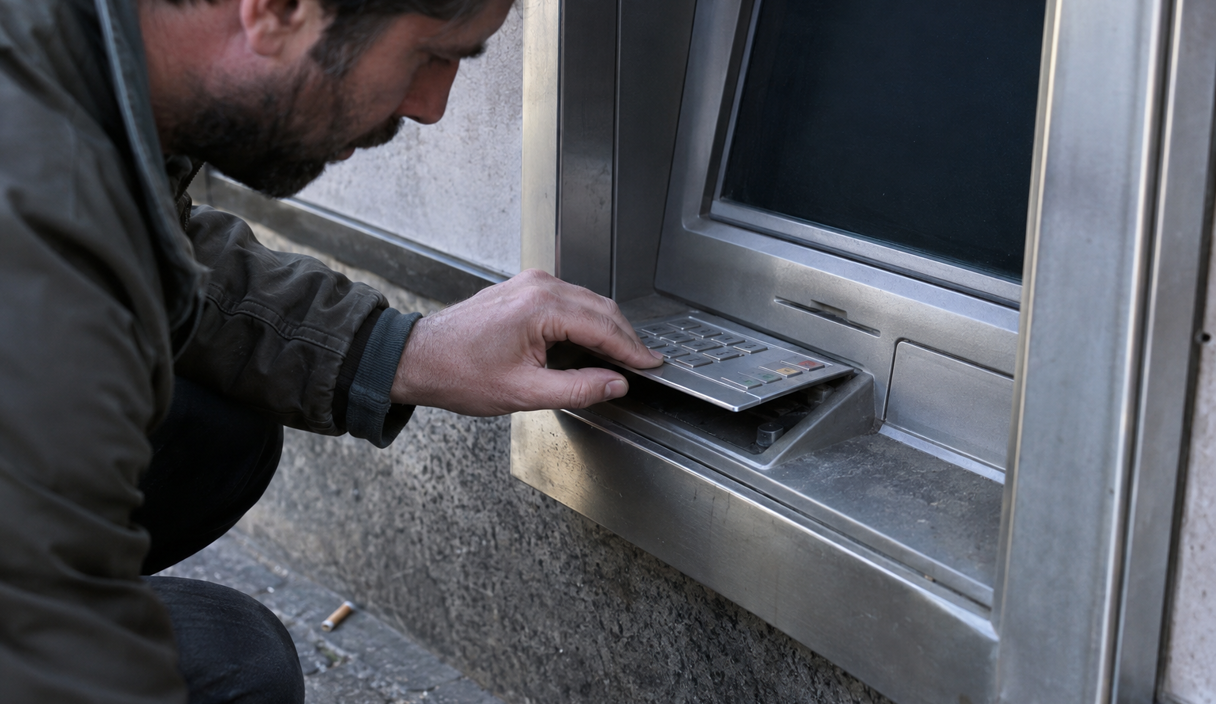
- Mira la ranura de la tarjeta. Una boca que sobresale, que se mueve al tocarla, que tiene restos de pegamento o cinta, o que no encaja con el color del resto del frontal es motivo para irte a otro cajero.
- Mira el teclado. Un teclado que parece más grueso de lo normal, con las teclas blandas o con un borde levantado puede ser una pieza pegada encima del original.
- Fíjate en lo que hay encima del teclado. Una tira de plástico, un portafolletos o una pieza que no parece del cajero pueden esconder una cámara.
- Compara con el cajero de al lado, si lo hay. Los aparatos se suelen colocar en una máquina, no en todas, y una diferencia en la ranura o en el teclado se ve mejor así.
- Tapa el teclado con la otra mano o con la cartera mientras escribes el PIN, como recomienda el Banco de España. Eso inutiliza una cámara, aunque no un teclado falso, y por eso el teclado se mira antes.
- No aceptes ayuda de desconocidos. Si el cajero falla, el Banco de España aconseja llamar directamente a tu banco y no fiarte de la persona que aparece a ayudarte, porque su presencia puede no ser casual.
Lo que se suele entender al revés
No encontrar nada no demuestra que el cajero esté limpio. Algunos lectores van metidos dentro de la ranura y no se ven desde fuera. La revisión es un filtro barato, no una garantía. La protección que de verdad funciona es enterarte pronto de un cargo extraño y avisar pronto a tu banco.
El Banco de España añade dos consejos más: si la pantalla muestra mensajes raros o te pide datos que no son habituales, como el número de cuenta completo, cancela la operación; y no dejes el recibo en el cajero.
Gasolineras, aparcamientos y máquinas sin vigilancia
Lo que vale para un cajero vale para cualquier máquina donde metes la tarjeta sin que nadie la vigile: el surtidor de una gasolinera de autoservicio, el pago de un aparcamiento o una máquina de billetes. Quien instala un aparato necesita tiempo y que nadie mire, así que las máquinas más apartadas son las que más interesan.
- Tira suavemente del lector. Si se mueve, se separa o baila, no pagues ahí y avisa al personal.
- Mira si hay paneles rotos, tornillos que faltan o precintos despegados en la carcasa.
- Si hay varias máquinas iguales, compáralas. Una pieza distinta en una sola de ellas es la señal más clara que vas a ver desde fuera.
- Si puedes, paga sin meter la tarjeta: acercándola al lector o con el móvil. Y si la máquina te da mala espina, paga dentro, en caja.
En un datáfono de una tienda o un restaurante, lo razonable es que el pago se haga delante de ti y que la tarjeta no se vaya a otra sala. No hace falta desconfiar de todo el mundo: basta con no perder de vista la tarjeta.
Por qué la banda magnética es lo que buscan
La banda magnética guarda siempre los mismos datos, y por eso una copia sirve para fabricar otra tarjeta. El chip y el pago sin contacto funcionan de otra forma: cada operación genera un código propio, y grabar una no sirve de mucho para hacer la siguiente. Por eso, cuando un lector te deja elegir, acercar la tarjeta o usar el chip es mejor que pasar la banda.
Con los datos copiados se puede grabar una tarjeta falsa y usarla donde todavía se acepta la banda, o intentar compras por internet si lo que se copió es suficiente. El Banco de España lo recuerda en su página sobre el uso fraudulento de la tarjeta: para operar de forma fraudulenta no hace falta tener la tarjeta, basta con su número, su fecha de caducidad y el código de seguridad.
Los datos de la tarjeta solos ya son un problema. Los datos más el PIN son un problema mayor, porque el PIN permite sacar efectivo en un cajero. Por eso merece la pena tapar el teclado aunque el cajero parezca normal.
Qué hacer si crees que han clonado tu tarjeta
Bloquea la tarjeta y avisa a tu banco antes de cualquier otra cosa. Desde el momento en que lo comunicas, las operaciones que no hayas hecho tú corren a cargo del banco, así que esa llamada es el paso que más trabajo hace.
- Bloquea la tarjeta. El Banco de España explica que puedes pedir el bloqueo desde la aplicación de tu banco, desde la web o por teléfono, en el número que tu entidad tiene para estos casos. Usa el del reverso de la tarjeta o el de la aplicación, nunca uno que te llegue por mensaje.
- Di qué cargos no reconoces, con la fecha y el importe de cada uno, y pide una tarjeta nueva.
- Pregunta qué tienes que mandar por escrito. El Banco de España señala que es habitual que las entidades tengan un formulario de cargos no reconocidos, en papel o en la web, y que según el caso pueden pedirte que lo acompañes de una denuncia.
- Revisa los últimos movimientos uno por uno. Busca nombres de comercio que no conoces y cargos pequeños que no te suenan.
- Presenta la denuncia ante la Policía, la Guardia Civil o el juzgado, como indica el Banco de España. La Oficina Virtual de Denuncias de la Policía Nacional admite la denuncia por internet, pero hay que firmarla en comisaría como muy tarde en 72 horas. La denuncia electrónica de la Guardia Civil admite las estafas y cargos fraudulentos por medios informáticos y se firma con firma electrónica.
- Cambia el PIN de cualquier otra tarjeta en la que uses el mismo número.
- Guarda todo: la fecha y la hora de cada llamada, el número de referencia, el nombre de quien te atendió y copia de lo que envíes.
Si además de la tarjeta alguien ha entrado en tu banca online, o ves transferencias que no has hecho, el problema ya no es solo de la tarjeta. Lo que hay que hacer en ese caso está en me han hackeado la cuenta del banco.
Cuánto te puede tocar pagar según la ley
En España, las operaciones con tarjeta que no has autorizado se rigen por el Real Decreto-ley 19/2018 de servicios de pago. Lo que dice, en resumen:
- Después de avisar, nada. Según el Banco de España, en cuanto comunicas la pérdida, el robo o el uso fraudulento, el banco se hace cargo de cualquier operación posterior que no hayas hecho tú.
- Antes de avisar, como mucho 50 euros, salvo que se pruebe que actuaste de forma fraudulenta o con negligencia grave en la custodia de la tarjeta o de sus claves.
- Compras a distancia solo con los datos impresos: el artículo 46 de esa norma dice que no respondes de nada cuando la operación se hizo sin presencia física usando solo los datos impresos en la tarjeta, siempre que no haya fraude ni negligencia grave por tu parte y lo hayas notificado sin demora.
- La devolución: el artículo 45 obliga al banco a devolverte el importe de una operación no autorizada de inmediato y, en cualquier caso, como muy tarde al final del día hábil siguiente a aquel en que se la notificaste, salvo que tenga motivos razonables para sospechar fraude y se los comunique por escrito al Banco de España.
- El plazo para reclamar: el Banco de España recuerda que tienes 13 meses desde la fecha del cargo, aunque te interesa hacerlo cuanto antes para frenar cargos nuevos.
Estas reglas valen igual para la tarjeta de débito y para la de crédito. La diferencia es práctica: un cargo con la de débito sale de tu cuenta en el momento, y un cargo con la de crédito suele pasar a la liquidación del mes. Con la de débito te quedas antes sin ese dinero mientras se revisa la reclamación, y por eso mucha gente prefiere no usarla en máquinas sin vigilancia.
Ninguna de estas normas te promete el dinero en una fecha fija si el banco considera que hubo negligencia grave. Si no estás de acuerdo con lo que decida, hay un camino para reclamar, y está al final de esta página.
Cómo enterarte pronto de que te han copiado la tarjeta
Los datos copiados no siempre se usan enseguida. A veces pasan semanas, y a veces se venden antes de usarse, así que entre el cajero y el primer cargo puede haber mucho tiempo. Enterarte pronto depende de un aviso que te llegue sin buscarlo y de la costumbre de mirar la cuenta.
El Banco de España propone varias medidas en sus consejos sobre cajeros y en su página sobre las nuevas funciones de las tarjetas:
- Activa las alertas de cada operación por notificación, SMS o correo. Te avisan en segundos de un cargo que no has hecho.
- Pon un límite diario de retirada en cajero, para que un fraude tenga un tope.
- Usa el apagado y encendido de la tarjeta desde la aplicación, si tu banco lo ofrece. Es reversible, a diferencia del bloqueo.
- Limita el uso por países o por tipo de operación. Algunas tarjetas permiten desactivar los cajeros, las compras por internet o el uso fuera de España, y activarlo solo cuando lo necesitas.
Después, mira los movimientos con una frecuencia fija, una vez por semana para la mayoría de la gente. Busca nombres de comercio que no conoces, importes pequeños que no te suenan y retiradas en sitios donde no has estado. Un cargo de uno o dos euros de un comercio extraño merece una llamada, porque a veces se usa para probar si la tarjeta funciona antes de un cargo grande.
Muchas de estas funciones son las mismas que protegen el resto de la cuenta, y están explicadas con más detalle en banca online segura.
Si encuentras un aparato en un cajero o un lector
No uses esa máquina, no intentes arrancar el aparato y avisa. Un dispositivo que se queda puesto sigue copiando las tarjetas de todas las personas que vienen detrás de ti.
- Si es un cajero de una oficina, avisa al personal si está abierta, o llama al banco propietario del cajero por el teléfono de su web o de su aplicación.
- Si es una gasolinera o un comercio, avisa a quien esté a cargo para que deje la máquina fuera de servicio.
- Avisa a la Policía o a la Guardia Civil. Si ves a alguien manipulando la máquina en ese momento, llama al 112.
No toques el aparato. Es una prueba, y tirar de él puede borrar lo que los investigadores necesitan, además de exponerte a ti. Haz una foto si puedes hacerla sin acercarte demasiado, y apunta la dirección y la hora.
Si después ves cargos en tu cuenta, sigue los pasos de la sección anterior y menciona en la denuncia el cajero o el lector donde usaste la tarjeta.
Si el banco no te devuelve el dinero
Pide la respuesta por escrito, con el motivo. Si no estás de acuerdo o no te contestan, el camino tiene dos escalones, según la página del Banco de España sobre cómo realizar una reclamación:
- El servicio de atención al cliente de tu banco, o su defensor del cliente. Es un paso obligatorio. Cuando la reclamación tiene que ver con un servicio de pago, como una tarjeta, la entidad tiene 15 días hábiles para responder.
- El Servicio de Reclamaciones del Banco de España. Puedes acudir cuando la respuesta no te convence o no llega en ese plazo, y tienes que acreditar que pasaste antes por el primer paso.
Si prefieres que alguien te acompañe, una organización de consumidores como la OCU puede ayudarte con la reclamación; parte de sus servicios son para socios. Y si tienes dudas sobre qué hacer o con quién hablar, el 017 de INCIBE es una línea gratuita y confidencial que atiende de ocho de la mañana a once de la noche todos los días del año.
Ninguno de estos pasos garantiza la devolución. Lo que hacen es obligar a que alguien te responda por escrito y dejar constancia de cada paso.
Preguntas frecuentes sobre la clonación de tarjetas
¿Me pueden clonar la tarjeta si pago acercándola al lector?
El pago sin contacto y el chip generan un código distinto en cada operación, así que grabar una operación sirve de muy poco para hacer otra. Por eso es preferible a pasar la banda magnética. No hace que una máquina manipulada sea segura en todo lo demás, y un PIN grabado sigue siendo un PIN robado.
¿Me devolverá el banco el dinero si me han clonado la tarjeta?
La ley obliga a tu banco a devolverte las operaciones que no has autorizado como muy tarde al final del día hábil siguiente a tu aviso, salvo que sospeche fraude y se lo comunique al Banco de España. Antes de avisar respondes como mucho de 50 euros, salvo negligencia grave. Por eso la llamada al banco va primero.
¿Cuánto tiempo tengo para reclamar un cargo de una tarjeta clonada?
El Banco de España recuerda que legalmente tienes 13 meses desde la fecha del cargo. Aun así, avisa en cuanto lo veas: mientras la tarjeta siga activa pueden llegar cargos nuevos.
¿Es mejor usar la tarjeta de crédito o la de débito en un cajero o una gasolinera?
Las reglas legales son las mismas para las dos. La diferencia es que un cargo fraudulento con la de débito sale de tu cuenta en el momento, y con la de crédito suele pasar a la liquidación del mes. En una máquina sin vigilancia, mucha gente prefiere no usar la de débito por eso.
¿Cuánto tarda en aparecer el fraude después de que copien la tarjeta?
No hay un plazo fijo. A veces los datos se usan en días y a veces se venden y se usan mucho después. Por eso las alertas de cada operación y una revisión semanal de la cuenta sirven más que intentar adivinar en qué cajero pasó.
Seguir leyendo
Cargo no reconocido en la tarjeta: cómo reclamar, plazos y pruebas
La diferencia entre un cargo erróneo y uno que no hiciste, a quién reclamar primero, el plazo de 13 meses y qué guardar.
13 min de lecturaLeer
Consejos de seguridad para la banca online: los ajustes que protegen tu cuenta
¿Es segura la banca online? Los pocos ajustes que hacen la mayor parte del trabajo y la costumbre semanal que encuentra lo que se les escapa.
10 min de lecturaLeer