Vishing: cómo funciona una llamada falsa y cómo cortarla
El vishing es una estafa que se hace por teléfono. Alguien llama diciendo ser del departamento antifraude de tu banco, de un organismo público o de una empresa que usas, describe un problema que hay que resolver en los próximos minutos y te lleva hacia un pago, un código o una aplicación instalada en el móvil. La llamada puede ser tranquila, educada y estar perfectamente organizada, y aun así ser falsa. La defensa no consiste en ganar la conversación. Consiste en terminarla y llamar tú a un número que hayas buscado por tu cuenta.
De dónde viene el nombre vishing
El nombre junta voz con phishing, el término para los mensajes falsos que intentan pescar información de quien los recibe. Lo que cambia en una llamada es que quien está al otro lado responde a tus preguntas en directo y ajusta la historia a lo que vas diciendo. Por eso una llamada segura y bien llevada puede seguir siendo falsa: esa seguridad es justamente el producto. INCIBE lo define en su página sobre vishing como una técnica de ingeniería social para engañar a través de llamadas fraudulentas y conseguir datos personales, la instalación de programas o un pago.
La llamada muchas veces empieza por escrito. Un SMS avisa de una compra grande y pide que llames a un número para cancelarla, lo que une un SMS fraudulento con la llamada que viene después. Ya en la conversación se usan las herramientas de siempre de la ingeniería social: autoridad, prisa y un problema que solo puede arreglar la persona que está al teléfono.
El nombre que aparece en la pantalla cambia. El mecanismo, no.
El guion de un falso departamento antifraude
Las versiones se repiten con pequeñas variaciones: una compra sospechosa con tu tarjeta, un móvil nuevo que se acaba de vincular a tu cuenta, una investigación que obliga a mover tu dinero a una cuenta segura mientras se aclara. Quien llama puede pasarte entre departamentos, dejarte en espera con música y leerte datos tuyos que son correctos, y todo eso está ahí para que la llamada se parezca a una entidad de verdad.
Hay una versión pensada para personas mayores que se apoya en una emergencia familiar en lugar de en un banco, que INCIBE describe en su artículo sobre la estafa del familiar en apuros, y otra que se apoya en una devolución que nunca pediste. Cambia la entrada y el final es el mismo.
Un ejemplo
El teléfono suena a las siete de la tarde. Una voz tranquila dice que llama del departamento de seguridad de tu banco y pregunta si reconoces una compra de 3.800 euros en una tienda de electrónica. Dices que no. Te confirma tu nombre completo y los cuatro últimos dígitos de la tarjeta, pasa la llamada al equipo antifraude y, después de la música de espera, la siguiente persona te pide que instales una aplicación de protección y que muevas el saldo a una cuenta segura hasta que la compra se anule. Cada paso suena cuidadoso, y los dos últimos son exactamente lo que un banco no hace.
Lo que un banco de verdad no te pide nunca
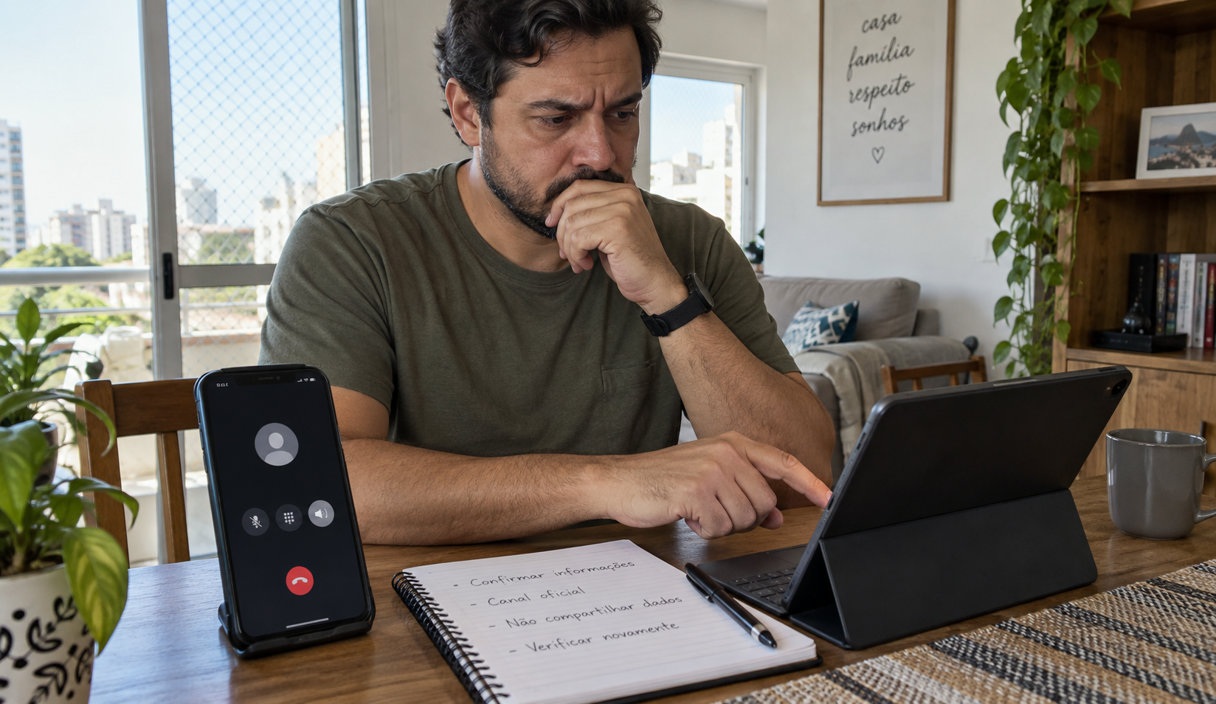
Esta es la parte que merece la pena tener en la cabeza, porque resuelve la llamada sin tener que juzgar lo convincente que era la persona. Si alguien por teléfono te pide una de estas cosas, es una estafa:
- tu contraseña completa, tu PIN o el código de un solo uso que acaba de generar tu aplicación o de llegarte por SMS;
- una transferencia o un pago para arreglar un problema de tu propia cuenta, incluida una cuenta segura, una cuenta protegida o una cuenta a tu propio nombre;
- instalar o actualizar una aplicación mientras sigues al teléfono;
- entregar la tarjeta a un mensajero, o dinero en efectivo a alguien que pasa a recogerlo;
- un pago de prueba, una devolución de prueba o una transferencia pequeña para comprobar que algo funciona.
Los bancos tampoco usan la presión y una cuenta atrás para que hagas algo en el minuto siguiente. INCIBE lo dice igual en su página sobre vishing: ante la sospecha, corta la llamada y comprueba la información directamente con la empresa o el servicio implicado a través de sus canales oficiales.
Con los organismos públicos funciona igual. La Agencia Tributaria avisa en su página sobre phishing de que nunca pide por correo ni por SMS información confidencial, económica o personal, ni números de cuenta o de tarjeta, y de que lo que tengas pendiente lo verás entrando tú a su sede electrónica. Si dudas de una llamada que dice venir de una administración, cuelga y búscala tú en la web oficial del organismo.
Cuelga y llama tú
Mientras la llamada está en marcha, quien marcó lleva el ritmo y tiene una respuesta preparada para cada objeción. Esa conversación no la vas a ganar, y tampoco hace falta. Cuelga y busca el número por tu cuenta: el que viene impreso en la tarjeta, el que está dentro de la aplicación que ya tenías instalada o el de la web de la empresa escrita a mano.
Si tienes otro teléfono a mano, llama desde ese, o espera un minuto antes de marcar. No cuesta nada y quita cualquier duda sobre si la llamada anterior se cortó de verdad.
Un departamento antifraude real no tiene ningún problema en que le llames tú por un canal oficial. Si la persona insiste en que la llamada no puede terminar, en que no se lo cuentes a nadie o en que colgar te va a costar el dinero, esa es la señal más fuerte de toda la conversación. Colgar además te da lo que el guion está diseñado para quitarte: un minuto para abrir la aplicación y ver si la compra existe, y un minuto para contarle la historia entera a otra persona en voz alta.
El número de la pantalla no demuestra nada
Quien llama puede hacer que aparezca en tu pantalla casi cualquier número, incluido el que viene impreso en tu propia tarjeta. INCIBE lo explica en su artículo sobre spoofing telefónico: los delincuentes falsifican el identificador de llamada, así que aunque el número corresponda a una entidad conocida no conviene fiarse solo de eso. Por eso tampoco devuelvas la llamada desde el registro de llamadas recientes, porque eso vuelve a marcar al estafador.
Algunos móviles y algunas operadoras marcan ya una llamada como posible spam. Esa etiqueta es una señal útil y nada más. Que no aparezca no significa que la llamada sea real, y que aparezca una marca de verificada no es motivo para leer un código, aprobar un aviso o mover dinero mientras sigues al teléfono. Ninguna etiqueta cambia la lista de lo que un banco no pide nunca.
La voz tampoco es una prueba. INCIBE ha documentado un caso real de fraude con la voz de un familiar creada con inteligencia artificial, y recuerda que bastan unos segundos de audio para generar una voz falsa. Eso pesa sobre todo en la versión de la emergencia familiar. La respuesta sigue siendo la misma de siempre: termina la llamada y busca a esa persona en un número que ya tenías.
Si ya enviaste dinero
- Llama a tu banco ahora, al número de la tarjeta o al de dentro de la aplicación, y desde otro teléfono si puedes. Di que el pago fue un fraude y pide que bloqueen la cuenta, la aplicación y la tarjeta. El Banco de España explica en su portal del cliente bancario qué ocurre con el uso fraudulento de la tarjeta: desde que lo comunicas, el banco se hace cargo de cualquier operación posterior que tú no hayas hecho, y de las anteriores respondes como mucho hasta 50 euros.
- Di cómo pagaste y pregunta qué se puede hacer con ese medio de pago, porque son situaciones distintas de verdad. Un cargo en tarjeta tiene un procedimiento de reclamación. Ante una transferencia no autorizada, el Banco de España dice que el banco debe reembolsarte de inmediato los fondos, salvo que pruebe que actuaste de manera fraudulenta o que incumpliste de forma deliberada o por negligencia grave tus obligaciones. Y si la transferencia, la transferencia inmediata o el Bizum los ordenaste tú aunque fuera bajo engaño, el banco del destinatario no puede devolver el dinero sin el consentimiento de quien lo recibió. Pregunta en lugar de dar por supuesta la respuesta.
- Denuncia. Puedes hacerlo en cualquier comisaría o cuartel, por la Oficina Virtual de Denuncias de la Policía Nacional, que después hay que ir a firmar en comisaría y como muy tarde en 72 horas, o por la denuncia electrónica de la Guardia Civil, que admite los cargos fraudulentos cometidos por medios informáticos y se firma en el momento con certificado digital. Bancos y aseguradoras suelen pedir la denuncia.
- Avisa también a INCIBE con su reporte de fraude, para que el número y la página se analicen, o llama gratis al 017 si necesitas que alguien te ordene los pasos. Atienden de ocho de la mañana a once de la noche todos los días del año.
- Apunta todo lo que recuerdes de la llamada mientras lo tienes fresco: la hora, el número que apareció en pantalla, el nombre que usó la persona, el departamento del que decía llamar y qué te pidió exactamente. Guarda justificantes, números de operación y cualquier número de referencia que te den.
Si después te contacta alguien prometiendo recuperar el dinero a cambio de una comisión o de un adelanto, es una segunda estafa sobre la misma lista de víctimas. No pagues por recuperar nada y cuéntalo en la denuncia que ya tienes abierta.
Si instalaste la aplicación que te pidieron
La mayoría de las aplicaciones que se piden durante estas llamadas son herramientas de acceso remoto, esos programas que permiten a otra persona ver y manejar tu pantalla desde lejos. Con eso funcionando, quien llama no necesita tu contraseña: te ve escribirla. INCIBE describe el mismo montaje en sus avisos sobre el falso soporte técnico, donde la instalación del programa es siempre el primer paso.
Desconecta ese aparato de internet y deja de abrir cuentas importantes en él. Usa otro dispositivo para llamar al banco y para cambiar contraseñas, empezando por la del correo, porque quien controla tu correo puede recuperar casi todo lo demás.
Después, en el banco, en el correo y en las aplicaciones de mensajería, busca en los ajustes la lista de dispositivos conectados o de sesiones activas y cierra lo que no reconozcas. Desinstala el programa y, si no tienes claro que el aparato esté limpio, llévalo a un servicio técnico de confianza.
Preguntas frecuentes sobre el vishing
¿Cómo sé si una llamada de mi banco es real?
No lo vas a resolver dentro de la llamada, así que ni lo intentes. Cuelga y marca el número que viene impreso en la tarjeta o el que está dentro de la aplicación del banco, y pregunta si alguien de allí estaba intentando localizarte. Un departamento antifraude real no tiene ningún problema con eso. Si quien llama se resiste a que le llames tú, ya tienes la respuesta.
En la pantalla salía el número real de mi banco. ¿Eso significa que era el banco?
No. El identificador de llamada se puede falsificar, e imitar el número impreso en una tarjeta es un movimiento habitual en este tipo de llamada. No devuelvas la llamada desde el registro de llamadas recientes, porque eso vuelve a marcar a quien te llamó. Escribe tú el número, sacándolo de la tarjeta o de la aplicación.
¿Es de mala educación colgar a alguien que podría ser legítimo?
No, y ningún empleado legítimo se lo va a tomar a mal. Los bancos y los organismos públicos dan por hecho que la gente corta una llamada inesperada y les busca por un canal oficial, porque es el consejo que esas mismas instituciones publican. No debes ninguna explicación, y tampoco hace falta anunciar que crees que es una estafa.
¿Qué hago si di un código de un solo uso por teléfono?
Da por hecho que alguien está entrando ahora mismo. Llama a tu banco a un número que hayas buscado tú y di que diste el código, cambia después la contraseña en la aplicación o la web oficial y revisa la lista de dispositivos conectados, cerrando lo que no reconozcas. Si el código era del correo o de tu cuenta de operadora, empieza por esa.
¿Puedo recuperar el dinero después de una estafa telefónica?
A veces, y depende mucho de cómo pagaste y de lo rápido que avisaste. Un cargo en tarjeta tiene un procedimiento de reclamación. Ante una transferencia no autorizada, el Banco de España dice que la entidad debe reembolsar de inmediato salvo que pruebe fraude o negligencia grave del cliente. Y cuando la transferencia o el Bizum los ordenaste tú bajo engaño, el banco del destinatario no puede devolver el dinero sin el consentimiento de quien lo recibió. Llama primero al banco, pregunta qué opciones hay con ese medio de pago y denuncia. Nadie puede garantizarte la devolución, y quien cobre por conseguirla está montando una segunda estafa.
Seguir leyendo
Smishing: qué es un SMS falso y cómo reconocerlo
Paquetes, multas y cuentas bloqueadas son las historias de siempre. La comprobación se hace fuera del SMS.
9 min de lecturaLeer
Ingeniería social: por qué las estafas funcionan con cualquiera
La conversación es el ataque: autoridad, prisa y secreto, y cómo romper la presión.
9 min de lecturaLeer

Cómo saber si algo es una estafa: señales y dónde comprobarlo
Las señales que se repiten en un mensaje, una llamada o una tienda, y dónde comprobar la historia sin usar el contacto que te llegó.
12 min de lecturaLeer