A corrida das 21h na Avenida Ipiranga
Cláudio tem 43 anos e dirige por aplicativo em Porto Alegre há dois. Antes, foi vendedor numa loja de materiais de construção, e o sedã prata, comprado usado, virou ferramenta de trabalho quando a loja fechou. Em março de 2026, na renovação do seguro, ele pediu cotação por telefone a um corretor indicado por um vizinho.
O corretor perguntou o CEP, se havia garagem, a idade de quem dirigia. No campo do uso do veículo, marcou particular. Cláudio lembra que ninguém perguntou sobre aplicativo, e o preço veio mais baixo do que ele esperava. A proposta chegou por mensagem para assinar pelo celular, com o questionário num arquivo anexo.
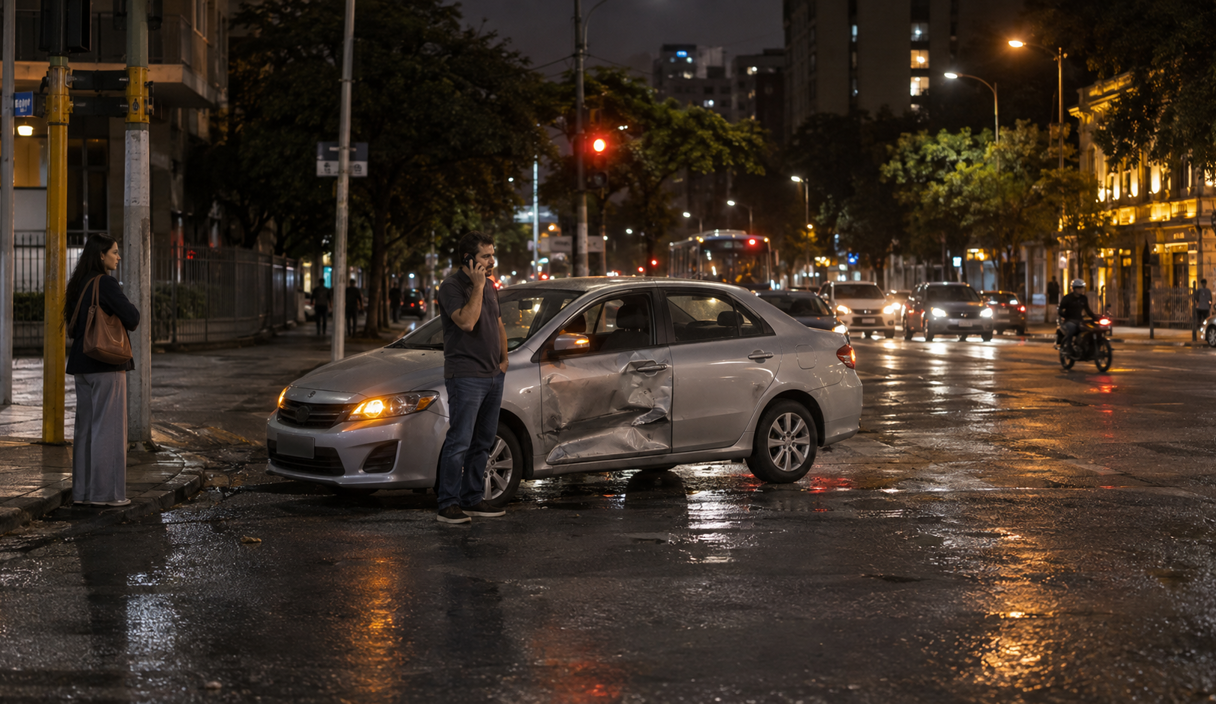
Na noite do acidente, ele levava uma passageira do Centro para o Partenon. O sinal abriu, ele avançou, e um carro que vinha pela transversal passou no vermelho e bateu na lateral, na altura da porta traseira. A passageira bateu o ombro no vidro, desceu assustada e disse que estava bem. O outro motorista admitiu na hora que não tinha visto o sinal.
Cláudio encerrou a corrida, fotografou os dois carros, anotou placa e telefone do outro motorista e registrou o boletim de ocorrência. No boletim ficou escrito que ele fazia transporte de passageira por aplicativo.
No dia seguinte, avisou a seguradora. O regulador pediu o boletim, as fotos e informações sobre o uso do carro. Uma semana depois chegou um e-mail: a seguradora tinha aberto uma análise por divergência no questionário de avaliação de risco, porque o carro era usado para transporte remunerado e a apólice dizia uso particular. Até a conclusão, o conserto não seria autorizado.
Por que a seguradora pergunta se o carro é usado para trabalho?
Porque o uso do carro entra no cálculo do risco e do preço. Na página sobre seguro de automóveis, a Susep, que fiscaliza o mercado de seguros, explica que o questionário de avaliação do risco serve para a seguradora definir o perfil do segurado, decidir se aceita a proposta e calcular o prêmio, que é o preço do seguro. Entre os fatores citados estão a idade e o tempo de habilitação do principal condutor, a região de circulação e o tipo de uso do veículo: profissional, lazer ou locomoção diária.
Um carro que passa o dia transportando passageiros fica mais horas na rua do que um carro usado para ir ao trabalho e voltar, e cada seguradora decide se aceita esse uso e por qual preço. É por isso que a resposta sobre o uso pode mudar tanto o valor quanto a própria aceitação do seguro.
A mesma página pede que o segurado responda ao questionário com atenção, porque informação inexata ou omitida pode levar à perda do direito à indenização. Ela ainda cita o artigo 766 do Código Civil, que deixou de valer em dezembro de 2025, como mostra a próxima seção.
A seguradora pode negar a indenização por causa de uma informação errada no questionário?
Pode, mas a lei separa os casos, e a recusa total não é o único resultado possível. Desde 11 de dezembro de 2025 está em vigor a Lei 15.040, a Lei do Contrato de Seguro, como anunciou a Susep. Ela revogou os artigos do Código Civil sobre seguro, inclusive o 766, e trata do assunto no artigo 44:
- Informação escondida de propósito: o segurado perde a garantia e continua devendo o prêmio.
- Erro sem intenção: a indenização é reduzida na proporção da diferença entre o prêmio pago e o que seria cobrado com a informação certa.
- Risco que a seguradora não costuma aceitar, ou que é tecnicamente impossível de garantir: o contrato é extinto.
A lei também cobra a seguradora. Pelo artigo 46, ela precisa avisar quais informações são importantes na contratação e explicar, nas comunicações e no questionário, o que acontece se forem dadas de forma errada. Pelo artigo 86, ela tem até 30 dias, contados do aviso de sinistro com os documentos necessários, para dizer se cobre o caso, e a recusa precisa ser expressa e motivada.
O que pesa no caso do Cláudio
As perguntas centrais são se a informação errada foi dada com intenção ou sem ela e se aquela seguradora aceita carros de aplicativo. Se ninguém perguntou sobre aplicativo com clareza nem explicou a consequência do campo marcado, esse é um ponto a levantar na análise e numa reclamação, com base no artigo 46.
Se a análise terminar em recusa, peça a resposta por escrito, com o motivo. Com ela, dá para reclamar na ouvidoria da seguradora, no consumidor.gov.br e, se nada resolver, no Juizado Especial Cível.
Quem paga o conserto quando o outro motorista avançou o sinal?
Quem causou o acidente. Pelo artigo 927 do Código Civil, quem causa dano a outra pessoa por ato ilícito fica obrigado a reparar, e essa regra não mudou com a lei nova de seguros. Ela vale seja qual for o resultado da análise do seguro do Cláudio.
- Junte as provas: boletim de ocorrência, fotos dos carros e do cruzamento, contato da passageira como testemunha e, se houver, imagem de câmera de algum comércio próximo.
- Faça orçamentos do conserto em mais de uma oficina.
- Procure o outro motorista por escrito e pergunte se ele tem seguro com cobertura de danos a terceiros. Se tiver, ele pode acionar a seguradora dele. Pelo artigo 102 da Lei 15.040, quem foi prejudicado também pode entrar com ação contra essa seguradora, junto com o segurado.
- Sem acordo, procure o Juizado Especial Cível. Ele julga causas de até 40 salários mínimos, e até 20 salários mínimos a pessoa pode ir sem advogado, segundo a Lei 9.099.
Para a passageira, existe outra regra. A Lei 13.640, de 2018, manda os municípios exigirem, na regulamentação do transporte por aplicativo, o seguro de Acidentes Pessoais a Passageiros, o APP. Algumas plataformas também informam, nas centrais de ajuda, ter esse tipo de cobertura durante a viagem. Cláudio pode ver na central de ajuda do aplicativo qual cobertura existe e passar à passageira o caminho para acionar, caso ela precise de atendimento por causa da batida.
Como contratar o seguro do carro sendo motorista de aplicativo?
Declarando o uso por aplicativo desde a cotação e pedindo que a proposta diga isso por escrito. O preço pode ser maior, e é esse preço que corresponde ao risco que vai ser coberto.
- Diga que trabalha com aplicativo na primeira conversa e pergunte se a seguradora aceita esse uso.
- Leia o questionário antes de assinar, mesmo que o corretor tenha preenchido. Veja se o uso do veículo, o CEP de pernoite e os condutores estão certos.
- Consulte o corretor na consulta de corretores da Susep, pelo nome ou CPF. Só pode atuar quem tem cadastro ativo.
- Começou a trabalhar com aplicativo no meio da vigência? Avise a seguradora. A Lei 15.040 chama isso de agravamento do risco: o segurado deve comunicar assim que souber, e a seguradora tem 20 dias para cobrar a diferença do prêmio ou encerrar o contrato, se não puder garantir o novo risco.
- Usa carro alugado para trabalhar? Pergunte pelo seguro vinculado ao condutor, que a Susep permite desde 2021 e que acompanha o motorista em qualquer carro que ele dirigir.
Onde o caso do Cláudio está agora
Cláudio pediu à seguradora, por e-mail, a cópia do questionário e o registro da cotação feita por telefone. Na resposta à análise, contou que a pergunta sobre aplicativo não foi feita e que nunca escondeu a atividade, que aparece até no boletim de ocorrência. O prazo de 30 dias da seguradora ainda está correndo.
Ele sabe que o resultado pode ser uma indenização reduzida, e não o conserto inteiro. Enquanto espera, mandou ao outro motorista os orçamentos e as fotos. O homem tem seguro com cobertura de danos a terceiros e disse que vai acionar a seguradora dele; se isso não andar, Cláudio vai ao Juizado Especial.
O carro ficou parado onze dias, e ele voltou a rodar num carro alugado. Na próxima renovação, o uso por aplicativo vai estar escrito na proposta.
Fontes consultadas
A história de Cláudio é um exemplo criado pela Prudents, com nomes e detalhes inventados. A situação é real, e as regras e os caminhos descritos aqui têm fonte, listada abaixo.
Consulta feita em 28/09/2026.
- Susep, Seguro de Automóveis: questionário de avaliação do risco, tipo de uso do veículo e seguro vinculado ao condutor.
- Lei 15.040/2024, artigos 14, 44, 46, 86, 102 e 133: agravamento do risco, dever de informar, prazo de resposta, ação do prejudicado e revogação dos artigos do Código Civil.
- Susep: entrada em vigor da lei em 11 de dezembro de 2025.
- Código Civil, artigo 927: dever de reparar o dano.
- Lei 9.099/1995, artigos 3º e 9º: limites do Juizado Especial Cível.
- Lei 13.640/2018: exigência de seguro APP no transporte por aplicativo.
- gov.br, Consultar Corretores Susep.
- consumidor.gov.br: reclamação direta com empresas.
Perguntas frequentes
Motorista de aplicativo pode fazer seguro de carro como uso particular?
Se o carro é usado para transporte remunerado, a informação correta no questionário é o uso por aplicativo. Informar uso particular pode levar à redução da indenização ou à perda da garantia, dependendo de o erro ter sido intencional ou não, pela Lei 15.040. O caminho mais seguro é declarar o uso e perguntar se a seguradora aceita.
A seguradora pode questionar o seguro mesmo se eu não estava em corrida na hora do acidente?
A análise olha para a informação dada na contratação, e não só para o momento do acidente. Se o uso por aplicativo não foi declarado, a seguradora pode discutir o contrato mesmo com o carro fora de corrida. O resultado depende do caso e do que a apólice diz.
Quanto tempo a seguradora tem para responder sobre o sinistro?
Até 30 dias depois do aviso de sinistro com os documentos necessários, pelo artigo 86 da Lei 15.040. Ela pode pedir documentos complementares, o que suspende o prazo, e no seguro de veículos essa suspensão só pode acontecer uma vez. A recusa precisa ser expressa e com o motivo.
Posso cobrar o conserto direto do motorista que bateu no meu carro?
Pode. Pelo Código Civil, quem causa o dano tem o dever de reparar. Tente um acordo por escrito com provas e orçamentos e, se não houver acordo, o Juizado Especial Cível recebe causas de até 40 salários mínimos.
Passageiro que se machuca numa corrida tem algum seguro?
A Lei 13.640 manda os municípios exigirem o seguro de Acidentes Pessoais a Passageiros no transporte por aplicativo, e algumas plataformas informam ter esse tipo de cobertura durante a viagem. O passageiro pode perguntar ao motorista e à central de ajuda do aplicativo como acionar.
Continue lendo

Como funciona o seguro de carro: coberturas, franquia, preço e como escolher
O que cada cobertura paga, como a franquia muda a conta e o que olhar antes de aceitar a proposta.
11 min de leituraLer
Responsabilidade civil familiar no seguro: o que é, exemplos e o que a RC familiar paga
Custa pouco e costuma vir embutida em outra apólice. O que ela cobre e onde procurar na sua.
11 min de leituraLer
Seguro invalidez: como funciona, quanto paga e o que o INSS cobre
A renda que para é o risco menos coberto de todos. O que já existe pelo INSS e o que o seguro acrescenta.
14 min de leituraLer