Seguro de carro: coberturas, franquia, preço e como escolher
O seguro de carro brasileiro não vem em pacote fechado. Ele é montado por coberturas contratadas, e cada uma paga uma coisa diferente: o dano ao seu carro, o prejuízo que você causa a outra pessoa, o carro reserva, o guincho. Esta página explica o que cada cobertura cobre, como a franquia muda a conta, o que a seguradora considera perda total, os prazos que ela tem que cumprir depois do sinistro e o que conferir antes de aceitar uma proposta.

O que o seguro de carro é, e quem fiscaliza
Seguro de carro é um contrato entre você e uma seguradora: você paga um valor combinado, chamado prêmio, e a seguradora assume o compromisso de pagar determinados prejuízos, dentro dos limites e das regras escritas na apólice. A parte que decide tudo é essa última: o que está escrito na apólice.
Quem autoriza e fiscaliza as seguradoras e os corretores no Brasil é a Susep, a Superintendência de Seguros Privados. Antes de assinar qualquer coisa, dá para conferir os dois registros de graça:
- a seguradora, na consulta de entidades licenciadas pela Susep, onde aparecem CNPJ, endereço e data da autorização;
- o corretor ou a corretora, na consulta de corretores, que mostra se o registro está ativo, suspenso ou cancelado.
São duas buscas diferentes, e isso costuma pegar gente de surpresa: uma seguradora autorizada não garante que quem está vendendo tenha registro válido.
Desde dezembro de 2025 vale a Lei 15.040, de 2024, a nova lei de seguros, que substituiu os artigos do Código Civil que tratavam do assunto. É dela que saem os prazos que a seguradora precisa cumprir depois de um sinistro, mais adiante nesta página.
As coberturas que existem aqui
O seguro de carro no Brasil se divide por cobertura contratada. Você escolhe quais quer, e a Susep registra que o cliente pode contratar coberturas isoladas conforme a necessidade, sem ser obrigado a levar pacote completo.
Casco
É a cobertura do seu próprio carro. As modalidades tradicionais, segundo a Susep, são colisão, furto e roubo, incêndio, explosão e queda de raio. Dá para contratar só parte disso. Um exemplo comum: quem guarda o carro na garagem e roda pouco às vezes contrata roubo e furto sem colisão, e paga menos por isso.
Responsabilidade civil facultativa
É a cobertura do prejuízo que você causa a outra pessoa. A Susep a lista como cobertura adicional, separada em danos a veículos e danos corporais a terceiros. É a parte que paga o conserto do carro que você bateu e o tratamento de quem se machucou.
Repare no nome: facultativa. Ela não vem junto com o casco. Se não estiver contratada, o prejuízo do outro sai do seu bolso.
Danos morais
Algumas apólices oferecem, dentro da cobertura de terceiros, a garantia de danos morais. Ela não é padrão. Como a Susep observa para o seguro residencial e vale igual aqui, cobertura que você quer ter precisa estar mencionada na apólice.
Acidentes pessoais de passageiros
Chamada de APP nas propostas, indeniza quem estava sendo transportado no carro em caso de acidente pessoal. É outra cobertura contratada à parte.
Assistência e serviços
Guincho, chaveiro, troca de pneu, carro reserva, cobertura de vidros. A Susep lista assistência 24 horas, vidros e blindagem entre os serviços que podem ser contratados. São eles que você mais usa e os que menos aparecem na conversa sobre preço.
Não existe aqui a divisão americana entre liability, collision e comprehensive. Quando um comparador ou um texto traduzido usar esses nomes, o que corresponde na apólice brasileira é a combinação acima.
Quanto a seguradora paga pelo seu carro
Duas apólices podem cobrir a mesma batida e pagar valores bem diferentes, porque o critério de cálculo é escolhido na contratação. A Susep descreve as duas formas:
- Valor determinado. Uma quantia fixa, combinada na contratação e escrita na apólice. É quanto a seguradora paga, independentemente do que o carro estiver valendo depois.
- Valor de mercado referenciado. Um valor que varia, determinado de acordo com tabela de referência expressamente indicada na proposta, às vezes com um percentual aplicado sobre ela.
Duas coisas para olhar quando a proposta disser valor de mercado referenciado: qual é a tabela usada e qual é o percentual. Um carro segurado a noventa por cento da tabela custa menos por mês e paga menos no fim.
A Lei 15.040 acrescenta um limite que vale para qualquer seguro de dano: a indenização não pode passar do valor da garantia contratada, ainda que o bem valha mais (art. 90). Ou seja, subestimar o valor do carro na contratação para pagar menos por mês tem um preço lá na frente.
Franquia: a parte que continua sendo sua
A definição oficial está nas perguntas frequentes da Susep e é curta: é o valor, expresso na apólice, que representa a parte do prejuízo que deverá ser arcada pelo segurado por sinistro.
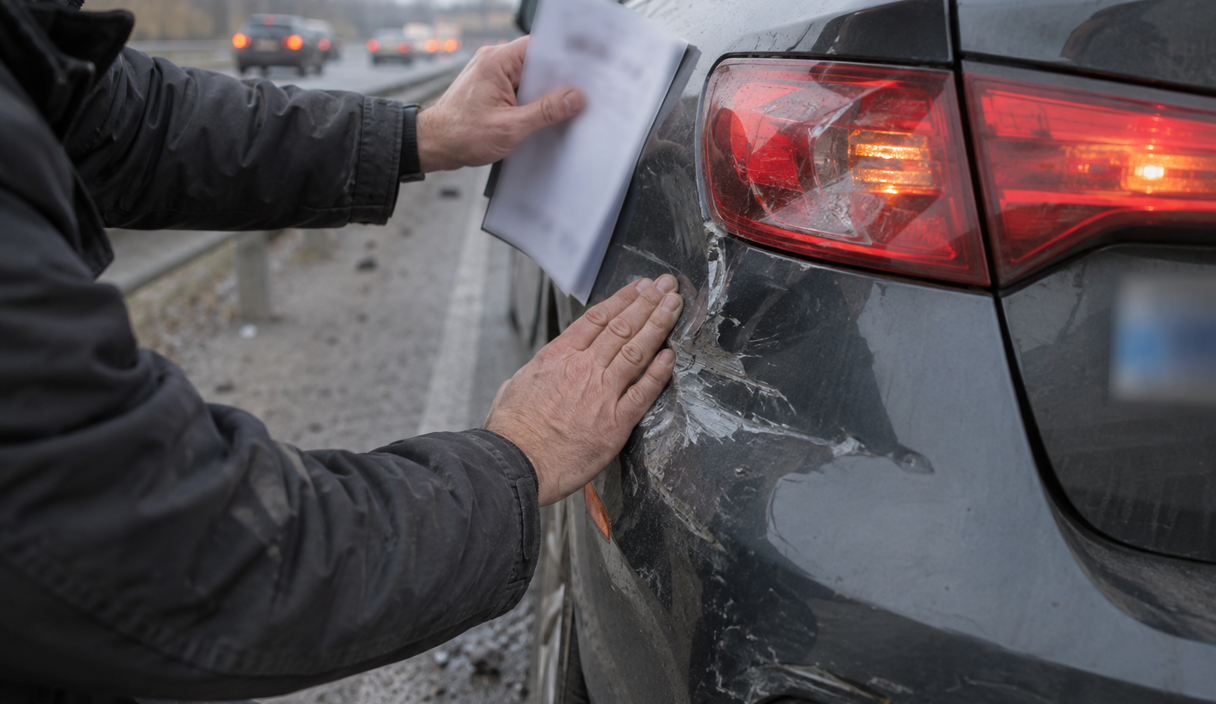
Na prática: se o conserto sai por três mil reais e a franquia é dois mil, a seguradora paga mil e você paga dois. Se o conserto sai por mil e oitocentos, a seguradora não paga nada, porque o prejuízo ficou abaixo da franquia. É por isso que arranhão e retrovisor quebrado raramente compensam acionar.
A Susep observa que existem produtos com e sem franquia, e que a aplicação da franquia reduz o valor do prêmio. Daí a escolha que aparece na proposta: franquia reduzida custa mais por mês e cobra menos na hora do conserto; franquia majorada faz o contrário.
Duas coisas para conferir no contrato:
- a franquia é por sinistro, não por ano. Duas batidas no mesmo ano significam duas franquias;
- as condições gerais dizem em quais situações a franquia não se aplica. Em boa parte das apólices, roubo, furto e perda total não têm franquia, mas isso precisa estar escrito. Não presuma.
Quando o carro vira perda total
Perda total não quer dizer que o carro virou sucata. É um cálculo: quando o custo do conserto passa de um percentual do valor do carro, a seguradora deixa de consertar e paga a indenização.
Esse percentual não é definido por lei nem é igual em todas as apólices. Ele está escrito nas condições gerais do seu contrato, e é a primeira coisa a procurar quando a batida foi feia. Se o texto da apólice não trouxer o número de forma clara, peça por escrito à seguradora antes de assinar.
O que acontece depois:
- a seguradora paga o valor da garantia contratada, no critério que você escolheu, determinado ou de mercado referenciado;
- os documentos do carro passam para a seguradora, que fica com o salvado, o que sobrou do veículo;
- se o carro estiver financiado, a indenização costuma ir primeiro para quitar o financiamento, e você recebe a diferença, quando houver. Isso está no contrato do financiamento, não na apólice, e é bom olhar os dois.
Roubo e furto seguem o mesmo caminho da perda total, com um passo a mais: o boletim de ocorrência. Se o carro aparecer depois do pagamento, ele já é da seguradora.
O que muda o preço
Não existe preço de tabela em seguro de carro, e por isso esta página não traz média de mercado: qualquer número desses envelhece em semanas e depende de dados que não são publicados de forma aberta e verificável. O que dá para dizer com honestidade é o que entra na conta da seguradora.
- O carro. Modelo, ano, valor, custo de peça e histórico de roubo daquele modelo.
- Onde ele dorme e por onde anda. CEP de pernoite, garagem em casa e no trabalho, cidade de circulação.
- Quem dirige. Idade, tempo de habilitação e quem mais usa o carro. Omitir o condutor mais jovem da casa reduz o preço agora e vira problema na regulação do sinistro depois.
- O uso. Quilometragem, se é usado para trabalho, se é usado em aplicativo de transporte.
- As escolhas da apólice. Coberturas contratadas, valor da franquia, limite da cobertura de terceiros, assistências.
Duas cotações só são comparáveis quando têm as mesmas coberturas, os mesmos limites e a mesma franquia. Uma proposta mais barata com metade do limite de terceiros não é mais barata, é outra coisa.
O que acontece depois do acidente
A sequência prática, na ordem:
- garanta a segurança das pessoas e sinalize a via;
- se houve ferido, chame socorro e registre ocorrência policial;
- fotografe o local, os veículos, as placas e os danos;
- anote nome, documento, telefone, placa e seguradora dos outros envolvidos;
- avise a sua seguradora pelo canal oficial e anote o protocolo;
- não combine acerto por fora antes de falar com a seguradora. Acordo feito no local costuma atrapalhar a cobertura depois.
A partir do aviso começam os prazos, e eles agora estão em lei. Pela Lei 15.040:
- a seguradora tem no máximo 30 dias para se manifestar sobre a cobertura, contados da apresentação da reclamação ou do aviso de sinistro acompanhado dos elementos necessários à decisão. Se não se manifestar, perde o direito de recusar (art. 86);
- reconhecida a cobertura, ela tem no máximo 30 dias para pagar (art. 87);
- pedidos de documento complementar precisam ser justificados e suspendem o prazo, mas no seguro de carro essa suspensão só pode acontecer uma vez em cada etapa. A regra geral do parágrafo 3º permite duas suspensões; o parágrafo 4º do art. 86 e o parágrafo 4º do art. 87 reduzem para uma nos sinistros de veículo automotor, que é o caso desta página;
- atraso da seguradora gera multa de 2 por cento sobre o valor devido, corrigido, além de juros legais (art. 88).
As perguntas frequentes da Susep trazem a mesma régua de 30 dias para a liquidação, contados da entrega de todos os documentos básicos. A conta só começa quando a documentação está completa, o que torna importante entregar tudo de uma vez e guardar o comprovante de entrega.
O que conferir antes de assinar
Uma lista curta, feita para ser usada com a proposta na tela:
- Registro. Seguradora na consulta de entidades licenciadas, corretor na consulta de corretores. As duas, na Susep.
- Coberturas contratadas. Leia a lista e procure o que você achou que estava incluído e não está.
- Limite de terceiros. Separe danos materiais de danos corporais e veja o valor de cada um.
- Franquia. Valor, se é por sinistro e em que casos não se aplica.
- Critério de indenização. Valor determinado ou valor de mercado referenciado, com a tabela e o percentual escritos.
- Condutor. Quem está declarado e o que acontece se outra pessoa estiver dirigindo.
- Oficinas. Se o conserto é em rede referenciada ou em oficina de sua escolha, e o que muda na franquia em cada caso.
- Carro reserva. Quantos dias, em quais situações e a partir de qual momento começa a contar.
- Exclusões. A parte que ninguém lê. Procure por embriaguez, uso comercial, transporte de passageiros por aplicativo e habilitação vencida.
Se a seguradora negar a cobertura ou passar do prazo, o caminho é registrar reclamação no canal da empresa, depois na ouvidoria, e então na Susep ou no consumidor.gov.br, guardando protocolo de cada etapa. Pela Lei 15.040, negada a cobertura, a seguradora precisa entregar a você os documentos produzidos na regulação que fundamentaram a decisão (art. 83), e o pedido de reconsideração da recusa suspende uma única vez o prazo de prescrição da sua pretensão (art. 127).
Esta página é informativa e não substitui a leitura das condições gerais da sua apólice nem orientação individual de um corretor registrado. A Prudents não indica seguradora e não recebe comissão de nenhuma delas.
Perguntas frequentes
Seguro de carro é obrigatório no Brasil?
A apólice de seguro de carro não é exigida para licenciar nem para circular. O art. 131 do Código de Trânsito Brasileiro condiciona o licenciamento anual à quitação de tributos, encargos e multas e à aprovação nas inspeções de segurança veicular e de emissões. Quem costuma exigir seguro é o contrato de financiamento, de consórcio ou de locação do veículo.
A cobertura de terceiros paga o conserto do meu carro?
Não. A responsabilidade civil facultativa cobre o prejuízo que você causa a outra pessoa, em danos materiais e corporais. O seu próprio carro é coberto pelo casco, que é contratado à parte, com as modalidades de colisão, furto e roubo, incêndio, explosão e queda de raio.
Franquia mais alta é sempre melhor?
Não. Franquia maior reduz o valor que você paga por mês e aumenta o valor que sai do seu bolso a cada sinistro. A escolha depende de quanto você conseguiria pagar de uma vez, sem aperto, no dia de uma batida. Quem não tem essa reserva costuma se dar melhor com franquia menor, mesmo pagando mais por mês.
Posso trocar de seguradora antes de acabar a apólice?
Pode, e o mais comum é fazer isso na renovação, comparando propostas com as mesmas coberturas, os mesmos limites e a mesma franquia. Cancelar no meio da vigência costuma gerar devolução proporcional do prêmio conforme as regras escritas nas condições gerais, então vale ler essa parte antes de decidir.
O seguro cobre carro alugado?
Algumas apólices têm cobertura ou assistência para veículo de terceiro dirigido pelo segurado, e algumas não têm. Não é padrão no Brasil. Antes da viagem, confira nas condições gerais e, na dúvida, peça a resposta por escrito à seguradora ou ao corretor, porque a locadora vai oferecer a proteção dela no balcão.
Continue lendo

Seguro residencial: o que cobre, o que não cobre e quanto custa
Incêndio, roubo, vendaval e dano elétrico entram. Uma parte do que as pessoas esperam, não.
11 min de leituraLer

Seguro residencial para quem mora de aluguel: o que cobre
O seguro do proprietário não cobre o que é seu. E o seguro fiança não é seguro para você.
11 min de leituraLer
Existe seguro contra roubo de identidade no Brasil?
O produto vendido lá fora não tem equivalente direto aqui. O que existe é outra coisa, e vale saber o quê.
9 min de leituraLer