A batida leve na Beira-Mar Norte
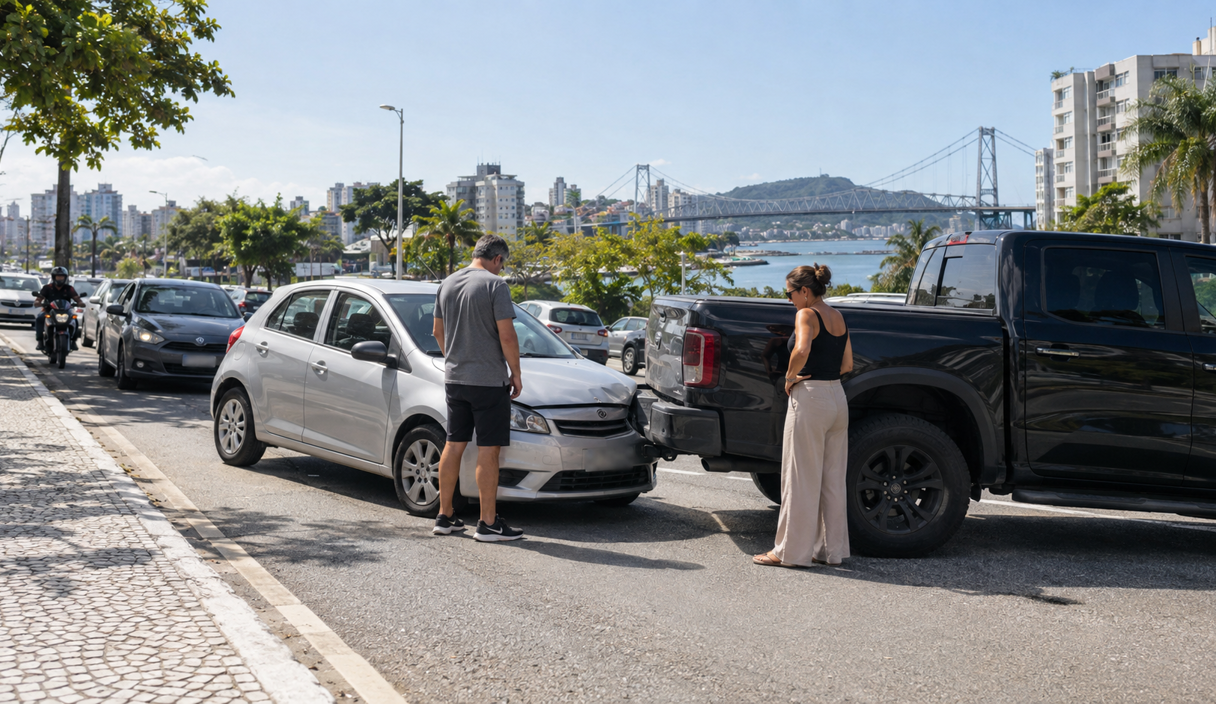
Rafael tem 34 anos e trabalha como analista de sistemas em Florianópolis. Naquela quarta, voltava do trabalho no anda e para da Beira-Mar Norte quando o trânsito freou mais cedo do que ele esperava, e o para-choque do carro dele tocou a traseira da picape da frente, uma picape nova avaliada em R$ 400 mil.
O motorista da picape, Sérgio, de uns 50 anos, desceu sem pressa. O para-choque traseiro tinha uma marca funda no centro, e o capô do carro do Rafael estava levemente amassado. Os dois tiraram fotos, anotaram placas, telefones e o nome das seguradoras, e Rafael disse que acionaria o seguro dele no dia seguinte.
Na quinta de manhã, ele abriu o aviso de sinistro pelo aplicativo da seguradora e informou os dados do terceiro. Não se preocupou: tinha seguro completo havia seis anos e nunca tinha usado.
Na terça seguinte, Sérgio mandou a foto do orçamento da concessionária da picape. Além do para-choque, a batida tinha atingido os sensores de estacionamento, a câmera de ré, o suporte do engate e a pintura da tampa traseira. O total era R$ 72 mil.
Rafael ligou para a seguradora. A atendente confirmou a cobertura de responsabilidade civil para danos materiais a terceiros e leu o limite da apólice: R$ 50 mil. O que passasse disso não seria pago pelo seguro. Os R$ 22 mil de diferença eram dele.
O que é RCF-V e até quanto ele paga?
O RCF-V, sigla de responsabilidade civil facultativa de veículos, é a cobertura do seguro auto que paga os danos que você causa a outras pessoas com o seu carro, até o limite escolhido na contratação. A Susep, a Superintendência de Seguros Privados, explica que ela protege o segurado quando ele é responsabilizado por danos a terceiros e obrigado a indenizá-los, por decisão judicial, arbitral ou por acordo com a anuência da seguradora.
A cobertura tem limites separados. Nas condições gerais de RCF-V de uma seguradora consultadas para este texto, o limite de danos materiais, que paga o conserto do carro ou do muro do outro, é diferente do limite de danos corporais, que paga despesas com pessoas feridas. Todos os danos causados a terceiros num mesmo acidente contam como um único sinistro.
Na apólice, esses valores aparecem como limite máximo de indenização, o LMI, numa linha para cada cobertura. Vale ler a linha de danos materiais e a de danos corporais separadamente, porque uma pode ser alta e a outra baixa. Numa batida só entre carros, sem ninguém ferido, a linha usada é a de danos materiais.
O ponto que pegou o Rafael
O limite de danos materiais é um teto. A seguradora paga até ele, e o que passar fica com quem causou o dano. Seguro completo não quer dizer cobertura ilimitada para o carro do outro.
A Susep descreve ainda duas modalidades: a vinculada ao veículo indicado na apólice, que é o RCF-V, e a vinculada ao condutor, que vale para qualquer carro que a pessoa estiver dirigindo.
Quem paga o que passa do limite do seguro?
Quem causou o dano. O Código Civil diz que quem causa dano a outra pessoa por imprudência ou negligência fica obrigado a repará-lo (artigos 186 e 927) e que a indenização se mede pela extensão do dano (artigo 944). O seguro cobre uma parte dessa obrigação, até o limite contratado, e a obrigação de pagar o restante continua com o motorista.
Na batida por trás, a discussão costuma começar pelo Código de Trânsito Brasileiro, que pede ao motorista que mantenha distância de segurança do carro da frente (artigo 29, inciso II). Isso não encerra toda discussão, mas foi o ponto que Rafael reconheceu na hora.
A cobrança do resto pode vir de duas pessoas diferentes:
- Do dono do outro carro, quando ele paga o conserto por conta própria e cobra a diferença.
- Da seguradora do outro carro, quando ele aciona o próprio seguro. Pela Lei 15.040/2024, a seguradora que paga a indenização assume os direitos do segurado contra quem causou o dano (artigo 94) e pode cobrar esse valor.
A mesma lei permite que o prejudicado entre na Justiça contra a seguradora de quem causou o dano, junto com o próprio segurado (artigo 102). Por isso é importante manter a sua seguradora informada de cada contato.
No caso do Rafael, Sérgio preferiu não acionar o próprio seguro e cobrar a diferença direto, o que deixou a negociação entre os dois, com a seguradora do Rafael pagando a parte dela.
Como negociar a diferença do conserto com o dono do outro carro?
Negocie com a seguradora ciente de tudo e só assine acordo com a anuência dela por escrito. Nas condições gerais consultadas, acordo com terceiros só é reconhecido pela seguradora com autorização prévia e escrita, e a Lei 15.040/2024 obriga o segurado a colaborar e a não agir contra os interesses da seguradora (artigo 100).
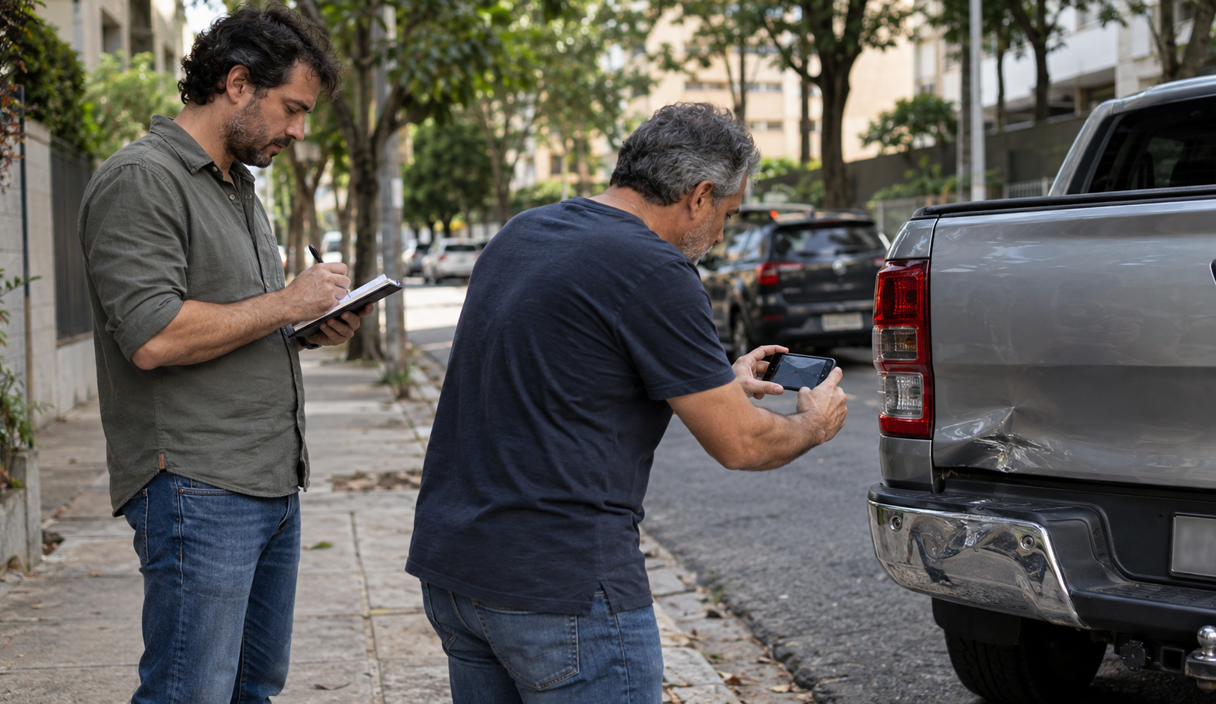
- Não assine nada e não prometa valor no local. Troque dados, tire fotos e avise a seguradora.
- Peça que a seguradora faça a vistoria do outro carro e diga qual orçamento aceita dentro do limite.
- Peça o orçamento detalhado por peça e mão de obra e confira se cada item foi atingido na batida. Um segundo orçamento de oficina de confiança ajuda a comparar.
- Proponha a forma de pagamento da diferença, parcelada se for preciso, por escrito, com o valor total e a data de cada parcela.
- Leve o acordo para a seguradora aprovar e peça recibo de quitação ao final.
Se não houver acordo, causas de até 40 salários mínimos podem ir ao Juizado Especial Cível, pela Lei 9.099/1995 (artigo 3º), que costuma começar por uma audiência de conciliação.
Como escolher o limite de danos a terceiros na renovação?
Pense no carro mais caro que você pode atingir, e não no valor do seu carro. O limite de danos materiais paga o conserto do veículo do outro, e um carro com sensores e câmera no para-choque pode ter um conserto caro mesmo numa batida leve, como no caso do Rafael.
- Peça cotações com dois ou três limites de danos materiais e compare a diferença no preço anual.
- Olhe também o limite de danos corporais, que paga despesas com pessoas feridas.
- Veja se faz sentido a cobertura vinculada ao condutor, se você dirige outros carros.
- Leia a apólice que chegar e confira se os limites são os que você pediu.
Não encontramos fonte pública com o custo típico de aumentar esse limite. A forma segura de saber é pedir a cotação ao corretor ou à seguradora.
Se o preço da renovação subir, veja se dá para ajustar outra parte da apólice, como carro reserva ou assistência, antes de reduzir o limite de danos a terceiros. Essa é a parte do seguro que cobre um prejuízo cujo tamanho você não escolhe.
Como ficou o caso do Rafael
A seguradora fez a vistoria e pagou R$ 50 mil direto à concessionária. Rafael pediu um segundo orçamento numa oficina especializada, e Sérgio aceitou fazer a parte da câmera e do suporte do engate lá, o que baixou a diferença para R$ 18.600.
Os dois assinaram um acordo em dez parcelas, aprovado antes pela seguradora. Faltam sete. Na renovação, Rafael cotou limites maiores e escolheu um de R$ 200 mil.
Fontes consultadas
A história de Rafael é um exemplo criado pela Prudents, com nomes e detalhes inventados. A situação é real, e as regras e os caminhos descritos aqui têm fonte, listada abaixo.
Consulta feita em 28/09/2026.
- Susep, seguro de automóveis: responsabilidade civil facultativa, acordo com anuência da seguradora e modalidades por veículo e por condutor.
- Condições gerais de RCF-V de uma seguradora: limites separados, acordo só com anuência escrita, um evento como um sinistro.
- Código Civil: artigos 186, 927 e 944.
- Código de Trânsito Brasileiro: artigo 29, inciso II.
- Lei 15.040/2024: artigos 94, 100 e 102.
- Lei 9.099/1995: artigo 3º.
Perguntas frequentes
O seguro completo cobre todo o conserto do carro que eu bati?
Só até o limite de danos materiais a terceiros escolhido na apólice. O que passar desse valor fica com quem causou o dano. Confira na apólice o valor contratado para danos materiais e para danos corporais.
Qual a diferença entre RCF-V e RCF-C?
Segundo a Susep, o RCF-V vale para o veículo indicado na apólice, e o RCF-C, vinculado ao condutor, vale para qualquer veículo que a pessoa segurada estiver dirigindo. A escolha depende de você dirigir sempre o mesmo carro ou vários.
Posso fazer um acordo direto com o outro motorista?
Pode, mas avise a seguradora antes e só assine com a anuência dela por escrito. Nas condições gerais consultadas, acordo feito sem autorização prévia não é reconhecido pela seguradora, e você pode perder a cobertura daquele valor.
A seguradora do outro carro pode me cobrar?
Pode. Pela Lei 15.040/2024, a seguradora que paga a indenização ao próprio cliente assume os direitos dele contra quem causou o dano e pode cobrar esse valor. A sua seguradora responde até o limite da sua apólice, e o restante fica com você.
Quanto custa aumentar o limite de danos a terceiros?
Não encontramos fonte pública com um custo típico, e o valor muda de seguradora para seguradora e de perfil para perfil. Peça ao corretor cotações com dois ou três limites diferentes e compare a diferença no preço anual.
Continue lendo
Seguro de carro: coberturas, franquia, preço e como escolher
O que cada cobertura paga, como a franquia muda a conta e o que olhar antes de aceitar a proposta.
11 min de leituraLer
Responsabilidade civil familiar: a cobertura que paga o prejuízo que você causa
Custa pouco e costuma vir embutida em outra apólice. O que ela cobre e onde procurar na sua.
11 min de leituraLer
Seguro residencial: o que cobre, o que não cobre e quanto custa
Incêndio, roubo, vendaval e dano elétrico entram. Uma parte do que as pessoas esperam, não.
11 min de leituraLer