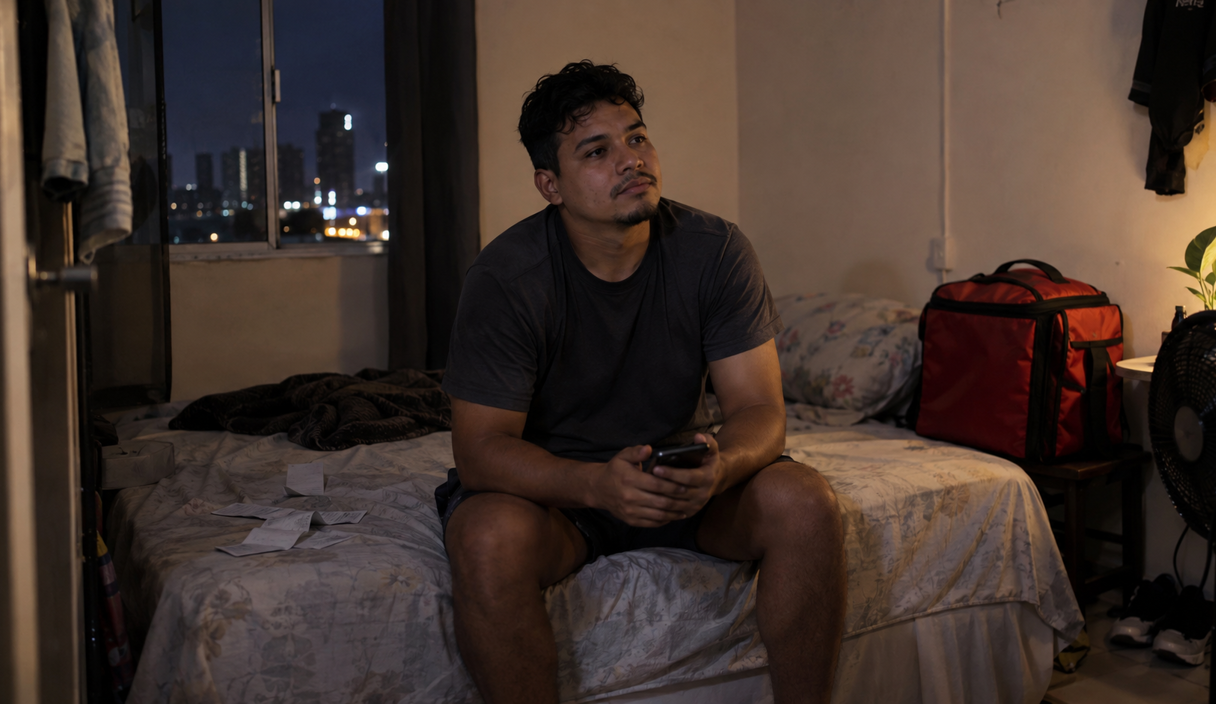
A noite em que o Gabriel pagou para receber um empréstimo
Gabriel tem 26 anos e faz entregas de moto em Manaus há três. O nome dele está negativado desde que perdeu o emprego numa loja de eletrônicos e ficaram para trás a fatura de um cartão e uma conta de celular. Naquela semana, a embreagem da moto começou a patinar, e os dois bancos em que ele pediu crédito recusaram.
O anúncio, numa rede social, dizia “Nome sujo? Aqui você tem crédito” e levava direto a uma conversa no WhatsApp. Quem respondeu se apresentou como Mariana, correspondente de crédito, com um crachá na foto de perfil e o nome de uma empresa muito parecido com o de uma financeira conhecida, com uma letra trocada.
Mariana pediu foto do documento, uma selfie e o print do aplicativo de entregas com os ganhos do mês. Vinte minutos depois veio a mensagem: “Parabéns, Gabriel! Seu crédito de R$ 5.000,00 foi aprovado em 24 parcelas de R$ 312,00. Para cair ainda hoje, falta só a taxa de liberação de R$ 600,00, que cobre seguro, IOF e cadastro.” Junto chegou um contrato em PDF, com logotipo, CNPJ e campo de assinatura.
A chave Pix para pagar a taxa estava no nome de uma pessoa. Quando ele perguntou, a resposta foi rápida: “É o nosso financeiro, pela empresa demora três dias úteis.” Às 22h52, Gabriel mandou os R$ 600, que eram parte do aluguel.
O dinheiro não caiu naquela noite nem na manhã seguinte. Às 9h, Mariana escreveu de novo: a análise interna tinha encontrado a negativação, e para garantir as parcelas seria preciso pagar uma taxa de antecipação de R$ 900, devolvida junto com a primeira parcela. O prazo era meio-dia, ou a taxa já paga ficaria retida.
Gabriel parou num posto de gasolina e pesquisou o CNPJ do contrato. Ele pertencia a uma empresa de outro nome e de outro ramo, aberta havia poucos meses. O nome da financeira também não aparecia na consulta do Banco Central. Foi ali que ele entendeu que os R$ 5 mil nunca iam ser depositados.
Empréstimo que cobra taxa antes de liberar o dinheiro é golpe?
Sim. Empréstimo que só sai depois de um pagamento seu é o formato de um golpe descrito pelo Banco Central num alerta publicado em junho de 2026. Segundo o alerta, os criminosos prometem crédito fácil, inclusive para negativados, dizem que o empréstimo já foi aprovado e cobram um valor adiantado para liberar o dinheiro. Depois do pagamento, o empréstimo não sai, e em alguns casos aparecem novas cobranças.
O nome da cobrança muda. O alerta cita taxa administrativa, seguro, IOF, cadastro, avalista e até uma suposta taxa do próprio Banco Central.
Num empréstimo verdadeiro, o custo faz parte do contrato. A norma do Conselho Monetário Nacional sobre tarifas, a Resolução 3.919, diz que a cobrança de tarifa por banco ou financeira precisa estar prevista no contrato ou ter sido pedida ou autorizada pelo cliente. E quem atende como correspondente, em nome de um banco, não pode cobrar nada por fora: as regras do Banco Central proíbem cobrar do cliente tarifa, comissão ou qualquer outra remuneração pelos serviços que são de responsabilidade do banco, como explica o Decon do Ministério Público do Ceará.
O sinal que resolve a dúvida
Pedido de dinheiro antes da liberação do crédito, com qualquer nome, é o ponto em que a conversa deve terminar. Quando o pagamento vai para a conta de uma pessoa, e não da empresa, o sinal fica ainda mais claro.
O prazo curto para pagar serve para que a pessoa pague antes de ter tempo de pesquisar a empresa, e o anúncio procura justamente quem precisa do dinheiro com urgência, como Gabriel naquela semana.
Como saber se uma financeira é autorizada pelo Banco Central?
A consulta é gratuita e fica no site do Banco Central, na página Encontre uma instituição, que mostra se uma empresa é autorizada, regulada ou supervisionada pelo BC. Dá para fazer antes de mandar qualquer documento.
- Anote o nome completo e o CNPJ que aparecem no contrato, no site ou na conversa. Se a pessoa não quiser informar, isso já responde a pergunta.
- Procure a empresa no Encontre uma instituição. Nome parecido não serve: golpistas trocam uma letra ou acrescentam uma palavra ao nome de uma financeira real, que não tem nenhuma relação com o golpe e também é prejudicada por ele.
- Consulte o CNPJ na Receita Federal. Compare o nome, a data de abertura e a atividade da empresa com o que foi dito na conversa.
- Se a pessoa disser que é correspondente, procure o banco por conta própria. Entre no site ou no aplicativo oficial da instituição que ela diz representar, sem usar link recebido, e pergunte se aquela proposta existe.
- Olhe o nome de quem vai receber o dinheiro. Em empréstimo, quem paga é a financeira. Se alguém pede que você pague, e ainda para uma pessoa física, a checagem pode parar aqui.
No caso do Gabriel, a consulta ao Banco Central e a do CNPJ bastaram para ver que o contrato não correspondia a nenhuma financeira autorizada.
Paguei a taxa por Pix. Dá para pedir o dinheiro de volta?
Dá para pedir, e o pedido começa no seu banco, pelo Mecanismo Especial de Devolução, o MED. Segundo o Banco Central, o MED é o mecanismo do Pix que permite a devolução de recursos para quem foi vítima de fraude, golpe ou coerção, e desde 1º de outubro de 2025 os aplicativos dos bancos têm, na área do Pix, uma opção para contestar a transação sem precisar falar com um atendente.
O prazo para pedir é de 80 dias a partir da data do Pix, como registrou a Agência Brasil em setembro de 2026. O banco analisa o caso e, se a fraude for confirmada, a devolução depende de ainda haver dinheiro nas contas envolvidas, podendo ser total ou parcial. Por isso, quanto antes o pedido, melhor, e não existe garantia de receber tudo.
- Não pague a segunda cobrança. Quem pede outro pagamento para liberar ou devolver o que você já pagou está repetindo o golpe.
- Conteste o Pix no aplicativo do banco, na área do Pix, ou pela central de atendimento oficial. Anote o número do protocolo.
- Guarde tudo antes de bloquear o contato: o anúncio, a conversa inteira, o contrato em PDF, o comprovante do Pix e a chave usada.
- Registre a ocorrência na Polícia Civil ou pela delegacia virtual, nos estados que aderiram ao serviço.
- Denuncie o anúncio e o perfil na rede social e no aplicativo de mensagens onde a conversa aconteceu.
Como Gabriel mandou foto do documento e uma selfie, vale acompanhar nos meses seguintes se aparece conta ou empréstimo que ele não reconhece.
Onde renegociar uma dívida com o nome sujo sem cair em golpe?
Com o próprio credor, pelos canais oficiais dele, ou pelos caminhos públicos de conciliação para quem está superendividado. Nenhum desses caminhos pede taxa adiantada para funcionar.
Procure a empresa que negativou o nome pelo site ou pelo aplicativo oficial, peça a proposta por escrito e veja se o pagamento vai para a própria empresa.
Em 2026, o governo federal fez uma nova edição do programa de renegociação, a Renegociação de Dívidas – Famílias, para dívidas de cartão de crédito, cheque especial e crédito pessoal. Pela página oficial do serviço, ela ficou disponível até 31 de agosto de 2026. Se aparecer oferta com o nome do programa depois dessa data, procure no gov.br se houve prorrogação antes de aceitar.
Quando as dívidas já não cabem no orçamento, o Código de Defesa do Consumidor prevê, desde a lei do superendividamento de 2021, um processo de repactuação: a pessoa apresenta um plano de pagamento de até cinco anos numa audiência com todos os credores, preservando o mínimo para viver. Os órgãos de defesa do consumidor, como o Procon, também podem conduzir essa fase de conciliação.
Na renegociação, o mesmo cuidado
Oferta para limpar o nome que pede pagamento adiantado para uma pessoa física, ou que chega por anúncio e WhatsApp sem ligação com o credor, segue o mesmo formato do golpe do empréstimo.
Como ficou a história do Gabriel
Gabriel não pagou os R$ 900. Ainda no posto, abriu o aplicativo do banco, contestou o Pix na área de devolução e anotou o protocolo. À tarde, registrou a ocorrência pela delegacia virtual, com os prints da conversa, o contrato falso e o comprovante, e denunciou o anúncio e o número.
O banco informou que a devolução dependeria do saldo encontrado nas contas que receberam o dinheiro. Até agora, os R$ 600 não voltaram, e ele sabe que podem não voltar inteiros.
A moto foi consertada duas semanas depois, com o dinheiro de entregas extras. Para a dívida antiga, Gabriel pediu uma proposta de acordo no aplicativo do banco do cartão e está conferindo se a parcela cabe no mês antes de assinar.
Fontes consultadas
A história de Gabriel é um exemplo criado pela Prudents, com nomes e detalhes inventados. O golpe é real, e as regras e os caminhos descritos aqui têm fonte, listada abaixo.
Consulta feita em 28/09/2026.
- Banco Central, alerta sobre o golpe da taxa para empréstimo: como o golpe funciona e os nomes das cobranças.
- Banco Central, Encontre uma instituição: consulta de instituições autorizadas.
- Resolução CMN 3.919, artigo 1º: tarifa precisa estar no contrato ou ter sido autorizada pelo cliente.
- Decon do Ministério Público do Ceará: correspondente bancário não pode cobrar do cliente.
- gov.br, Consultar CNPJ: dados cadastrais de empresas.
- Banco Central, MED: o que é o MED e a contestação pelo aplicativo.
- Agência Brasil: prazo de 80 dias e devolução conforme o saldo das contas.
- gov.br, Registrar Ocorrência Policial Online.
- gov.br, Renegociação de Dívidas – Famílias: dívidas elegíveis e prazo até 31 de agosto de 2026.
- Código de Defesa do Consumidor, artigos 104-A e 104-C: repactuação de dívidas do superendividado.
Perguntas frequentes
Financeira séria pede depósito antes de liberar o empréstimo?
Não. O Banco Central descreve a cobrança adiantada, com nomes como taxa de liberação, seguro, IOF ou cadastro, como o formato de um golpe. Num empréstimo de verdade, os custos estão no contrato e quem faz o pagamento é a financeira.
Como saber se a empresa de empréstimo é autorizada?
Procure o nome na página Encontre uma instituição, no site do Banco Central, e consulte o CNPJ na Receita Federal. Se a pessoa disser que é correspondente, procure o banco que ela diz representar pelo site ou aplicativo oficial e pergunte se a proposta existe.
Paguei a taxa e o empréstimo não caiu. O que faço primeiro?
Não pague nenhuma cobrança nova e conteste o Pix no aplicativo do seu banco, pelo MED, de preferência no mesmo dia. O prazo é de 80 dias a partir do Pix, mas a devolução depende de ainda haver dinheiro nas contas que receberam. Depois, registre a ocorrência e guarde a conversa inteira.
O golpista usou um nome parecido com o de uma financeira de verdade. A financeira tem culpa?
A empresa que teve o nome imitado não é a autora do golpe. Quem aplica o golpe é quem criou o anúncio, o contrato falso e a chave Pix. Avisar a financeira verdadeira pelo canal oficial dela ajuda a alertar outros clientes.
O programa federal de renegociação de dívidas ainda está valendo?
A edição de 2026, chamada Renegociação de Dívidas – Famílias, ficou disponível até 31 de agosto de 2026, segundo a página oficial do serviço no gov.br. Antes de aceitar uma oferta com o nome do programa, veja no gov.br se houve prorrogação e negocie sempre pelos canais oficiais do credor.
Continue lendo
Golpe da taxa antecipada: o empréstimo que pede depósito antes de liberar
Empréstimo aprovado, herança, indenização ou liberação de encomenda: muda a história, não a estrutura.
11 min de leituraLer

Como saber se uma empresaé confiável antes de pagar.
CNPJ na Receita, histórico fora do site, canal oficial e nome de quem recebe o dinheiro.
11 min de leituraLer

Golpe do Pix: o que fazer se o pagamento já foi feito
Como contestar o Pix no aplicativo, o que mudou com o MED 2.0 e o que fazer se o banco negar. Sem promessa de devolução.
12 min de leituraLer