Golpe do Pix: o que fazer
se o pagamento já foi feito
Se o Pix foi feito por causa de um golpe, abra o aplicativo do seu banco, encontre o comprovante desse Pix e use a opção de contestar a transação. Se não achar a opção, ligue para o número do verso do cartão. Não existe garantia de devolução, mas quanto antes a contestação for feita, maior a chance de ainda haver dinheiro para bloquear.
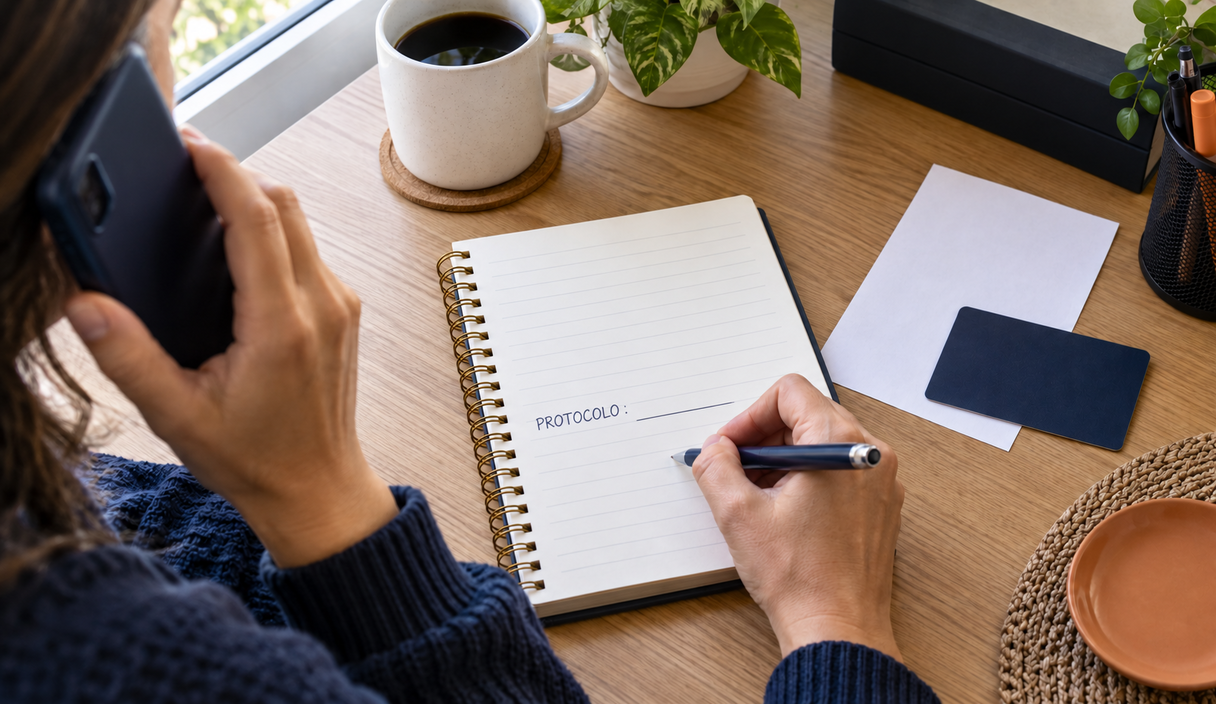
Conteste o Pix no aplicativo e guarde o protocolo
Desde 1º de outubro de 2025, todo banco que oferece Pix precisa ter, dentro do próprio aplicativo, uma opção para contestar uma transação feita por causa de golpe, sem depender de atendente. O Banco Central chama isso de autoatendimento do MED e diz que esse é o canal para pedir a devolução. Não ligue para nenhum número enviado na conversa do golpe.
- Abra o comprovante do Pix no aplicativo do banco. Ele fica no extrato ou na área do Pix, junto com as outras transações.
- Use a opção de contestação. O nome do botão muda de um banco para outro. Informe que o Pix foi feito por causa de golpe e responda às perguntas da tela.
- Se não achar a opção, fale com o banco por um canal oficial. Ligue para o número do verso do cartão ou use o chat do aplicativo e peça a contestação do Pix por fraude (MED).
- Guarde o protocolo. Anote também o dia, o horário e o canal usado.
- Separe o comprovante e as mensagens. Não apague a conversa, o anúncio, o perfil ou os dados que mostram como o pedido chegou.
O que dizer se precisar falar com um atendente
Conte de forma direta que o Pix foi feito durante um golpe e peça a contestação do Pix por fraude (MED). Informe o valor, a data, o horário e os dados que aparecem no comprovante. Pergunte como enviar os documentos e onde acompanhar a resposta.
Antes de encerrar, repita o número do protocolo para confirmar que anotou certo. Você não precisa esperar o boletim de ocorrência para contestar o Pix: a contestação vem antes, e os outros documentos podem ser reunidos em seguida.
Essas providências não garantem a devolução, mas colocam o caso no caminho previsto para fraudes. A orientação do Ministério da Justiça e Segurança Pública também é procurar o banco imediatamente pelos canais oficiais.
MED e MED 2.0: o que mudou
O Mecanismo Especial de Devolução, o MED, é o procedimento do Pix para casos de fraude, golpe ou coerção. Ele existe desde 2021, e o Banco Central mudou suas regras em agosto de 2025. As mudanças entraram em vigor em duas etapas:
- Botão de contestação no aplicativo, obrigatório desde 01/10/2025. A própria vítima registra o pedido, sem passar pela central de atendimento. Segundo a Agência Brasil, o aviso chega na hora ao banco de quem recebeu o Pix, que deve bloquear o que houver na conta.
- MED 2.0, obrigatório desde 02/02/2026. Antes, a devolução só podia sair da conta que recebeu o Pix, e os golpistas costumam transferir o dinheiro rapidamente para outras contas. Agora o mecanismo rastreia o caminho do dinheiro e pode buscar valores nessas outras contas.
Os prazos, segundo o Banco Central: o pedido pode ser feito em até 80 dias depois do Pix. Depois da contestação, as instituições têm até 7 dias para analisar o caso. Se a fraude for confirmada, a devolução do que for encontrado acontece em até 96 horas depois do fim da análise. Quando a devolução é parcial, pergunte ao banco se ainda há outras contas em análise no seu caso.
O prazo de 80 dias não é motivo para esperar. Quanto mais cedo a contestação, maior a chance de ainda haver saldo nas contas usadas no golpe.
O que fica fora do MED
A página de segurança do Pix do Banco Central informa que o MED não se aplica nestas três situações:
- Desacordo comercial: quando existe uma discussão sobre uma compra ou um serviço, mas não uma fraude no Pix.
- Pix enviado por engano: quando a própria pessoa digitou ou escolheu o recebedor errado.
- Dinheiro destinado a terceiro de boa-fé: quando os recursos chegaram a uma pessoa que não participou da fraude.
Se a situação for uma dessas, explique ao banco exatamente o que aconteceu e pergunte quais alternativas existem. Não chame um erro de envio de fraude, porque isso muda a análise e o procedimento.
Guarde os comprovantes e o histórico do atendimento
O comprovante do Pix, as mensagens e o protocolo ajudam a mostrar o que aconteceu sem depender da memória. Guarde os arquivos originais quando possível e faça cópias dos trechos que possam desaparecer, como anúncio, perfil, número usado e conversa.
Separe pelo menos estas informações:
- comprovante do Pix, com data, horário, valor e dados exibidos de quem recebeu;
- protocolo do banco, horário do contato e canal usado;
- mensagens, anúncio, endereço do site ou perfil envolvido;
- qualquer pedido de código, senha ou informação pessoal feito durante a conversa.
Envie esses materiais somente pelos canais do banco ou da autoridade que receber a ocorrência, e não procure por conta própria a pessoa que aparece no comprovante.
Quando registrar a ocorrência
Faça o boletim de ocorrência quando o Pix foi feito por causa de golpe. Ele documenta o relato e reúne os dados que você já separou. O Ministério da Justiça orienta incluir o número usado, a data, o horário, o que foi dito, os prints e os dados de quem recebeu o dinheiro.
Dependendo do estado e do tipo de ocorrência, o registro pode ser feito pela delegacia virtual. Se essa opção não estiver disponível para o seu caso, procure uma delegacia presencial. O serviço do Gov.br para ocorrência online vale para os estados que aderiram ao sistema do Ministério da Justiça, e cada local define quais situações aceita pela internet.
No relato, descreva o que aconteceu em ordem: como o contato começou, o que foi dito, quando o Pix foi feito e quando o banco foi avisado. Anexe o que tiver e guarde o número do boletim. Não é necessário escrever em linguagem jurídica; o importante é registrar os fatos de forma clara.
O que esperar da análise
Não existe garantia de recuperar o valor. O MED não é um cancelamento automático: as instituições analisam a suspeita, e uma eventual devolução depende de haver saldo na conta de quem recebeu ou nas outras contas para onde o dinheiro foi transferido. O valor recuperado pode ser menor que o Pix original, e também pode não haver devolução.
Se o banco pedir mais documentos, envie pelos canais oficiais e guarde uma cópia. Se comunicar uma decisão, registre a data e a explicação recebida, porque você vai precisar delas se o caso seguir para outro canal.
A culpa por um golpe é sempre de quem aplica o golpe. Mensagens fraudulentas são construídas para parecer verdadeiras e fazer a pessoa agir antes de perceber o que está acontecendo. Agora, o foco é documentar o caso e usar os canais corretos.
Se o banco negar ou não responder
Peça ao banco a resposta por escrito, com o motivo da decisão. Se o prazo de análise passou sem retorno ou se você não concordar com a resposta, siga esta ordem:
- Ouvidoria do banco. Ela atende quem não ficou satisfeito com o atendimento comum. O contato costuma estar no aplicativo e no site do banco. Informe o protocolo da contestação e anote o novo.
- Reclamação no Banco Central. O registro é feito pelo gov.br, com conta nível prata ou ouro e verificação em duas etapas ativada, ou pelo telefone 145. Quem responde é o próprio banco, em até 10 dias úteis. O Banco Central avisa que não interfere no caso individual: a reclamação registra o problema e ajuda na fiscalização.
- Consumidor.gov.br. É um serviço público e gratuito em que a empresa participante tem até 10 dias para responder. Confira se o seu banco está cadastrado. Se ainda assim não houver solução, o próprio serviço indica o Procon, a Defensoria Pública e o Juizado Especial Cível.
Os golpes com Pix mais comuns
Um exemplo
Marta recebe uma mensagem de um número que ela não conhece, com a foto do filho: “Mãe, troquei de número. Preciso pagar um boleto hoje e o aplicativo do banco travou, faz um Pix que eu te devolvo amanhã?”. Na tela de confirmação aparece o nome de uma pessoa desconhecida, e a conversa explica que é “o dono da loja”. Ela paga. Meia hora depois, o filho liga do número de sempre e diz que não mandou mensagem nenhuma.
No caso da Marta, o caminho é o desta página: contestar o Pix no aplicativo, guardar a conversa e pedir ao filho que avise o resto da família. Se o golpista tivesse usado a conta verdadeira do filho, e não um número novo, o passo a passo seria o de clonaram meu WhatsApp: o que fazer agora. A diferença entre as duas situações está em como saber se o WhatsApp foi clonado.
Estes formatos aparecem no glossário de golpes do Ministério da Justiça e em alertas recentes da Febraban e do Procon-SP:
- Falso parente ou amigo: número novo, foto conhecida e um pedido urgente de dinheiro, como no exemplo acima.
- Falsa central do banco: alguém liga ou manda mensagem em nome do banco, fala de uma compra suspeita e pede uma transferência ou a instalação de um aplicativo. Veja como funciona o golpe feito por ligação.
- Falso vendedor: um anúncio com preço bem abaixo do normal, em rede social ou site falso. O Pix é pago e o produto nunca chega. Esse e outros casos estão em golpes mais comuns na internet.
- QR Code ou “copia e cola” trocado: em setembro de 2026, o Procon-SP alertou para páginas de pagamento de lojas virtuais em que o código do Pix é alterado e o dinheiro vai para outra conta. Antes de confirmar, veja se o nome e o CNPJ de quem recebe combinam com a loja.
- “Pix devolvido por engano”: cai um Pix na sua conta, alguém diz que errou e pede a devolução para outra chave. Depois, o golpista pede o dinheiro de volta pelo MED, e o valor sai da sua conta duas vezes: no Pix que você fez e na devolução pelo MED. A Febraban orienta usar a opção de devolução do próprio aplicativo, dentro do Pix recebido, em vez de fazer um Pix novo.
Cuidado com um segundo golpe
Depois do primeiro contato, alguém pode aparecer dizendo que consegue recuperar o Pix mediante taxa, depósito antecipado ou envio de dados. Não faça outro pagamento e não entregue senha, código ou acesso ao celular. Uma promessa feita por mensagem não muda a análise do banco nem garante a devolução.
Se a oferta usar o nome do banco, encerre a conversa e procure você mesmo o aplicativo ou outro canal oficial. Use o protocolo que já tem para perguntar sobre qualquer informação nova. Desconfie principalmente de quem promete resultado certo ou exige pagamento antes de explicar como atua.
Cuidados para os próximos pagamentos
Depois de resolver as providências de agora, alguns cuidados ajudam nos próximos pedidos de Pix:
- Confira os dados antes de confirmar. Veja o nome e, quando aparecer, o CPF ou CNPJ de quem vai receber. Se não combinar com a história, não faça o pagamento.
- Confirme pedidos por um contato que você já conhece. Se a mensagem disser que é de uma pessoa próxima, ligue para o número que já estava salvo, e não para um número enviado na própria conversa.
- Entre no banco por conta própria. Abra o aplicativo oficial ou digite o endereço que você conhece, sem usar link recebido por mensagem.
Esses cuidados reduzem o risco, mas não criam proteção absoluta. Quando houver dúvida, interrompa o pagamento e confira por outro meio.
Receba alertas sobre golpes novos.
O Radar Antigolpe envia avisos com o que está acontecendo e quais cuidados tomar em cada situação.
Perguntas frequentes
Dá para cancelar um Pix depois de enviado?
Não existe cancelamento de um Pix concluído. Se foi golpe, abra o comprovante no aplicativo do banco e use a opção de contestação, que é o autoatendimento do MED. A análise pode resultar em devolução total ou parcial se a fraude for confirmada e houver saldo na conta de quem recebeu ou nas contas para onde o dinheiro foi transferido, mas não existe garantia.
Quanto tempo eu tenho para contestar o Pix?
O pedido pode ser feito em até 80 dias depois do Pix, segundo o Banco Central. Mesmo assim, conteste no mesmo dia, porque a devolução depende de ainda haver saldo nas contas usadas no golpe.
Quanto tempo demora a resposta do MED?
Depois da contestação, as instituições têm até 7 dias para analisar o caso. Se a fraude for confirmada, a devolução do que for encontrado acontece em até 96 horas depois do fim da análise, segundo o Banco Central.
Na devolução pelo MED, o banco é obrigado a devolver?
Não existe devolução automática. As instituições analisam a suspeita, e o valor só pode ser devolvido se a fraude for confirmada e houver saldo na conta de quem recebeu ou nas contas para onde o dinheiro foi transferido. A devolução pode ser total, parcial ou não acontecer.
O banco negou ou não respondeu. O que posso fazer?
Peça o motivo por escrito e procure a ouvidoria do banco com o protocolo da contestação. Depois, é possível registrar reclamação no Banco Central, pelo gov.br ou pelo telefone 145, e no consumidor.gov.br. Esses canais cobram uma resposta do banco, mas não garantem a devolução.
O que faço com os dados de quem recebeu o Pix?
Guarde o comprovante com os dados exibidos e envie uma cópia ao banco ou à autoridade que receber a ocorrência. Não procure a pessoa por conta própria, porque o nome no comprovante não mostra sozinho quem participou do golpe.
Posso confiar em quem promete recuperar o Pix?
Não faça outro pagamento nem entregue senha, código ou acesso ao celular. Uma promessa por mensagem não garante a devolução. Confirme qualquer informação diretamente com o seu banco pelos canais oficiais.
Fontes consultadas
As regras e os prazos citados foram checados em 18/09/2026 nestas páginas:
- Banco Central: BC aprimora o Mecanismo Especial de Devolução do Pix, com o autoatendimento e o MED 2.0
- Banco Central: o que é e como funciona o MED, com os prazos de pedido e de análise
- Banco Central: segurança no Pix, com os casos fora do MED
- Agência Brasil: botão de contestação do Pix está disponível aos usuários
- Gov.br: reclamar contra bancos e outras instituições
- Consumidor.gov.br: como funciona
- Ministério da Justiça e Segurança Pública: caí no golpe do falso Pix
- Ministério da Justiça e Segurança Pública: glossário de fraudes e golpes
- Gov.br: registrar ocorrência policial online
- Procon-SP: novo golpe que altera o QR Code do Pix
- Febraban: golpe do Pix errado
Continue lendo
Como não cair em golpe:cuidados antes de clicar ou pagar.
Sete cuidados antes de clicar ou pagar: o endereço do site, o canal oficial, quem recebe o dinheiro e a taxa pequena inesperada.
9 min de leituraLer
Como saber se uma empresaé confiável antes de pagar.
CNPJ na Receita, histórico fora do site, canal oficial e nome de quem recebe o dinheiro.
11 min de leituraLer
Golpes mais comuns na internet:5 situações e o que fazer
Falso banco, falso parente, falsa entrega, falso suporte, prêmio fácil. Cinco cenas diferentes com o mesmo pedido embaixo.
10 min de leituraLer