Evitar um golpe não depende de adivinhar a intenção de quem mandou uma mensagem. Antes de clicar, instalar algo ou fazer um pagamento, procure informações que não dependam daquela conversa: o endereço verdadeiro do serviço, um contato encontrado por você e os dados exibidos antes da transferência.
Os sete cuidados abaixo ajudam a reduzir o risco, mas não garantem proteção total. Algumas fraudes não têm erro de português, não usam um preço absurdo e podem trazer seu nome, CPF ou outros dados corretos. Quando a situação não puder ser verificada, deixar para resolver depois é uma decisão válida.
1. Reduza a urgência antes de decidir
Quando alguém exige pagamento, clique ou resposta imediata, interrompa a ação e dê a si mesmo tempo para buscar outra informação. Você não precisa discutir com quem entrou em contato. Pode encerrar a ligação, fechar a mensagem e voltar ao assunto apenas depois de consultar um canal separado.
Um problema real também pode ser urgente. A diferença é que você consegue procurar a instituição por conta própria e ver se a mesma pendência aparece no aplicativo, no site ou no atendimento oficial.
2. Procure o canal oficial por conta própria
Saia da mensagem e use um caminho que já era seu: abra o aplicativo instalado anteriormente, digite o endereço conhecido ou procure o telefone no verso do cartão, na fatura ou no site oficial. Não telefone para o número enviado no mesmo contato que trouxe o problema.
O CERT.br recomenda acessar serviços por aplicativos e endereços oficiais e confirmar pedidos por contatos conhecidos. A Anatel dá orientação semelhante para falsos atendimentos: busque o canal oficial sem seguir o telefone ou link recebido.
A ligação pode parecer profissional
Som de central, voz calma e conhecimento de alguns dados não tornam o contato verdadeiro. Até o número que aparece na tela pode ser falsificado para imitar o de um banco. Encerre a chamada e procure o serviço fora dela.
Se o outro canal não responder
A falta de resposta não torna verdadeiro o pedido que chegou. Se um familiar não atender, espere ou procure outra pessoa que já conheça a situação. Se o atendimento oficial estiver fora do horário, não volte para o telefone ou link da mensagem apenas porque alguém diz que o prazo está terminando.
Uma cobrança real pode ter vencimento, multa ou outra condição que merece atenção. Procure essa informação na fatura, no contrato, no aplicativo ou no site oficial quando o serviço estiver disponível. Enquanto não souber de onde veio a cobrança e para quem vai o dinheiro, deixe o pagamento pendente.
Seus dados corretos não provam quem está falando
Nome completo, CPF, endereço ou uma compra recente podem ser usados para dar credibilidade a uma mensagem. O glossário do Ministério da Justiça descreve fraudes em que alguém se passa por outra pessoa ou empresa e usa informações da vítima para tornar o contato convincente.
Não é possível descobrir, apenas pela mensagem, de onde o dado veio. Ele pode ter sido publicado, compartilhado antes, obtido em um cadastro ou associado a você de outra forma. Em vez de investigar a origem durante a conversa, volte ao canal oficial e veja se a situação apresentada existe.
O mesmo vale para foto, nome e forma de escrever de um familiar. Se surgir um número novo pedindo dinheiro, ligue para o número antigo ou fale com outra pessoa próxima antes de transferir.
3. Leia o endereço completo antes de entrar
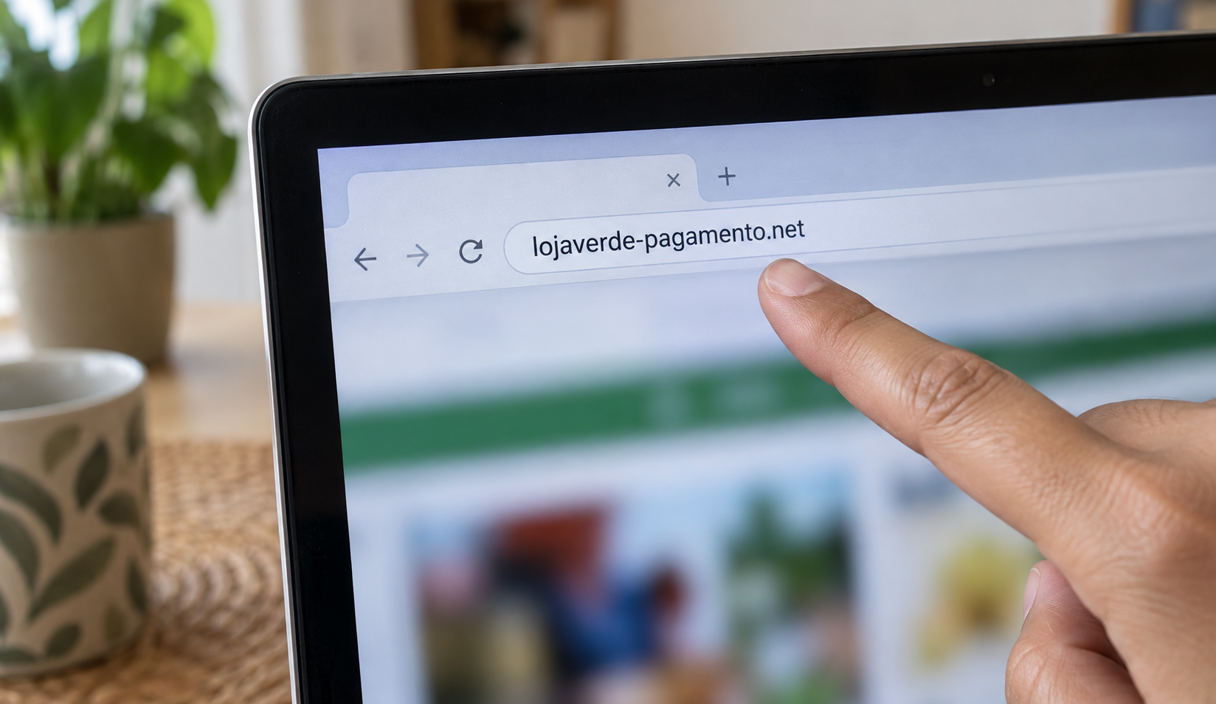
Um site pode copiar cores, fotos e textos de uma empresa. Por isso, veja o endereço que aparece na barra do navegador, não apenas o nome ou a aparência da página. Letras trocadas, palavras extras e terminações inesperadas merecem uma verificação fora daquele link.
O HTTPS protege a conexão, mas não diz se a loja ou a pessoa por trás dela é honesta. No Chrome, o antigo cadeado da barra de endereço virou um botão de ajustes desde a versão 117, segundo o Google, justamente porque muita gente o lia como sinal de site confiável. Se você não conhece o endereço, procure o site em outro lugar e compare. O artigo sobre como diferenciar um site falso de um site real explica como separar o domínio das outras partes da URL.
Links encurtados e botões escondem o destino até serem abertos. Quando a mensagem trata de banco, entrega, benefício ou cobrança, é mais seguro abandonar o link e entrar diretamente no serviço que você já usa.
4. Verifique quem recebe antes de autorizar
No Pix, leia o nome e, quando aparecer, o CPF ou CNPJ antes de concluir. O Banco Central orienta conferir os dados do recebedor exibidos antes da confirmação. Se o nome não combinar com a pessoa ou empresa da história, não faça o pagamento.
Mesmo quando o nome parece correto, ainda é preciso validar o pedido. Uma conta pode pertencer a alguém envolvido na fraude ou a história pode usar uma pessoa conhecida. Procure quem pediu o dinheiro por um número antigo ou fale com a empresa em um canal oficial.
Em boleto ou transferência, compare também o favorecido com quem deveria receber. Não aceite a explicação de que o pagamento precisa ir para “um parceiro” ou “uma conta do setor financeiro” sem verificar essa relação diretamente com a empresa.
5. Desconfie de cobrança pequena e inesperada
Taxa de entrega, de liberação, de cadastro ou de “regularização” costuma vir com valor baixo. O valor pequeno faz a checagem parecer exagero, e a página da cobrança pode pedir os dados completos do cartão ou levar a um pagamento maior depois. Se você não esperava aquela cobrança, confira no aplicativo ou no site da loja, do órgão ou da transportadora, digitado por você.
Um exemplo
Uma mensagem diz que uma encomenda está parada por falta de uma taxa de R$ 4,90 e traz um link para pagar. A pessoa realmente esperava uma compra. Em vez de tocar no link, ela abre o aplicativo da loja onde comprou, vê que o pedido está a caminho sem nenhuma pendência e apaga a mensagem.
A falsa taxa de entrega é uma das histórias que mais se repetem, junto com o falso banco e o parente com número novo.
6. Se pedirem código, senha ou instalação, encerre o contato
Não informe senha, código recebido por mensagem, chave de recuperação nem resposta de segurança durante uma ligação ou conversa iniciada por outra pessoa. Também não instale aplicativo, extensão ou programa porque alguém disse que precisa corrigir um problema.
O falso suporte pode pedir acesso à tela ou ao aparelho para “ajudar”. A instalação e o compartilhamento de código podem entregar controle da conta ou do dispositivo. Abra o serviço por um canal procurado por você e veja se existe alguma solicitação real.
Se um código chegou sem que você tentasse entrar, alguém pode estar tentando acessar a conta, o que ainda não quer dizer que conseguiu. Não repasse o código e revise as opções de segurança do serviço. Para WhatsApp, veja como diferenciar tentativa, acesso indevido e perfil falso.
7. Proteja a conta antes do contato
Algumas proteções funcionam antes de qualquer mensagem chegar. Dá para configurar essas proteções de uma vez:
- Verificação em duas etapas nas contas de e-mail, redes sociais, aplicativos de mensagem e gov.br. Com ela, quem descobrir sua senha ainda precisa de outra informação para entrar, segundo o CERT.br.
- Uma senha diferente para cada serviço. Quando a mesma senha é usada em vários lugares, descobrir uma basta para abrir as outras.
- Avisos de transação ligados no aplicativo do banco, por notificação ou SMS, para perceber na hora um pagamento que você não fez.
- Limite do Pix ajustado à sua rotina. A Febraban lembra que o limite pode ser mudado no próprio aplicativo. Pelas regras do Banco Central, entre 20h e 6h o Pix para pessoa física já fica limitado a R$ 1.000, a menos que você peça outro valor.
- BC Protege+. Neste serviço gratuito do Banco Central, acessado com a conta gov.br prata ou ouro e verificação em duas etapas ativada, você avisa aos bancos que não quer abrir contas agora, e eles ficam impedidos de abrir conta no seu CPF até você desativar a proteção.
Por que nenhuma lista é infalível
Nem todo golpe usa urgência, erro de português, link ou promessa exagerada. Também não existe uma quantidade fixa de sinais que prove que uma mensagem é falsa. Alguns contatos legítimos podem parecer estranhos, enquanto uma fraude bem preparada pode parecer comum.
Use cada sinal como motivo para buscar uma confirmação independente. Preço baixo demais, pedido de segredo, conta de terceiro e dificuldade para encontrar a empresa fora do anúncio aumentam a necessidade de cautela, mas precisam ser vistos junto com o contexto.
Conhecer os golpes mais comuns na internet ajuda a reconhecer situações, mas a proteção prática continua dependendo de sair da história recebida e procurar informações em outro lugar.
Se você já clicou, informou dados ou pagou
A resposta depende do que aconteceu. Feche a página e interrompa o contato. Guarde a mensagem, o número usado, o endereço do site e os comprovantes. Não apague tudo antes de registrar as informações que podem ajudar o atendimento do banco, da plataforma ou da polícia.
- Se informou uma senha: troque-a em um aparelho seguro e não reutilize a senha antiga em outros serviços.
- Se instalou um programa ou deu acesso ao aparelho: desconecte o dispositivo da internet e procure orientação oficial antes de voltar a usá-lo para entrar em contas.
- Se perdeu acesso a uma conta: use apenas a recuperação oficial do serviço e avise os contatos que possam receber pedidos em seu nome.
- Se fez um Pix: no aplicativo do banco, abra o comprovante e use a opção de contestar. Esse botão é obrigatório em todos os bancos desde 1º de outubro de 2025, segundo o Banco Central. Se não achar a opção, ligue para o banco e guarde o protocolo.
- Se pagou de outro jeito: avise imediatamente a instituição financeira, explique que houve fraude e guarde o protocolo.
O Banco Central orienta procurar o banco e registrar a ocorrência quando há fraude. Isso não garante devolução. Para os prazos e o que esperar da análise, veja o que fazer depois de um golpe do Pix.
Registre o boletim online quando o serviço estiver disponível no seu estado e aceitar aquele tipo de ocorrência, ou faça o registro presencialmente. Em caso de ameaça, coerção ou perigo imediato no Brasil, ligue 190.
Perguntas frequentes
Esses cuidados impedem qualquer golpe?
Não. Eles ajudam a reduzir o risco e a sair da pressão, mas nenhum cuidado é infalível. Quando uma situação não puder ser verificada, não pague, não clique e procure ajuda por outro canal.
Uma mensagem com meu nome e CPF pode ser golpe?
Sim. Dados corretos podem ser usados para dar credibilidade ao contato. Eles não provam quem enviou a mensagem. Procure a instituição por um canal oficial encontrado por você.
O cadeado do navegador prova que o site é verdadeiro?
Não. O HTTPS indica proteção da conexão, mas um site falso também pode usar HTTPS. Leia o domínio e procure o endereço oficial fora da mensagem ou do anúncio.
O nome certo no Pix garante que o pedido é legítimo?
Não. O nome ajuda a perceber uma diferença, mas não valida toda a história. Procure a pessoa ou a empresa por um contato conhecido antes de autorizar o pagamento.
O que faço primeiro se já paguei?
Se foi Pix, abra o comprovante no aplicativo do banco e use a opção de contestar. Em qualquer caso, avise a instituição financeira por um canal oficial, guarde o protocolo e os comprovantes e registre a ocorrência. A devolução não é garantida.
Fontes consultadas
As orientações e regras foram checadas em 18/09/2026 nestas páginas:
- CERT.br: Golpes, evite fraudes
- CERT.br: Autenticação
- Anatel: golpes atuais mais comuns
- Banco Central: segurança no Pix
- Banco Central: limites de valor do Pix
- Banco Central: mudanças no Mecanismo Especial de Devolução do Pix
- Banco Central: perguntas sobre golpes
- Gov.br: Proteger-se com o BC Protege+
- Febraban: dicas de segurança com limites e notificações do banco
- Chromium Blog: mudança do ícone de cadeado no Chrome
- Ministério da Justiça: glossário de fraudes bancárias digitais
Continue lendo
Como diferenciar um site fake de um site real
Como saber se um site é seguro para comprar: endereço, CNPJ, reclamações e quem recebe o Pix.
9 min de leituraLer

Golpes mais comuns na internet
Falso banco, falso parente, falsa entrega, falso suporte, prêmio fácil. Cinco cenas diferentes com o mesmo pedido embaixo.
10 min de leituraLer

Como saber se uma empresa é confiável
CNPJ na Receita, histórico fora do site, canal oficial e nome de quem recebe o dinheiro.
10 min de leituraLer