A aposentadoria que veio R$ 247 menor
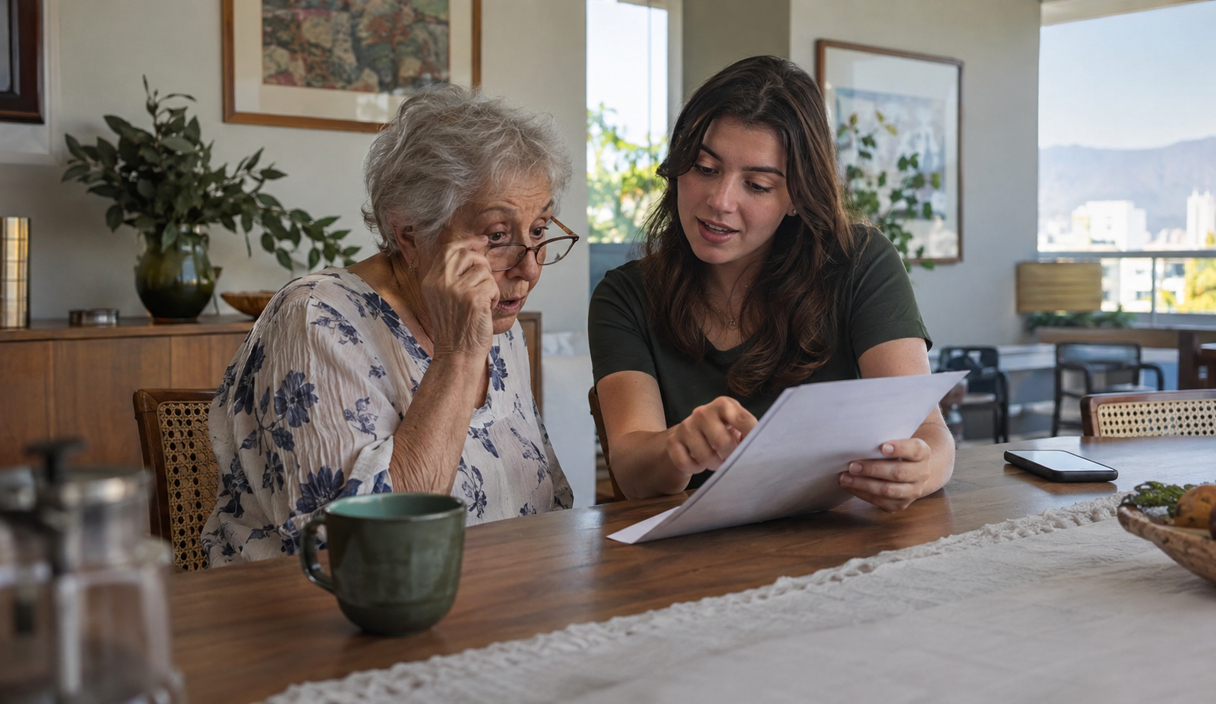
Terezinha tem 73 anos, é aposentada pelo INSS e mora sozinha no bairro Padre Eustáquio, em Belo Horizonte, desde que o marido morreu, em 2019. Faz as contas do mês num caderno, com o valor da aposentadoria escrito no alto de cada página. Em setembro, o número do extrato não bateu com o do caderno.
Ela ligou para a neta. Bruna tem 19 anos, estuda enfermagem e passa as quintas-feiras na casa da avó. Naquela noite, as duas sentaram à mesa da sala, e Bruna entrou no Meu INSS com o CPF e a senha da conta gov.br que tinham criado juntas meses antes.
No extrato de empréstimos apareceu um contrato de R$ 9 mil com um banco em que Terezinha nunca teve conta, em 84 parcelas de R$ 247. A data de inclusão era de agosto, e a primeira parcela tinha sido descontada naquele mês.
Terezinha não tinha pedido empréstimo nenhum, nem assinado nada. Bruna abriu o aplicativo do banco onde a avó recebe a aposentadoria e procurou um depósito de R$ 9 mil. Não havia nada. O empréstimo estava no nome dela, a parcela já saía da aposentadoria, e o dinheiro não tinha passado pela conta.
“Então alguém fez isso usando o meu nome”, disse Terezinha. Bruna começou a procurar, ali mesmo, como cancelar.
Como ver os empréstimos descontados do benefício do INSS?
Pelo Meu INSS, no serviço Extrato de Empréstimo Consignado. Segundo a página oficial do serviço, o documento mostra os empréstimos que geram desconto no benefício, o valor das parcelas, o prazo e a margem que sobra para novos empréstimos. Para contratos feitos a partir de outubro de 2021 em bancos parceiros, também é possível obter o contrato.
- Entre no Meu INSS, pelo aplicativo ou pelo site, com CPF e senha da conta gov.br.
- Em “Do que você precisa?”, digite “Extrato de empréstimo” e escolha o serviço. O documento é gerado na hora.
- Veja cada contrato: banco, valor, número de parcelas e data de inclusão.
- Compare com o extrato da conta onde o benefício cai, para ver se o valor do empréstimo foi depositado.
Se o sistema estiver fora do ar, a central 135 do INSS atende de segunda a sábado, das 7h às 22h, e também agenda atendimento presencial.
Olhar esse extrato uma vez por mês, junto com alguém da família, ajuda a perceber um desconto novo logo na primeira parcela, como aconteceu com Terezinha.
Como cancelar um empréstimo consignado que você não contratou?
Pelo consumidor.gov.br. A página oficial sobre exclusão de empréstimo consignado informa que as reclamações e denúncias sobre consignado, e também o pedido de exclusão, devem ser feitos direto no Portal do Consumidor, o consumidor.gov.br, com a conta gov.br.
- Baixe o extrato de empréstimos e, se possível, o contrato, para anexar.
- Abra a reclamação no consumidor.gov.br contra o banco que aparece no extrato. Diga que não contratou o empréstimo e peça o cancelamento do contrato, a suspensão dos descontos e a devolução do que já foi descontado.
- Fale também com o banco, pelo SAC e depois pela ouvidoria, e anote cada protocolo.
- Se o banco não resolver, registre reclamação no Banco Central, que encaminha o caso à instituição para resposta.
- Registre a ocorrência na Polícia Civil ou pela delegacia virtual, porque alguém usou os dados da pessoa para contratar em nome dela.
Se o dinheiro aparecer na conta
Se o valor de um empréstimo que você não pediu for depositado na sua conta, não use o dinheiro. Informe o depósito na reclamação e peça ao banco, por escrito, a orientação de como devolver.
O banco tem que devolver em dobro o que foi descontado?
O Código de Defesa do Consumidor prevê a devolução em dobro, e o Superior Tribunal de Justiça definiu em setembro de 2026 quando ela vale. O artigo 42, parágrafo único, diz que o consumidor cobrado em quantia indevida tem direito a receber o dobro do que pagou a mais, com correção e juros, salvo engano justificável.
A Corte Especial do STJ concluiu o julgamento do Tema 929, em recurso repetitivo, que orienta os outros tribunais. Pela tese, reproduzida pelo portal Jurídico.AI, a devolução em dobro não depende de provar que o fornecedor agiu de má-fé: basta que a cobrança indevida tenha contrariado a boa-fé objetiva, que é o dever de agir de forma leal e cuidadosa. A tese diz ainda que a omissão ou a recusa do fornecedor diante de um pedido prévio do consumidor apontando o erro é indício suficiente para pedir o dobro.
Na prática, isso dá peso ao pedido feito por escrito. Quem reclama no banco e no consumidor.gov.br e recebe silêncio ou recusa fica com um registro que ajuda a pedir a devolução em dobro, num acordo ou no Juizado Especial Cível. A devolução em dobro não é automática: depende do caso e, muitas vezes, de decisão judicial.
Como bloquear o benefício do INSS para empréstimos pelo celular?
Pelo aplicativo Meu INSS, no serviço Bloquear ou Desbloquear Benefício para Empréstimo. Com o bloqueio, o benefício fica fechado para novos consignados até que o titular peça o desbloqueio. A Agência Brasil registrou que o INSS orienta os segurados a manter o benefício bloqueado, para prevenir a contratação de consignado em nome de outra pessoa.
- Entre no Meu INSS com CPF e senha.
- Em “Do que você precisa?”, digite “Bloquear” e escolha o serviço de bloqueio do benefício para empréstimo.
- Siga as orientações da tela até concluir o pedido.
- Acompanhe em “Consultar Pedidos”, onde aparece a resposta.
Segundo a página oficial do serviço, o pedido pode ser feito pelo próprio aposentado ou pensionista, ou pelo representante legal com termo de representação. O procurador não pode fazer esse pedido, e não é possível fazer consignado em benefício com procurador cadastrado.
O bloqueio vale para o que vem depois. Ele não cancela um empréstimo que já existe, por isso a reclamação da seção anterior continua necessária. Se um dia a pessoa quiser contratar um consignado, ela mesma faz o desbloqueio pelo mesmo serviço.
Como está, por enquanto, o caso da Dona Terezinha
Na mesma noite, Bruna abriu a reclamação no consumidor.gov.br pedindo cancelamento, suspensão dos descontos e devolução em dobro, e fez o pedido de bloqueio do benefício no Meu INSS. No dia seguinte, as duas registraram a ocorrência pela delegacia virtual e ligaram para o SAC do banco, que deu um protocolo.
O banco respondeu na plataforma, informou que o contrato foi cancelado e prometeu devolver a parcela descontada. A parcela de outubro ainda apareceu, e o banco disse que ela já estava programada quando o cancelamento foi feito. Bruna registrou isso na reclamação e espera a devolução das duas.
O pedido de devolução em dobro não teve resposta até agora. Se o banco devolver só o valor simples, Terezinha pode levar o caso ao Juizado Especial Cível com os protocolos que já tem. O benefício continua bloqueado, e Bruna passou a olhar o extrato com a avó toda primeira quinta-feira do mês.
Fontes consultadas
A história de Terezinha é um exemplo criado pela Prudents, com nomes e detalhes inventados. O golpe é real, e as regras e os caminhos descritos aqui têm fonte, listada abaixo.
Consulta feita em 28/09/2026.
- gov.br, Emitir Extrato de Empréstimo Consignado: o que o extrato mostra, como emitir e a central 135.
- gov.br, Solicitar Exclusão de Empréstimo Consignado: reclamação e pedido de exclusão pelo Portal do Consumidor.
- consumidor.gov.br: o que é a plataforma.
- gov.br, Reclamar contra bancos e outras instituições.
- gov.br, Registrar Ocorrência Policial Online.
- Código de Defesa do Consumidor, artigo 42, parágrafo único: devolução em dobro.
- Jurídico.AI: texto da tese do Tema 929 do STJ, julgado entre 8 e 15 de setembro de 2026.
- gov.br, Bloquear ou Desbloquear Benefício para Empréstimo: passo a passo e quem pode pedir.
- Agência Brasil: orientação do INSS para manter o benefício bloqueado.
Perguntas frequentes
Onde vejo se tem empréstimo descontando do meu benefício do INSS?
No Meu INSS, no serviço Extrato de Empréstimo Consignado. Ele mostra os empréstimos ativos, o valor das parcelas, o prazo e a margem disponível. Se o sistema estiver fora do ar, a central 135 atende de segunda a sábado, das 7h às 22h.
Como cancelar um consignado que eu não pedi?
A página oficial do INSS orienta abrir a reclamação e o pedido de exclusão no consumidor.gov.br, contra o banco que aparece no extrato. Peça o cancelamento, a suspensão dos descontos e a devolução do que foi descontado, fale também com o SAC e a ouvidoria do banco e registre a ocorrência.
O bloqueio do benefício cancela o empréstimo que já existe?
Não. O bloqueio impede novos consignados, mas o contrato que já está no extrato precisa ser contestado pela reclamação no consumidor.gov.br e com o banco. O ideal é fazer as duas coisas no mesmo dia.
O procurador pode bloquear o benefício do aposentado?
Não. Pela página oficial do serviço, o pedido é feito pelo próprio aposentado ou pensionista, ou pelo representante legal com termo de representação. Um familiar pode ajudar a pessoa a fazer o pedido no celular dela, com a conta gov.br dela.
Tenho direito a receber em dobro o que foi descontado?
O Código de Defesa do Consumidor prevê a devolução em dobro de cobrança indevida, salvo engano justificável, e o STJ fixou em setembro de 2026 que ela não depende de provar má-fé do fornecedor. Não é automática: depende do caso, e pedir por escrito desde o começo ajuda.
Continue lendo
Golpe financeiro contra idoso: sinais e como agir na família
O que costuma aparecer no extrato antes de alguém perceber, e como conversar sem tirar a autonomia da pessoa.
12 min de leituraLer
Como proteger seus pais e idosos de golpes digitais.
Uma frase para ganhar tempo, dois contatos de confiança e um roteiro para quando algo acontecer, sem tirar a autonomia de ninguém.
10 min de leituraLer
Abriram conta ou fizeram empréstimo no meu nome: o que fazer
A ordem dos primeiros contatos decide se a dívida sai do seu nome em semanas ou em anos.
10 min de leituraLer