Golpe do QR Code: o que o código esconde e como conferir antes
Um QR Code é um endereço escrito em forma de quadrado. Olhando para ele, ninguém consegue saber para onde leva nem quanto vai cobrar, e é por isso que um adesivo colado por cima do código verdadeiro funciona tão bem. As duas informações que faltam aparecem na tela do celular depois da leitura: o endereço do site, antes de a página abrir, e o nome de quem vai receber o dinheiro, antes de o pagamento ser confirmado. Esta página mostra onde os códigos trocados aparecem, o que olhar em cada caso e o que fazer se você já leu um deles.
O que é o golpe do QR Code
O golpe do QR Code é qualquer fraude que usa um código para levar você a um lugar onde não pretendia ir. Na maioria das vezes o código abre uma página que imita uma loja, um estacionamento, uma transportadora ou um banco, e essa página pede uma senha, um número de cartão ou um pagamento. Em outra versão, o código é de pagamento e já carrega a conta do golpista como destino.
O código em si não é a parte perigosa. Ele é só uma forma de escrever um endereço que os olhos não leem e a câmera lê. Tudo o que faz o golpe funcionar acontece depois: uma página conhecida, um motivo para ter pressa e um campo esperando um dado seu. Por isso esse não é um tipo novo de fraude, e sim a mensagem falsa de sempre com outra embalagem.
A diferença que muita gente não percebe
Ler o código não costuma causar prejuízo. O que custa dinheiro é o que acontece na página que se abre depois, ou na confirmação do pagamento. Um código que você leu e fechou em seguida normalmente não deixa nada para trás.
Vale dizer que o estabelecimento cujo código foi coberto também é vítima. O estacionamento, a padaria, o restaurante ou a prefeitura não mandaram você a lugar nenhum, e quem trabalha no balcão geralmente nem sabe que existe um adesivo estranho na placa.
No pagamento, a tela mostra quem vai receber
Aqui o Brasil tem uma vantagem que vale usar. Quando o QR Code é de pagamento por Pix, o aplicativo do banco exibe, antes da confirmação, o nome de quem vai receber e o CPF ou CNPJ correspondente. Essa tela é a checagem mais forte que existe nesse assunto, porque ela não depende da aparência do código nem da página onde ele estava.
Foi exatamente isso que o Procon-SP recomendou em 12 de setembro de 2026, ao alertar sobre uma fraude que altera o QR Code, e também a opção de copia e cola, nas páginas de pagamento de lojas virtuais. A orientação do órgão é conferir se o nome e o CNPJ que aparecem no aplicativo correspondem à empresa onde a compra foi feita ou à instituição de pagamento indicada durante o processo. Se aparecer um destinatário desconhecido, sem relação com a loja, o pagamento não deve ser concluído.
Três observações práticas sobre essa tela:
- Nome de pessoa física numa compra de loja é o sinal mais direto de que alguma coisa foi trocada no caminho.
- Nome de instituição de pagamento aparece com frequência em compras online e não indica fraude por si só, desde que seja a empresa indicada durante o pagamento.
- O valor também está ali. Confira antes de confirmar, porque o código pode ter sido trocado por outro com valor diferente.
O CERT.br, centro que trata incidentes de segurança na internet brasileira, dá a mesma orientação no fascículo Banco via Internet: conferir com atenção todos os dados do pagamento e se quem vai receber é realmente o estabelecimento escolhido.
O adesivo colado sobre o código verdadeiro
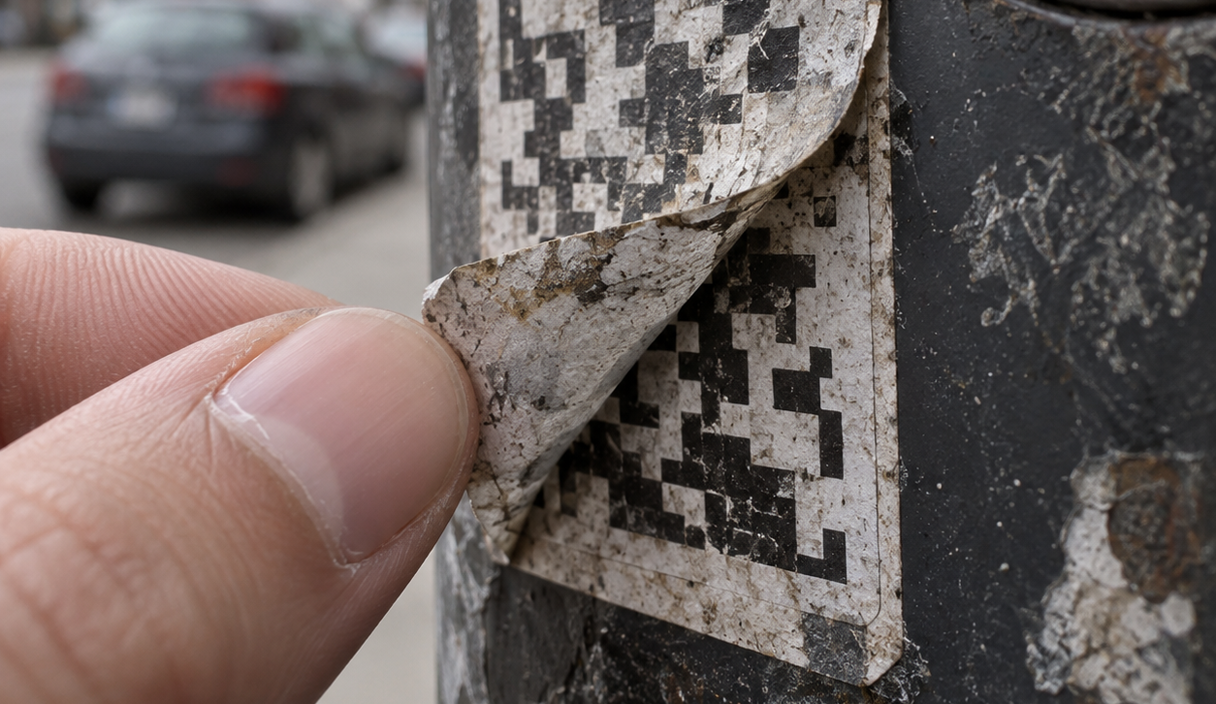
A versão física do golpe é um adesivo impresso e colado em cima de um código que um estabelecimento real colocou ali. Qualquer código deixado sozinho em lugar público pode receber um segundo código por cima, e o lugar mais visado é justamente onde pagar com pressa é normal.
- Placas e totens de estacionamento, onde já se espera pagar uma taxa e ninguém quer demorar.
- Cardápios, mesas e balcões, onde o código é pequeno e a luz costuma ser ruim.
- Cartazes, folhetos e faixas de rua, que qualquer pessoa pode imprimir e qualquer pessoa pode alterar.
- Avisos colados em portaria, elevador ou mural de condomínio.
- Papéis deixados junto com uma encomenda ou em armário de retirada.
Os sinais que dá para ver
Em código colado, o indício é físico. Um adesivo com acabamento diferente do restante da placa, uma ponta descolando, um papel colado por cima de outro impresso, um código que parece aplicado depois e não impresso junto com a arte. Se dá para levantar um canto com a unha, ele foi acrescentado.
Quando a dúvida aparecer, existe quase sempre uma alternativa no mesmo lugar: pagar no próprio equipamento, no caixa, ou pelo aplicativo oficial do estacionamento que você mesmo abriu. Vale também avisar quem trabalha ali, porque um adesivo pode ser retirado em minutos se alguém contar que ele está lá.
O código que chega numa mensagem que você não pediu
A segunda versão chega pela tela: um código dentro de um SMS, de um e-mail, de uma mensagem ou até de uma carta impressa. A mensagem sempre traz um motivo para ler o código agora, e o motivo costuma ser um problema pequeno com prazo curto.
A Receita Federal descreve esse formato na página É Golpe?, dedicada às fraudes com encomendas internacionais. O órgão afirma que nunca liga nem manda mensagem cobrando pagamento para liberar encomenda, e que não recebe pagamento por link, por QR Code nem por aplicativo de mensagem. É uma frase curta que fecha uma família inteira de golpes.
Carta impressa com código merece um parágrafo próprio, porque papel passa uma impressão de coisa oficial. Isso não muda nada: qualquer pessoa pode imprimir uma carta, e um código impresso nela pode apontar para qualquer lugar. A checagem continua a mesma.
Se a mensagem chegou por SMS, o formato é o mesmo do golpe que chega por mensagem de texto, com o código no lugar do link.
Como conferir um código antes de abrir ou pagar
A checagem é sobre o endereço e sobre o destinatário, não sobre o desenho do quadrado. A maioria das câmeras de celular mostra o endereço numa faixa antes de abrir qualquer coisa, e essa prévia é a defesa principal.
- Olhe o adesivo primeiro, quando o código estiver em lugar público. Se estiver colado sobre outro código ou descolando nas pontas, não leia. Pague no equipamento, no caixa ou pelo aplicativo oficial.
- Leia o endereço na prévia antes de tocar. Comece pelo fim do nome do site, no trecho que vem logo antes da primeira barra. Aquilo é o site de verdade. Um endereço comprido com o nome de uma empresa conhecida no meio não é o site dessa empresa.
- Trate link encurtado como endereço ilegível. Se a prévia só mostra um encurtador, não dá para saber para onde vai, e a checagem falhou. Feche.
- Procure o canal oficial por conta própria quando algo for pedido de você. Digite o endereço da empresa no navegador ou abra o aplicativo que você já tinha instalado, e veja se o mesmo aviso aparece lá dentro.
- No pagamento por Pix, leia o nome e o CPF ou CNPJ de quem recebe, junto com o valor, antes de confirmar.
- Pare no primeiro pedido de senha, de número de cartão ou de pagamento. É onde a página falsa recolhe o que veio buscar, e é onde fechar a aba não custa nada.
Se a prévia não aparecer, se a página pedir login assim que abre ou se surgir uma contagem regressiva, feche e recomece pelo site verdadeiro da empresa. Os cuidados são os mesmos de conferir um link antes de abrir, porque no fundo é isso que um código é.
O que fazer se você já leu o código
Ler o código, sozinho, costuma não causar prejuízo. O que importa é se alguma informação foi digitada ou se um pagamento foi confirmado. Comece pelo que está mais exposto.
- Se pagou por Pix, abra o aplicativo do banco e conteste a transação. Desde 1º de outubro de 2025 todo banco que oferece Pix precisa ter essa opção dentro do próprio aplicativo, o que o Banco Central chama de autoatendimento do MED, e o caminho completo está em o que fazer quando o Pix já foi feito. Quanto antes, maior a chance de ainda haver saldo na conta de destino.
- Se digitou dados do cartão, ligue para o emissor pelo número do verso do cartão ou pelo chat do aplicativo. Peça o bloqueio, a troca do número e o acompanhamento das próximas compras.
- Troque a senha de qualquer conta em que você tenha entrado na página aberta pelo código. Faça isso pelo aplicativo ou pelo site verdadeiro, nunca voltando pelo mesmo link, e troque também onde a senha se repetia.
- Ative a verificação em duas etapas nessa conta, para que a senha sozinha não baste. Se você aprovou um aviso de login ou digitou um código recebido por mensagem, confira a lista de aparelhos conectados.
- Acompanhe o extrato e a fatura nas semanas seguintes. Cobranças pequenas e desconhecidas costumam vir antes de tentativas maiores.
- Guarde a evidência. Fotografe o adesivo ou o cartaz, salve a mensagem e anote o endereço que o código abriu.
Onde registrar e para quem avisar
Vale registrar em dois lugares: no poder público, para o caso entrar na estatística e na investigação, e no estabelecimento cujo código ou nome foi usado, para que ele possa retirar o adesivo ou avisar os clientes.
- Ocorrência policial. Pode ser registrada na Polícia Civil ou, nos estados que aderiram, pela delegacia virtual do gov.br.
- Banco ou instituição de pagamento, pelos canais oficiais, com o protocolo anotado.
- Consumidor.gov.br, quando existe uma relação de consumo envolvida. É um serviço público e gratuito, e o Procon do seu estado é o passo seguinte se não houver solução.
- O estabelecimento. Um estacionamento, um restaurante ou uma prefeitura consegue retirar um adesivo no mesmo dia se alguém contar onde ele está.
Sobre denunciar o SMS que trouxe o código
Aqui cabe uma informação que evita procura inútil: não existe no Brasil um número único para reencaminhar mensagem de golpe, como acontece em alguns outros países. O que dá para fazer é bloquear o número no próprio celular, marcar a mensagem como spam no aplicativo em que ela chegou e, quando o problema envolver a operadora, usar os canais da Anatel: o aplicativo Anatel Consumidor, o portal da agência ou o telefone 1331.
O que essa checagem não resolve
Ler o endereço antes de abrir e o nome de quem recebe antes de pagar pega a maior parte desses casos. Não pega todos, e vale saber onde a linha está.
A prévia às vezes é curta demais e esconde o fim do endereço, e existem endereços montados para parecerem quase certos. Uma página também pode redirecionar depois de aberta, então o que você leu na prévia nem sempre é onde você termina.
Código impresso muito pequeno, em luz ruim, é difícil de examinar com calma. É justamente onde ficam os códigos de cardápio e de estacionamento.
E nada disso devolve dinheiro já enviado. Pagamento por Pix tem o caminho da contestação no aplicativo, que é um procedimento real, com análise e prazo, e não uma promessa de devolução. Compra no cartão tem o caminho da contestação com o emissor, que também depende dos fatos e do tempo. Quem aparecer prometendo recuperar o valor mediante taxa está aplicando um segundo golpe.
Uma última coisa. Esses códigos são colados exatamente nos lugares onde ter pressa é o normal, e impressos para parecer parte da placa que eles cobrem. Ler um deles não diz nada sobre quem leu.
Fontes consultadas
Consulta feita em 23/09/2026.
- Procon-SP, alerta de 12 de setembro de 2026: fraude que altera o QR Code e o copia e cola do Pix em páginas de pagamento, e a orientação de conferir nome e CNPJ de quem recebe.
- CERT.br, fascículo Banco via Internet: conferir todos os dados do pagamento e se o estabelecimento escolhido é quem vai receber.
- Receita Federal, página É Golpe?: o órgão não cobra pagamento por link, por QR Code nem por aplicativo de mensagem para liberar encomenda.
- Anatel: canais oficiais de atendimento e denúncia, aplicativo Anatel Consumidor, portal e telefone 1331.
- Banco Central: a contestação de Pix por golpe dentro do aplicativo, obrigatória desde 1º de outubro de 2025.
- gov.br: registro de ocorrência policial online.
- Consumidor.gov.br: serviço público e gratuito de reclamação.
Perguntas frequentes
Ler um QR Code pode invadir meu celular?
Ler o código, sozinho, costuma não causar prejuízo: ele apenas mostra um endereço ou abre uma página. O risco aparece depois, quando a página pede uma senha, um número de cartão ou a instalação de um aplicativo fora da loja oficial. Se você leu um código e fechou em seguida, normalmente não há nada a fazer.
Como saber se um adesivo de QR Code é falso?
O indício é físico. Adesivo com acabamento diferente do restante da placa, ponta descolando, papel aplicado sobre outro impresso ou código que parece colado depois da arte. Se dá para levantar um canto, ele foi acrescentado. Na dúvida, pague no próprio equipamento, no caixa ou pelo aplicativo oficial que você mesmo abriu.
Paguei por um QR Code e era golpe. O que faço?
Se o pagamento foi por Pix, abra o aplicativo do seu banco e use a opção de contestação da transação, obrigatória desde 1º de outubro de 2025 em todos os bancos que oferecem Pix, segundo o Banco Central. Guarde o comprovante, a conversa e a foto do código. Se foi no cartão, ligue para o emissor pelo número do verso e peça o bloqueio. Registre a ocorrência e avise o estabelecimento cujo código foi trocado.
O QR Code do cardápio do restaurante é seguro?
Na maioria das vezes sim, mas é um dos lugares mais visados justamente porque o código fica exposto e é pequeno. Olhe se ele parece aplicado sobre outro e leia o endereço na prévia antes de abrir. Cardápio verdadeiro não pede senha nem número de cartão para ser lido.
Preciso instalar um aplicativo leitor de QR Code?
Normalmente não. A câmera da maioria dos celulares já lê códigos e mostra o endereço antes de abrir a página, que é justamente a informação de que você precisa. Instalar um leitor extra acrescenta um aplicativo com acesso à câmera sem resolver nada que o sistema já não resolva.
Existe um número para denunciar o SMS que trouxe o código?
No Brasil não existe um número único para reencaminhar mensagem de golpe. O caminho é bloquear o número, marcar a mensagem como spam no aplicativo em que ela chegou e usar os canais da Anatel quando o problema envolver a operadora: o aplicativo Anatel Consumidor, o portal da agência ou o telefone 1331. Se houve prejuízo, registre a ocorrência policial.
Continue lendo
Link falso: como saber se um link é seguro e o que fazer se clicou
Como ler o domínio, ver o destino antes de abrir e usar verificadores de link sabendo o limite de cada um.
9 min de leituraLer

Phishing: o que é e como reconhecer uma mensagem falsa
A aparência muda, mas o objetivo é levar você a entregar dado, dinheiro ou acesso.
6 min de leituraLer

Golpe do Pix: o que fazer se o pagamento já foi feito
Como contestar o Pix no aplicativo, o que mudou com o MED 2.0 e o que fazer se o banco negar. Sem promessa de devolução.
11 min de leituraLer