Seguro viagem: o que cobre, quanto custa e quando é obrigatório
Seguro viagem não devolve todo problema que acontece numa viagem. Ele cobre uma lista de eventos escrita no contrato, com um valor máximo para cada um. O que faz a diferença entre um plano que resolve e um plano que só dá tranquilidade no papel é o valor da cobertura médica, a lista de exclusões e a forma de acionar do outro lado do mundo. Este texto explica a regra brasileira, a exigência europeia dos 30 mil euros e o que olhar antes de escolher.

O que o seguro viagem é, pela regra brasileira
A Susep define seguro viagem como o contrato que garante uma indenização, limitada ao capital contratado, quando acontece um risco coberto relacionado à viagem. A definição parece óbvia, mas ela já diz duas coisas que costumam ser esquecidas: existe um teto por cobertura, e o evento precisa estar na lista do contrato.
A cobertura central se chama DMHO, sigla de despesas médicas, hospitalares e odontológicas em viagem. Ela reembolsa ou paga o tratamento feito sob orientação médica por causa de um acidente pessoal ou de uma doença súbita e aguda que apareça durante a viagem.
A Circular Susep 667, de 2022, que vale desde agosto daquele ano, traz três regras que protegem quem viaja para fora do Brasil:
- Em viagem internacional, o seguro viagem tem obrigatoriamente que oferecer, no mínimo, a cobertura de DMHO. Não existe plano internacional vendido só com bagagem e cancelamento.
- É proibido montar a cobertura de DMHO internacional de forma que ela cubra apenas acidentes. Doença súbita precisa estar dentro.
- Quando a cobertura funciona só por rede credenciada, o contrato precisa garantir reembolso de despesas feitas fora da rede em caso de emergência ou urgência, pelo menos até estabilizar o quadro e permitir a transferência.
Vale separar duas coisas que são vendidas com nomes parecidos. Seguro viagem é contrato de seguro, vendido por seguradora autorizada e registrado na Susep. Assistência ao viajante é a prestação de serviço que muitas vezes vem junto, como a central que acha um hospital, marca a consulta e paga direto ao prestador. As duas coisas podem estar no mesmo produto, mas quem responde pelo capital segurado é a seguradora. Procure o nome dela na lista de empresas autorizadas antes de comprar.
Quando é obrigatório: os 30 mil euros da Europa
A exigência mais conhecida vem do espaço Schengen. A regra de visto Schengen, o Regulamento CE 810 de 2009, exige do solicitante um seguro médico de viagem com cobertura mínima de 30 mil euros, válido em todo o território dos países do acordo e por todo o período de permanência. Ele precisa cobrir assistência médica urgente, cuidados hospitalares urgentes e repatriamento por razões médicas. Essa descrição está no portal oficial de vistos do governo de Portugal.
Agora o detalhe que muda a conversa para quem mora no Brasil. O Brasil está na lista do Anexo II do Regulamento UE 2018/1806, que reúne os países cujos cidadãos não precisam de visto para estadas de até 90 dias dentro de um período de 180 dias. Como o brasileiro que vai passear não solicita visto, ele não passa pela etapa em que esse documento é exigido de forma automática.
Ou seja: os 30 mil euros são o valor de referência escrito na regra do visto Schengen, e não uma taxa que a imigração cobra de todo brasileiro na fila do aeroporto. Ainda assim, os 30 mil euros continuam sendo a referência escrita na norma europeia, e é por ela que os planos vendidos para a Europa costumam se orientar na hora de definir o capital de despesa médica.
Outros destinos têm exigências próprias, e elas mudam. Antes de comprar a passagem, procure a página oficial de entrada do país de destino, ou o consulado dele no Brasil, e veja o que está escrito lá. Blog de agência e post de rede social não servem como fonte para esse tipo de informação.
Viagem dentro do Brasil
Aqui não existe exigência de seguro viagem para circular. Quem viaja pelo país já tem o SUS e, se tiver, o plano de saúde, então a conta muda: o que o seguro nacional costuma acrescentar é cobertura de bagagem, cancelamento, traslado e despesas que o plano de saúde não cobre fora da área de atendimento.
O que entra no plano
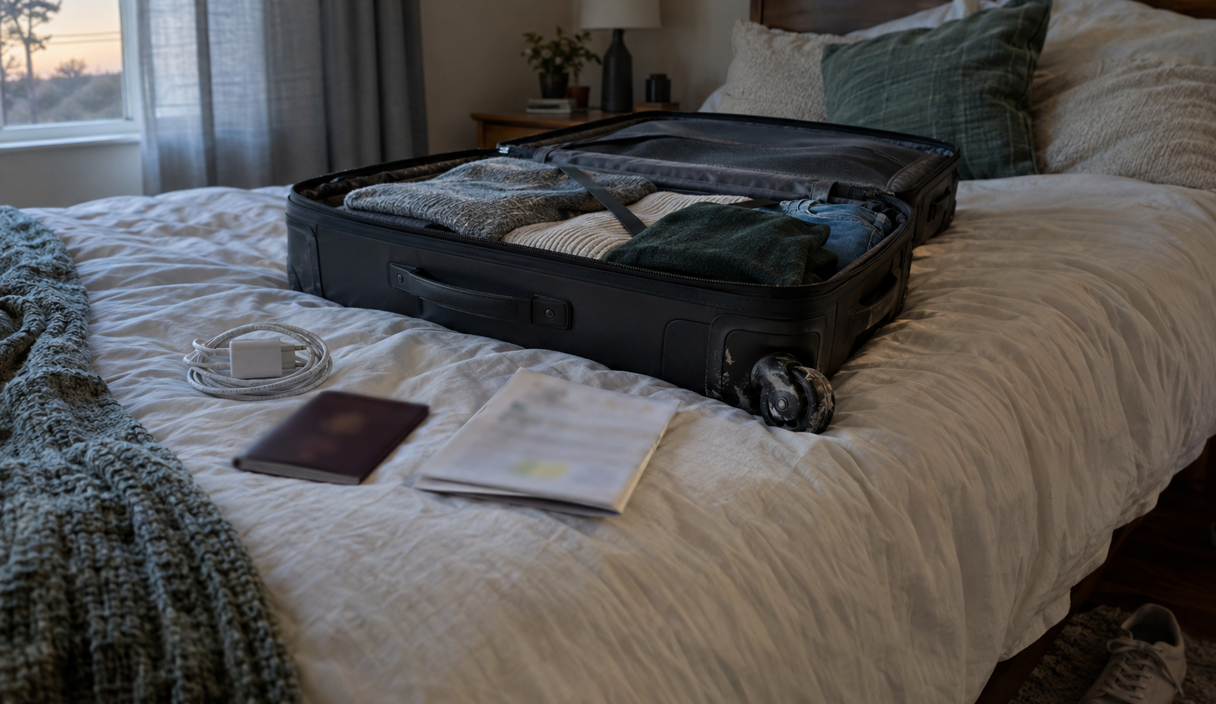
Um plano de viagem é um conjunto de coberturas com capital separado para cada uma. As que aparecem com mais frequência:
- Despesas médicas, hospitalares e odontológicas. A cobertura principal. Costuma ter capital próprio para a parte odontológica, bem menor que o total.
- Traslado médico e repatriamento. Transporte até um hospital adequado, retorno ao Brasil sob acompanhamento e, no pior caso, traslado do corpo. São coberturas caras de contratar por fora e é por elas que muita gente compra o plano.
- Morte ou invalidez por acidente em viagem. Capital pago ao segurado ou aos beneficiários.
- Bagagem. Indenização por extravio, quase sempre complementar ao que a companhia aérea já paga, e com valor bem menor do que as pessoas imaginam.
- Cancelamento ou interrupção de viagem. Reembolsa despesas já pagas quando a viagem é cancelada por um motivo que esteja na lista do contrato. Motivo fora da lista não paga.
- Atraso de voo e de bagagem. Valor para despesas imediatas, liberado depois de um número mínimo de horas.
Na hora de comparar, olhe capital por capital, não o preço final. Dois planos com o mesmo valor de DMHO podem ter diferenças grandes em traslado, em bagagem e no limite diário de hospedagem por convalescença. E confira se a indenização é reembolso, com você pagando primeiro, ou atendimento direto na rede credenciada. Essa diferença aparece no momento em que você está no pronto-socorro tentando resolver sozinho.
Doença preexistente: o contrato precisa cobrir a crise
Quase todo contrato exclui doença preexistente, e por isso muita gente com diabetes, hipertensão ou asma acha que não adianta contratar. Não é bem assim.
O parágrafo terceiro do artigo 88 da Circular Susep 667 diz que a cobertura de DMHO em viagem internacional precisa cobrir, até o limite do capital contratado, as despesas relacionadas à estabilização do quadro clínico do segurado, quando o episódio de crise for causado por doença preexistente ou crônica e gerar quadro de emergência ou urgência. Estabilizar quer dizer deixar a pessoa em condição de continuar a viagem ou voltar para casa.
A mesma norma define os dois termos. Emergência é a situação em que existe risco de morte e o atendimento precisa ser imediato. Urgência é a situação que precisa de atendimento, mas pode esperar os casos de emergência.
Então a leitura correta é esta: o contrato não vai pagar o tratamento continuado da sua doença crônica no exterior, e não é para isso que ele existe. Mas uma crise que vire emergência ou urgência precisa ser atendida até o quadro estabilizar. Se um vendedor disser que quem tem doença crônica não tem cobertura nenhuma, essa norma é a resposta.
Outro ponto da mesma circular vale para qualquer seguro de pessoas: o artigo 25 proíbe excluir da cobertura de acidentes pessoais qualquer evento ligado ao estado de saúde que tenha sido causado por um acidente coberto. E o artigo 24 proíbe exclusões genéricas: os riscos excluídos precisam estar escritos de forma precisa, sem frases amplas que não permitam identificar situações concretas.
O que faz o preço mudar
O preço de um seguro viagem é calculado por viagem, não por mês, e é montado sobre poucas variáveis:
- Destino. O mesmo plano custa valores bem diferentes para a América do Sul, para a Europa e para os Estados Unidos, porque o custo de um atendimento médico muda muito entre eles.
- Número de dias. A cobrança é por dia de viagem, e a contagem vai da saída ao retorno.
- Idade. Costuma haver faixas, e a partir de certa idade o preço sobe bastante.
- Capital de DMHO. É o número que mais mexe no preço e o que mais importa no resultado.
- Coberturas extras. Cancelamento, prática de esportes, gestação, equipamentos eletrônicos e aluguel de veículo entram como adicionais.
Não publicamos aqui um preço médio porque ele mudaria de semana para semana e deixaria o texto errado sem ninguém perceber. O caminho útil é outro: faça a cotação com o mesmo destino, as mesmas datas e o mesmo capital de DMHO em pelo menos três empresas, e compare a tabela de coberturas lado a lado. Cotação com capital diferente não é comparação.
Um cuidado com desconto: promoção de seguro viagem costuma vir com o capital de DMHO reduzido. Um plano mais barato com cobertura médica pequena é exatamente o plano que não resolve o problema para o qual ele foi comprado.
O que o cartão de crédito já dá
Muitos cartões oferecem seguro viagem como benefício, e esse benefício é real. O erro é tratá-lo como garantido sem ler o regulamento, porque ele quase sempre vem com condições.
As condições que aparecem com mais frequência são estas:
- A passagem precisa ter sido comprada com aquele cartão, às vezes integralmente.
- O benefício precisa ser ativado antes do embarque, por um site ou telefone da bandeira, e a emissão do bilhete de seguro é o que comprova a contratação.
- O titular está coberto, e acompanhantes podem estar de fora ou entrar com regras próprias.
- Existe limite de dias por viagem e limite de idade.
- O capital de despesa médica varia conforme a categoria do cartão, e nem sempre chega ao patamar que o destino pede.
Nada disso se descobre pelo nome do cartão. Procure o regulamento do benefício no site da bandeira, leia o documento inteiro e guarde o bilhete emitido. Esse documento é o que vale se você precisar acionar, e sem ele o atendimento no exterior pode simplesmente não encontrar o seu nome.
Uma conta honesta: se o benefício do cartão cobre o destino, o período e um capital médico suficiente, ele já resolve e não faz sentido pagar duas vezes. Se cobre pouco, dá para contratar um plano avulso apenas com o capital que falta, em vez de comprar o pacote completo.
O que costuma ficar de fora
A lista de exclusões é a parte do contrato que decide a maioria das recusas, e ela precisa estar escrita de forma precisa e em destaque. A Lei 15.040, de 2024, reforça isso no artigo 48: regras sobre perda de direitos, exclusões e restrições vão escritas com clareza e em destaque, sob pena de nulidade.
O que costuma aparecer excluído em plano de viagem:
- Tratamento continuado de doença crônica. A crise que vira emergência tem cobertura, como explicado acima, mas a manutenção do tratamento não.
- Procedimento eletivo e check-up. Nada que possa esperar o retorno ao Brasil.
- Esporte de risco e prática esportiva amadora ou profissional. Costuma exigir cobertura adicional contratada.
- Eventos ligados ao uso de álcool ou de substâncias.
- Gestação a partir de certa semana. O limite varia e está escrito no contrato.
- Viagem iniciada antes da contratação. Plano comprado depois de embarcar normalmente não vale.
- Bens deixados sem vigilância. É a exclusão mais comum na cobertura de bagagem.
Um ponto que desarma discussão depois: o contrato precisa dizer o que acontece se você não conseguir voltar no prazo por causa de um evento coberto, e o que acontece com o seguro se você voltar antes. Os artigos 89 e 90 da Circular 667 exigem que essas duas situações estejam previstas nas condições contratuais.
Como acionar no meio da viagem
A ordem dos passos importa, porque acionar depois costuma ser mais difícil que acionar na hora.
- Ligue para a central antes de ir ao hospital, quando o quadro permitir. Ela indica a rede credenciada e autoriza o atendimento direto, o que evita você adiantar o dinheiro. Em emergência, procure atendimento primeiro e avise assim que possível.
- Guarde tudo por escrito. Relatório médico com diagnóstico e data, receitas, notas fiscais e comprovantes de pagamento. Reembolso sem documento não sai.
- Em extravio de bagagem, registre a ocorrência com a companhia aérea ainda no aeroporto. O documento emitido ali costuma ser exigido pela seguradora.
- Em furto ou roubo, faça o registro policial no local. Sem ele, a cobertura de bagagem e de pertences normalmente não é acionada.
- Anote o número do protocolo de cada contato.
De volta ao Brasil, valem os prazos da Lei 15.040. Pelo artigo 86, a seguradora tem no máximo trinta dias para se manifestar sobre a cobertura depois de receber o aviso com os documentos necessários, e se não se manifestar perde o direito de recusar. Pelo artigo 87, reconhecida a cobertura, são mais trinta dias para pagar. O atraso faz incidir multa de dois por cento sobre o valor devido, corrigido, além de juros, pelo artigo 88. E se a cobertura for negada, o artigo 83 obriga a seguradora a entregar os documentos que fundamentaram a recusa, que precisa ser expressa e motivada.
Se a resposta não vier ou não fizer sentido, o consumidor.gov.br registra a reclamação e a resposta da empresa por escrito, e a Susep recebe reclamação contra seguradora autorizada.
Esta página é informativa e não substitui a leitura das condições gerais da sua apólice nem orientação individual de um corretor registrado. A Prudents não indica seguradora e não recebe comissão de nenhuma delas.
Perguntas frequentes
Seguro viagem é obrigatório para a Europa?
A cobertura mínima de 30 mil euros para despesa médica é a exigência escrita na regra de visto Schengen, e está descrita no portal oficial de vistos do governo de Portugal. Brasileiro que viaja a passeio por até 90 dias em 180 não solicita esse visto, porque o Brasil está no Anexo II do Regulamento UE 2018/1806, então o documento não é cobrado de todo mundo na chegada. O valor continua sendo a referência sensata de capital para quem vai escolher um plano.
Dá para contratar depois de comprar a passagem?
Dá, e é o mais comum. O que costuma não valer é contratar depois de já ter embarcado: quase todo contrato exige que a viagem comece com o seguro em vigor. Se o plano tiver cobertura de cancelamento, contratar cedo faz diferença, porque o evento que cancela a viagem pode acontecer antes da data de saída.
O seguro cobre se eu tenho uma doença crônica?
O tratamento continuado da doença, não. Mas a Circular Susep 667 exige que a cobertura de despesa médica em viagem internacional pague as despesas de estabilização do quadro quando um episódio de crise causado por doença preexistente ou crônica gerar emergência ou urgência. Declare a condição na contratação e guarde o relatório médico.
Cobertura de cancelamento devolve o dinheiro por qualquer motivo?
Não. Ela reembolsa despesas já pagas quando o motivo do cancelamento está na lista do contrato, que costuma incluir doença, acidente e alguns eventos familiares, com comprovação. Motivo fora da lista, incluindo desistência, não é reembolsado por essa cobertura.
O seguro do cartão substitui o plano avulso?
Pode substituir, se cobrir o destino, o período inteiro, os acompanhantes e um capital médico suficiente. Leia o regulamento do benefício no site da bandeira, ative antes de embarcar e guarde o bilhete emitido. Sem o bilhete, o atendimento no exterior pode não encontrar o seu nome.
Continue lendo
Seguro de celular vale a pena? O que cobre e o que não cobre
Roubo, furto simples e perda são coisas diferentes na apólice, e é aí que quase todo pedido é negado.
13 min de leituraLer
17 golpes que estão acontecendo em 2026 e como identificar cada um
Falsa venda, QR Code trocado na hora de pagar, voz copiada por inteligência artificial, falso leilão: o que denuncia cada um.
14 min de leituraLer
16 coisas que o banco é obrigado a fazer quando você é vítima de golpe
Contestação no aplicativo, bloqueio do valor, análise em sete dias e ouvidoria em dez dias úteis, com a norma de cada obrigação.
15 min de leituraLer