Clonagem de cartão: como acontece e o que fazer
Clonagem de cartão é quando alguém copia os dados do seu cartão e passa a usar esses dados em compras que você não fez. O plástico continua na sua carteira, e é justamente por isso que quase ninguém percebe na hora: o primeiro sinal costuma ser uma compra estranha na fatura ou uma notificação de um valor que ninguém da casa reconhece. Se apareceu uma compra que você não fez, bloqueie o cartão pelo aplicativo do banco e conteste a compra ali mesmo, antes de qualquer outra coisa.
Apareceu uma compra que ninguém fez
A ordem aqui importa mais do que a pressa.
- Bloqueie o cartão pelo aplicativo. É a única coisa que impede a próxima compra, e quase todo aplicativo tem esse botão sem precisar falar com atendente.
- Conteste a compra e guarde o número de protocolo. Na maior parte dos aplicativos a contestação começa na própria linha da fatura. O protocolo é o que prova a data em que você avisou.
- Fale com o banco só pelos canais oficiais. O Ministério da Justiça orienta usar o telefone do verso do cartão, o site oficial, o aplicativo ou a agência, e não retornar ligações recebidas. Quem acabou de descobrir uma compra estranha é alvo fácil para uma segunda ligação dizendo ser do banco.
- Registre a ocorrência. Dá para fazer online pela Delegacia Virtual, nos estados que aderiram, com conta gov.br. Guarde o número do registro junto com o protocolo do banco.
- Olhe o resto. Se o cartão foi copiado em uma máquina, outros cartões usados no mesmo lugar merecem atenção, e a conta também.
O passo a passo completo da contestação, com o que escrever e o que anexar, está em como contestar uma compra no cartão de crédito.
Débito e crédito não deixam você no mesmo lugar
A diferença não é de direito, é de onde o dinheiro está enquanto o banco analisa.
No crédito, a compra ainda vai virar fatura. O Código de Defesa do Consumidor, no artigo 54-G, inciso I, proíbe cobrar ou debitar em conta um valor contestado em compra com cartão de crédito enquanto a controvérsia não estiver resolvida, desde que o consumidor avise a administradora com pelo menos dez dias de antecedência do vencimento da fatura. O mesmo dispositivo diz que o valor não pode ser empurrado para a fatura seguinte e garante que você pague a parte não contestada.
No débito, o valor é debitado da conta na hora, e a discussão passa a ser sobre devolver. Nos dois casos, o Código de Defesa do Consumidor responsabiliza o banco por falha na prestação do serviço, e o Superior Tribunal de Justiça firmou o mesmo na Súmula 479. O que isso muda no seu pedido está em como contestar uma compra no cartão de crédito.
Se o que saiu não foi compra no cartão e sim um Pix, o caminho é outro, com prazo e regra próprios. Está em golpe do Pix: o que fazer se o pagamento já foi feito.
Se o banco negar a contestação
Negativa do banco não é o fim da conversa, e cada etapa seguinte deixa um registro que vale na etapa de depois: ouvidoria do banco, consumidor.gov.br, reclamação no Banco Central, Procon do seu estado e Juizado Especial Cível, nessa ordem.
O prazo de cada uma está em como contestar uma compra no cartão de crédito, e a lista completa do que o banco é obrigado a fazer está em o que o banco é obrigado a fazer quando você cai em um golpe.
Onde o cartão costuma ser copiado
Os lugares mais comuns são os que juntam duas coisas: uma máquina que fica sozinha boa parte do tempo e uma fila que faz todo mundo ter pressa.
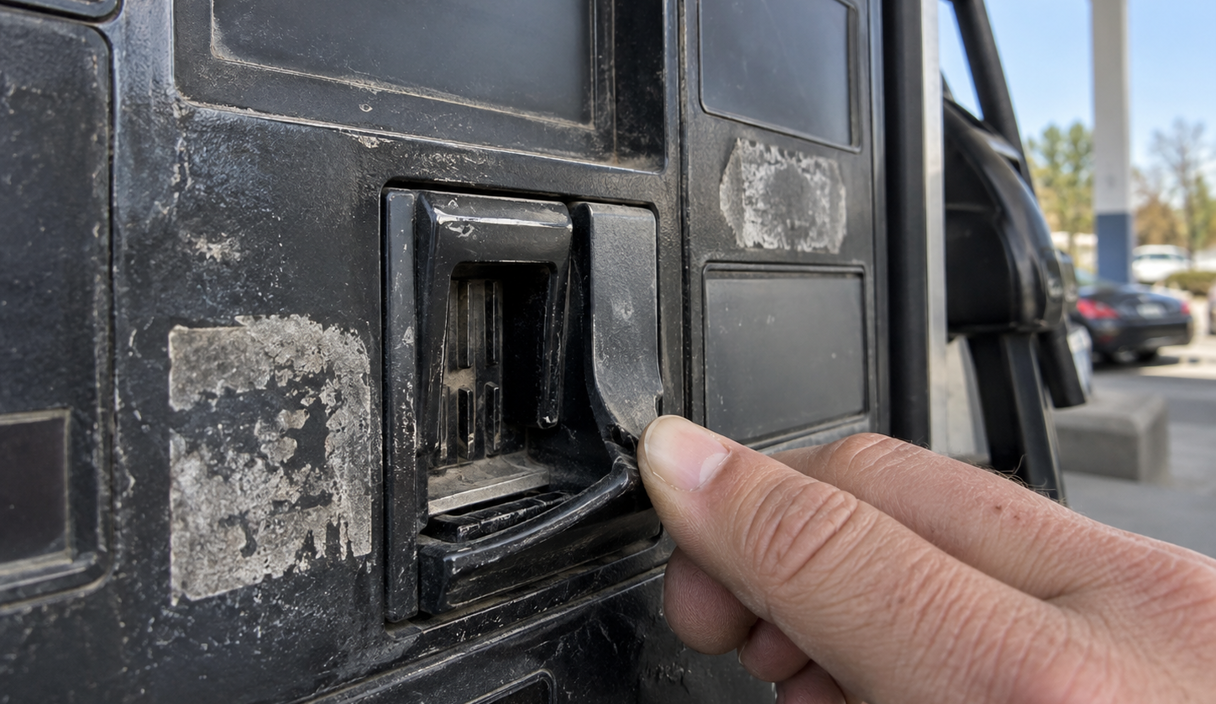
- Caixa eletrônico na rua, em posto ou em loja de conveniência: é a máquina que passa mais tempo sem ninguém por perto, e por isso é a mais visada para receber uma peça instalada em cima do leitor ou do teclado.
- Maquininha entregue na mão: quando o cartão sai do seu campo de visão, entram a troca do plástico e a cobrança repetida. A Febraban descreve os dois casos: o cartão devolvido pode ser outro, até do mesmo banco, e a máquina que não passou pode ter passado.
- Bomba de combustível e terminais de autoatendimento: mesma lógica do caixa eletrônico, com o agravante de que o pagamento costuma ser feito de dentro do carro, longe do leitor.
- Site falso ou loja que nunca existiu: aqui não tem aparelho nenhum. Os dados são digitados pela própria pessoa, numa página montada para parecer a de uma loja conhecida.
- Programa instalado no celular: um link em mensagem instala um aplicativo que passa a ler o que é digitado no aparelho, inclusive dados de cartão.
Existe ainda a ligação que diz que o cartão foi clonado e pede o cartão de volta, com alguém passando para buscar. Nenhum banco faz isso. Se receber uma mensagem assim, vale ler como identificar um SMS falso do banco antes de responder qualquer coisa.
Golpe com cartão é feito para não ser percebido. O aparelho colado no leitor é feito para parecer parte da máquina, e a troca do plástico acontece no segundo em que a atenção está na tela. Quem copia o cartão é quem comete o crime.
O que dá para olhar antes de o cartão entrar na máquina
Nenhuma checagem rápida resolve tudo, e um aparelho bem instalado pode passar despercebido por qualquer pessoa. Ainda assim, alguns segundos de atenção pegam boa parte das instalações mal feitas.
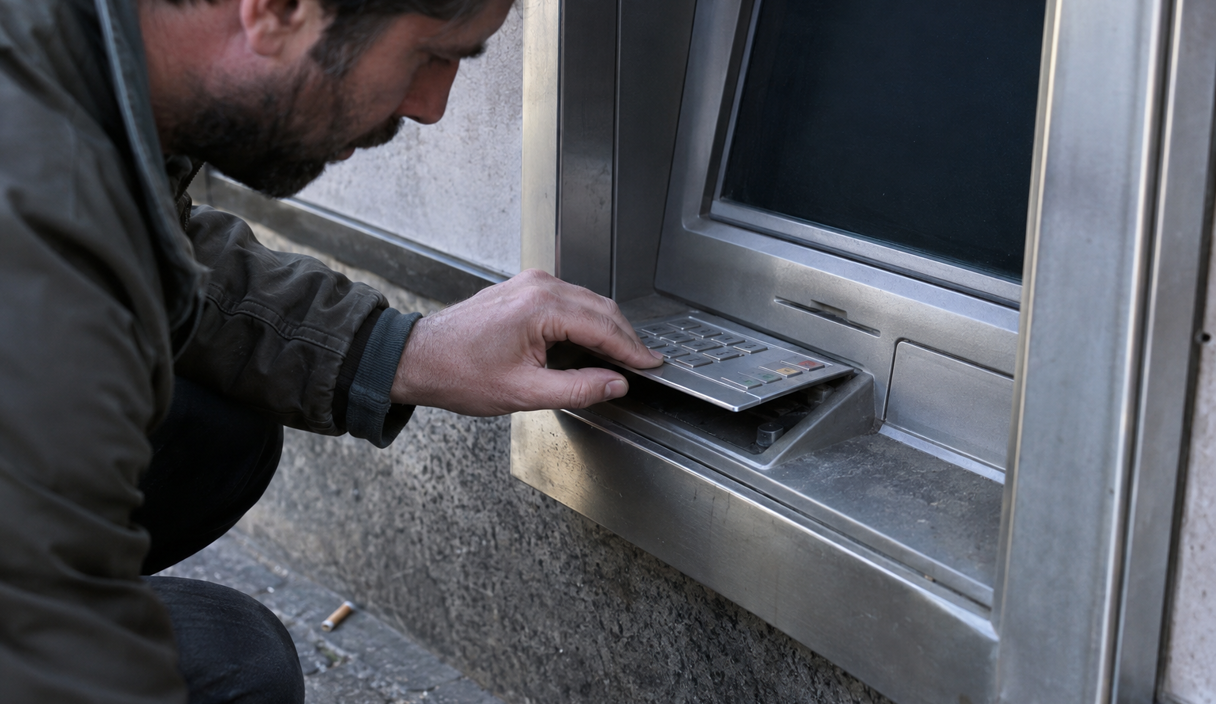
- Puxe de leve a moldura do leitor. A peça original é parte da máquina e não se mexe. Se a moldura em volta da fenda do cartão sai do lugar, balança ou parece colada por cima, use outra máquina.
- Aperte a borda do teclado. Teclado que afunda, que fica alto demais em relação ao painel ou que tem uma folga na lateral pode ser uma segunda camada em cima do teclado de verdade.
- Olhe a tela enquanto digita a senha. A Febraban lembra que o campo de senha mostra asterisco, nunca os números digitados. Se os números aparecerem na tela, a senha está sendo digitada no campo errado, que é exatamente o truque da troca de cartão.
- Confira o cartão que voltou para a sua mão. Olhe o nome e os últimos números antes de guardar. A troca acontece com um cartão parecido, às vezes do mesmo banco.
- Peça o comprovante e confira o valor. A cobrança em dobro e o valor errado aparecem no recibo na mesma hora, e dá para pedir o cancelamento ali mesmo.
Em caixa eletrônico, prefira os que ficam dentro da agência ou em lugar com movimento. E aceite ajuda apenas de funcionário identificado: a oferta de ajuda no caixa é o começo de um dos formatos de troca de cartão descritos pela Febraban.
Chip, tarja e pagamento por aproximação
Os três jeitos de o cartão ser lido não carregam o mesmo risco. A tarja magnética é a parte mais fácil de copiar, porque guarda os dados sempre iguais: quem lê uma vez consegue reproduzir aquilo depois. O chip funciona de outro jeito e, segundo a Febraban, o Brasil foi um dos primeiros mercados a adotar o cartão com chip em larga escala justamente porque ele dificulta a clonagem física do plástico.
O pagamento por aproximação tem uma vantagem que costuma passar batida: o cartão não sai da sua mão. Isso tira do caminho a troca do plástico e a leitura por um aparelho instalado na fenda, que são dois dos formatos mais comuns. Não é proteção contra tudo, porque os dados do cartão podem ter vazado em outro lugar, mas resolve a parte física.
Se a máquina insistir para você passar a tarja, vale perguntar por quê. Em terminal de autoatendimento sem ninguém por perto, essa insistência é um motivo razoável para procurar outra máquina.
O que reduz o estrago antes de qualquer coisa acontecer
Três ajustes no aplicativo do banco mudam bastante o que acontece depois, e nenhum deles depende de você perceber o golpe no momento em que ele acontece.
- Notificação de compra ligada. É o que transforma uma descoberta de trinta dias depois, quando a fatura fecha, em um aviso de alguns segundos. Quanto mais cedo o cartão é bloqueado, menos compras entram.
- Limite no tamanho do seu gasto de verdade. Limite alto que você não usa é espaço que o golpista usa. Reduzir o limite costuma valer na hora.
- Cartão virtual para compra na internet. É um número diferente, gerado pelo aplicativo do banco, que você pode apagar depois. Se aquele número vazar, o cartão de plástico continua valendo.
Vale também conferir a fatura inteira uma vez por mês, e não só o valor final. Cobranças pequenas, de poucos reais, às vezes são testes para ver se o cartão responde antes de uma compra grande.
Fontes consultadas
As regras, os prazos e as descrições de golpe citados foram checados em 23/09/2026 nestas páginas:
- Febraban: alerta para golpes envolvendo cartões de crédito e débito, com a troca de cartão, a cobrança em dobro, as centrais falsas, o campo de senha em asterisco e a adoção do chip no Brasil
- Código de Defesa do Consumidor, Lei nº 8.078, de 1990, com a responsabilidade do fornecedor de serviços por defeito na prestação do serviço
- Lei nº 14.181, de 2021, que incluiu no Código de Defesa do Consumidor o artigo 54-G, com a proibição de cobrar valor contestado e de dificultar o bloqueio em caso de uso fraudulento do cartão
- Superior Tribunal de Justiça: Súmula 479 e a responsabilidade do banco em fraude de terceiro
- Ministério da Justiça e Segurança Pública: tive perdas financeiras, com a orientação de falar com o banco só por canais oficiais e registrar ocorrência
- Gov.br: registrar ocorrência policial online
- Consumidor.gov.br: como funciona
- Gov.br: reclamar contra bancos e outras instituições
Perguntas frequentes
Dá para clonar um cartão por aproximação?
A aproximação resolve a parte física do problema, porque o cartão não sai da sua mão e não entra em nenhuma fenda. O que continua possível é o uso dos dados do cartão obtidos em outro lugar, como um site falso ou um vazamento, em compras na internet. Por isso a notificação de compra e o cartão virtual continuam valendo a pena.
Vou receber o dinheiro de volta?
Não existe garantia. No crédito, o Código de Defesa do Consumidor proíbe a cobrança do valor contestado enquanto a análise corre, se você avisar a administradora com pelo menos dez dias de antecedência do vencimento da fatura. No débito, a discussão é sobre devolução e depende da análise do banco, que pode ser revista na ouvidoria, no consumidor.gov.br, no Procon e na Justiça.
A loja ou o posto é responsável pelo aparelho instalado na máquina?
Depende do caso, e quem decide isso é a análise do banco ou a Justiça. O que você pode fazer na prática é avisar o estabelecimento, que consegue tirar aquela máquina de uso rapidamente, registrar a ocorrência policial e seguir a contestação com o emissor do seu cartão, que é quem tem o poder de estornar a compra.
Quanto tempo depois da cópia a compra aparece?
Não há um tempo fixo. Pode aparecer no mesmo dia ou semanas depois, e cobranças pequenas às vezes vêm antes de uma compra grande, como teste. É por isso que olhar a fatura inteira todo mês ajuda mais do que olhar só o valor total.
Devo usar débito ou crédito na bomba de combustível?
Se você tem as duas opções, o crédito deixa você em uma posição mais confortável enquanto a contestação corre, porque o valor ainda não saiu da conta e existe regra expressa no Código de Defesa do Consumidor proibindo a cobrança do valor contestado. No débito, o valor sai da conta na hora e a discussão passa a ser sobre devolver.
Continue lendo
Como contestar uma compra no cartão de crédito
O que dizer, o que anexar e em quanto tempo abrir a contestação para não perder o prazo.
13 min de leituraLer
Invadiram minha conta do banco: o que fazer agora
Os primeiros minutos: parar o acesso, registrar tudo e contestar antes que a transação seja tratada como sua.
12 min de leituraLer
Chargeback ou estorno: qual pedir e quando
São dois caminhos diferentes, com prazos diferentes. Escolher o errado custa tempo e às vezes o dinheiro.
10 min de leituraLer